O Brasil figurou entre os piores do mundo na primeira edição do Alcohol Tax Scorecard 2026, levantamento da Universidade Johns Hopkins que avaliou 162 países. A nota brasileira foi 0,33 em uma escala que vai até cinco — muito abaixo da média global, que supera 1,5 tanto para cervejas quanto para destilados.
O estudo expõe uma falha estrutural: o país até cobra impostos, mas eles não encarecem o suficiente o produto para frear o consumo. Mas há um detalhe crucial: a regra do jogo muda em fevereiro de 2027 com a chegada do Imposto Seletivo.
Por que a nota foi tão baixa?
A metodologia pesa três pilares: preço final ajustado ao poder de compra, peso dos impostos seletivos na composição do preço e desenho da estrutura tributária. O Brasil zerou nos dois primeiros critérios e marcou apenas um ponto na estrutura, tanto para cerveja quanto para destilados.
Na prática, isso significa que a bebida segue acessível. Segundo Jeremias Paul Jr., ex-chefe da unidade de políticas fiscais da OMS, a tributação do álcool continua sendo “uma das ferramentas políticas mais subutilizadas do mundo” para reduzir danos à saúde e à economia.
Para efeito de comparação, Gâmbia, Egito e Jordânia lideraram no quesito cerveja com nota 3,0. Nos destilados, Noruega e Islândia chegaram a 3,67. O abismo em relação ao Brasil escancara a margem de manobra que o país ignora.
O que muda com o Imposto Seletivo em 2027
A reforma tributária criou o Imposto Seletivo (IS) justamente para taxar produtos prejudiciais à saúde ou ao meio ambiente. A estreia está marcada para 2 de fevereiro de 2027, atingindo em cheio o setor de bebidas.
O modelo adotado é misto: combina alíquotas ad valorem (sobre o valor) com alíquotas específicas (sobre volume e teor alcoólico). A ideia é tributar não só o preço, mas a quantidade de álcool puro na garrafa.
As primeiras alíquotas, definidas por Medida Provisória em 4 de novembro, miram a neutralidade fiscal inicial:
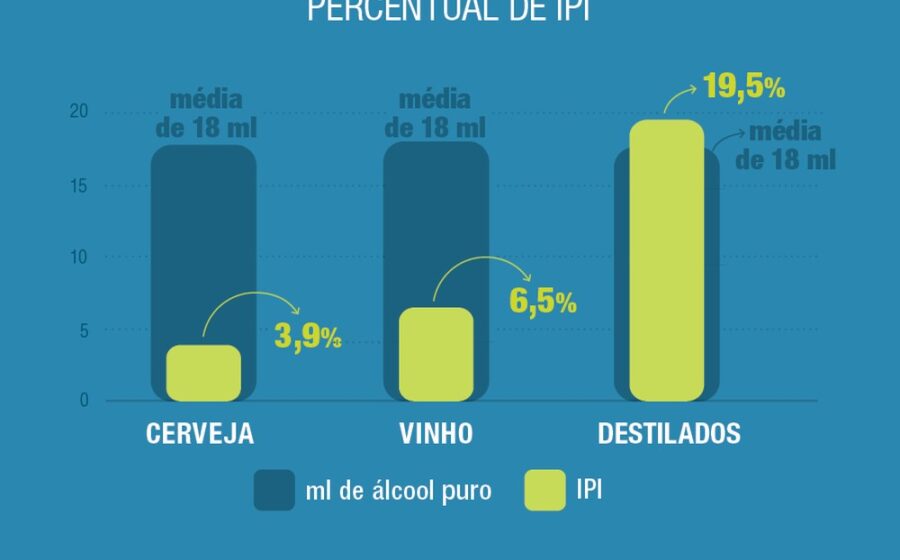
- Cervejas de malte: 4,2%
- Vinhos e fermentadas: 8%
- Destilados e alto teor alcoólico: percentuais escalonados, superiores aos anteriores
A regra de transição prevê que a carga total (IS + IBS + CBS) equivalha ao que se paga hoje de IPI, via fatores de conversão. Ou seja: no bolso do consumidor, a mudança imediata será mínima.
O alerta dos especialistas: “neutralidade não resolve”
A Vital Strategies, parceira da iniciativa Reset Álcool, reconheceu o avanço institucional da MP, mas classificou as alíquotas como “muito aquém do necessário”. Manter a carga atual faz o Brasil perder a chance de cumprir a meta da OMS: reduzir o consumo de álcool em 20% até 2030.
Os números embasam a urgência. Em 2019, mais de 100 mil mortes foram atribuídas ao álcool no país. O custo econômico supera R$ 20 bilhões ao ano, somando gastos do SUS, previdência e perda de produtividade por mortes precoces.
A entidade defende alíquotas efetivamente mais altas a partir de 2028, capazes de cumprir a finalidade extrafiscal do tributo — desestimular o consumo, não apenas arrecadar. O mesmo recado vale para bebidas açucaradas e tabaco.
E o tabaco? Brasil foi “mediano”
Para contexto, a mesma instituição avaliou a tributação do cigarro em dezembro de 2025 (Cigarette Tax Scorecard). O Brasil tirou nota 2,0 — praticamente a média global (2,01).
A estrutura tributária do tabaco foi bem avaliada (nota 4), mas o preço final e a evolução da acessibilidade puxaram a média para baixo (notas 1 e 0, respectivamente). Dos 171 países analisados, apenas 60 passaram de 2,5. O diagnóstico global é parecido: sistemas tributários ainda falham em gerar o efeito saúde esperado.
O que observar daqui para a frente
Para o empresário e o investidor, o sinal é claro: 2027 é o ano de transição, mas 2028 é o ano da definição. A MP estabelece o piso; a pressão internacional e as metas de saúde pública empurram o teto para cima.
Três movimentos merecem monitoramento contínuo:
- Revisão das alíquotas específicas por teor alcoólico no primeiro ano de vigência;
- Judicialização setorial questionando a seletividade ou a base de cálculo do IS;
- Impacto no cash flow de indústrias de bebidas com portfólio concentrado em alto teor alcoólico.
Quem precificar o cenário base apenas na “neutralidade” do IPI corre o risco de ser surpreendido por uma escalada tributária rápida, ditada por metas sanitárias globais e necessidade fiscal. O jogo virou: tributação de “pecado” deixou de ser coadjuvante e virou variável estratégica de valuation.