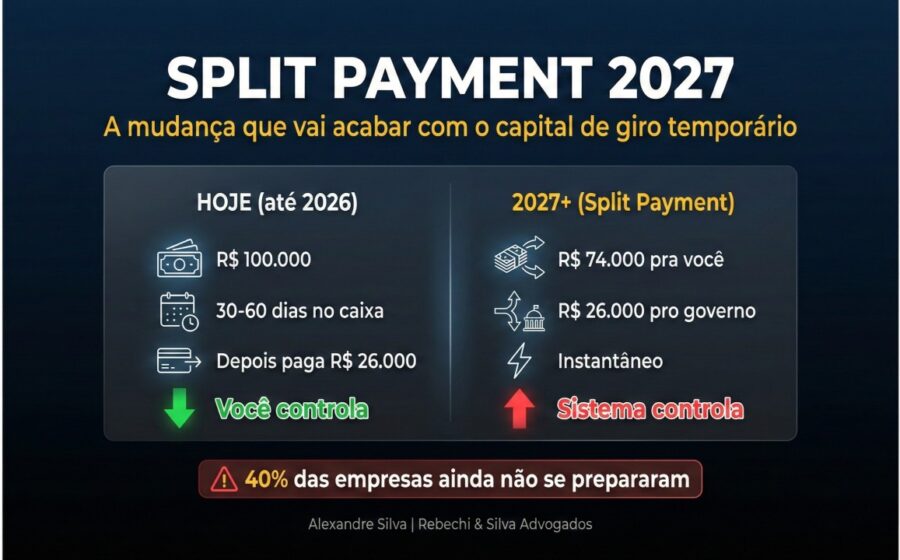
A Confederação Nacional das Instituições Financeiras (Fin) projeta que 98% das transações entre empresas (B2B) já estarão operando no modelo split payment até outubro de 2027. A meta é ambiciosa, mas a obrigatoriedade total ainda depende de um alinhamento fino com a Receita Federal.
O mecanismo promete recolher tributos em tempo real e devolver créditos da cadeia produtiva em horas, não meses. Para o empresário, isso significa fim do capital de giro preso em restituições — desde que a tecnologia acompanhe o calendário.
O cronograma em duas fases que já começou a rodar
Os testes iniciaram em março e seguem uma esteira técnica rigorosa. A primeira onda, prevista para ir a mercado em abril, cobre os trilhos mais tradicionais do sistema financeiro.
- TEF (transferências internas);
- TED (transferências interbancárias);
- PIX estático (chaves cadastradas).
A segunda fase entra em piloto entre junho e setembro, com disponibilidade total a partir de outubro. Nela, entram boletos, PIX dinâmico (QR Code) e PIX automático — instrumentos essenciais para o varejo e o comércio digital.
Maio é o mês da verdade para as grandes corporações
Segundo Cristiane Coelho, presidente da Fin, maio marca o início dos testes de TED, responsável por cerca de 60% do volume financeiro das transações B2B no país. “As maiores empresas do país, em tese, estão começando a operar no split em maio”, afirmou.
A adesão precoce dos grandes players funciona como teste de estresse da infraestrutura. Se a liquidação em tempo real travar nessa camada, o efeito cascata atinge fornecedores de todos os portes.
O abismo entre “disponível” e “obrigatório”
A Receita Federal, em agosto, desenhou um cenário mais conservador: a obrigatoriedade do split payment no B2B só deve valer a partir de 2028. A condição é clara — todos os meios de pagamento e suas respectivas instituições precisam estar integrados à plataforma.
Juliano Neves, da Receita, explicou que a adesão de mais de 200 instituições financeiras ocorrerá de forma gradual ao longo de 2025. O modelo começa opcional, meio a meio: primeiro TEF, depois PIX estático, subindo a régua conforme a prontidão dos prestadores de serviço de pagamento.
Impacto direto no caixa: o que muda na prática
O ganho não é apenas burocrático. A promessa central da reforma tributária é o ressarcimento quase imediato de créditos utilizados na etapa anterior da produção.
- Fim da espera de meses por restituição de PIS/Cofins ou ICMS;
- Redução drástica da sonegação na cadeia de valor;
- Previsibilidade de fluxo de caixa para planejamento de investimentos.
Mas a transição exige adequação de ERPs, conciliação bancária automatizada e governança de dados fiscais em tempo real. Quem não se preparar, para no erro de integração.
O que observar daqui para frente
O próximo marco concreto é a conclusão da fase de testes da TED em maio. Acompanhe a adesão voluntária das 200 instituições ao longo de 2025 — a velocidade dessa migração dita se a obrigatoriedade chega no início ou no fim de 2028. Empresas que anteciparem a homologação de seus sistemas no ambiente de testes colhem a vantagem do crédito instantâneo enquanto o mercado ainda corre atrás da conformidade.