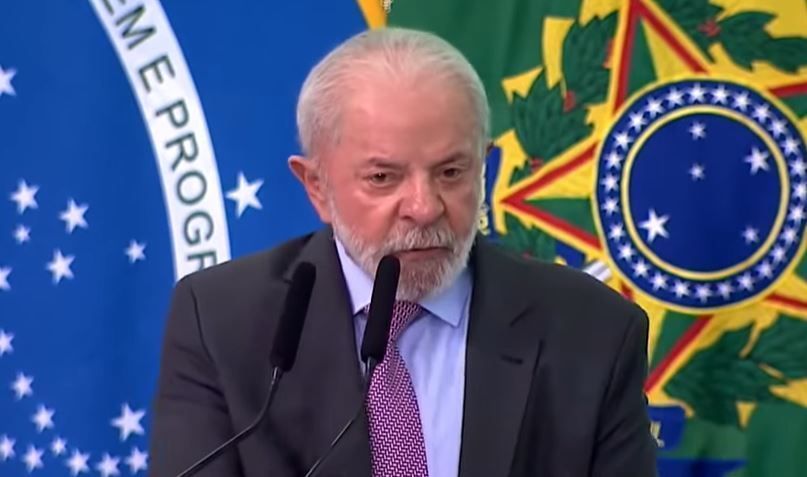
Em sete minutos de pronunciamento em rede nacional, o presidente reeleito evitou detalhar como pretende conter a trajetória da dívida pública, que já se aproxima de 83% do PIB. A ausência de números, metas ou cronogramas concretos deixou investidores e analistas sem referências para precificar o risco Brasil nos próximos meses.
O que faltou no discurso e por que isso importa
O pronunciamento focou em temas genéricos — “arrumar a casa”, “atrair investimentos”, “festa da democracia” — sem abordar o custo fiscal da reeleição, a expansão de despesas obrigatórias ou o mecanismo de financiamento dos programas sociais prometidos. Para o mercado, silêncio não é neutro: é sinal de que o ajuste pode ficar para depois.
Enquanto o governo anterior entregou superávit primário de aproximadamente R$ 55 bilhões em 2022, a gestão atual acumula deficits sucessivos. A dívida bruta subiu de cerca de 73% para 83% do PIB em menos de dois anos, ritmo que, se mantido, empurra o país para patamares de alerta já em 2025.
A equipe econômica e o histórico que pesa
A composição do conselho de assessores reforça a desconfiança. Nomes como Guido Mantega — figura central na política econômica que precedeu a recessão de 2015-2016, com queda de quase 10 pontos percentuais no PIB acumulado — e economistas identificados com a chamada “esquerda heterodoxa” compõem o entorno decisório. O mercado associa esse grupo a tentativas passadas de controle de preços, intervenção cambial e expansão creditícia via bancos públicos.
Propostas ventiladas de forçar a queda da Selic sem âncora fiscal crível lembram a experiência turca. Lá, a redução artificial de juros levou a inflação acima de 80% e taxa básica a 50% ao ano. O Brasil tem taxa de juros real entre as mais altas do mundo, mas o cenário externo — com Fed mantendo juros elevados — limita espaço para cortes sem credibilidade doméstica.
Os números que explicam a reação dos juros futuros
- Dívida bruta: ~83% do PIB (nov/2024)
- Selic: trajetória projetada para 18-20% ao ano
- Endividamento das famílias: 78% da renda disponível
- Déficit primário 2024: meta de zero, risco de -0,5% a -1% do PIB
Com esses dados, a curva de juros precifica prêmio de risco crescente. Não se trata de “ataque especulativo”, mas de aritmética: sem superávit primário sustentado, a dívida explode e o Banco Central é forçado a subir juros para ancorar expectativas.
O limite político do Centrão e a janela que fechou
Gilberto Kassab (PSD) condicionou apoio futuro a cortes de gastos e reforma administrativa. O Centrão, historicamente pragmático, sabe que colapso fiscal destrói a base de poder — emendas, cargos, financiamento de campanhas. Mas sua capacidade de forçar ajuste depende de o Palácio do Planalto apresentar um plano minimamente viável.
Ex-diretor do Banco Central e sócio da Ibiúna, Rodrigo Azevedo resume: o Brasil perdeu a janela do ajuste gradual. Não há capital político para reformas estruturais agora. O cenário provável é choque desordenado — dólar alto, inflação pressionada, recessão técnica já em 2027 — ou ajuste imposto pela crise.
O que observar daqui para frente
Três indicadores dirão se o governo muda de rota ou mantém a inércia: (1) o relatório bimestral de receitas e despesas de janeiro — se houver contingenciamento real ou apenas pedaladas contábeis; (2) a proposta de Orçamento 2025, em abril — se traz corte de gastos obrigatórios ou apenas expansão de receitas incertas; (3) a ata do Copom de março — se o BC sinaliza que a política fiscal tornou seu trabalho impossível. Quem acompanha esses sinais antecipa o momento em que o “tic-tac” vira explosão.