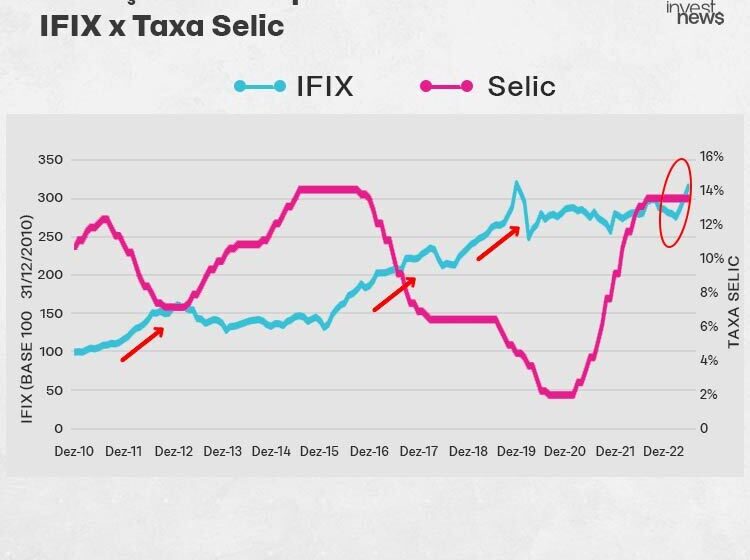
O IFIX afundou 2,89% em outubro e o primeiro pregão pós-eleição registrou a terceira pior queda da história do índice, com recuo de 5,68%. O estopim foi a combinação de temores fiscais com a pausa nos cortes da Selic, mantida em 13,75% pelo Copom. Diante do cenário, as principais casas de análise viraram a chave: o dinheiro migrou para fundos de papel atrelados ao CDI.
O movimento não foi sutil. Cinco das sete corretoras consultadas aumentaram a exposição a crédito imobiliário em novembro. O resultado é uma carteira dominada por ativos que ganham com juros altos por mais tempo. Mas quais nomes entraram no radar e por que um fundo de “tijolo” ainda resiste no topo?
O abalo sísmico que mudou o jogo
O dia 26 de outubro funcionou como divisor de águas. A reeleição do presidente Lula disparou os juros futuros (DIs) e derrubou o IFIX em 5,68% em uma única sessão. A pressão não arrefeceu: no dia 3 de novembro, nova queda de 3,33% ocorreu após o Boletim Focus revisar a Selic projetada para o fim de 2027 de 11,75% para 12,50%.
No dia seguinte, o Copom confirmou a interrupção do ciclo de cortes. Para o BTG Pactual, o cenário tornou-se “estruturalmente mais desafiador para ativos domésticos”. A resposta imediata foi priorizar crédito high grade — ativos de menor risco de inadimplência. A XP seguiu a mesma linha, reduzindo fundos de tijolo com “menor carrego e menos gatilhos de valorização”.
O rei do papel: KNCR11 aparece em 6 de 7 carteiras
O Kinea Rendimentos Imobiliários (KNCR11) consolidou-se como o favorito absoluto do mês. Único fundo de recebíveis entre os cinco mais indicados, ele figura em seis das sete carteiras recomendadas. A justificativa é unânime: cerca de 100% do portfólio é indexado ao CDI, com remuneração média de CDI + 2% ao ano e prazo médio de 3,2 anos.
- Patrimônio: próximo de R$ 11 bilhões, garantindo liquidez robusta.
- Estratégia: CRIs de baixo risco (high grade) com garantias como alienação fiduciária.
- Rendimento recente: R$ 1,13 por cota em outubro; Santander estima dividend yield de 13,2% para 12 meses.
O BB Investimentos trocou o Riza Terrax (RZTR11) pelo KNCR11 na sua Carteira Renda. Mesmo com ágio de 2% sobre o valor patrimonial, a casa avalia que o fundo “deve seguir sendo beneficiado por juros ainda elevados no curto prazo”. A 13ª emissão de cotas em andamento, citada pelo Santander, pode reforçar o caixa para novas aquisições.
O “tijolo” que sobreviveu à tempestade
Nem tudo é papel na lista. Dois fundos de shoppings e um de logística completam o top 5, provando que ativos reais com contratos longos e inquilinos fortes ainda têm espaço.
BTG Pactual Logística (BTLG11) é o único galpão da lista. Ocupação de 99%, 70% dos contratos vencendo após 2028 e inquilinos como Assaí, DHL, Unilever e Amazon. O desconto de 9% sobre o valor patrimonial (P/VP) atrai, embora 14% das receitas vençam ainda este ano. A gestão sinaliza compra de três galpões triple-A voltados ao e-commerce.
HSI Malls (HSML11) e XP Malls (XPML11) apostam na recuperação do consumo. O HSML11 controla oito shoppings em cinco estados (181 mil m² ABL própria) e reduziu alavancagem recentemente. O XPML11, com 26 shoppings (274 mil m²), concluiu a compra do São Bernardo Plaza e vendeu nove ativos para a Riza, desalavancando a estrutura. O Santander estima yield de 11,2% para o XPML11, negociado com desconto de 10%.
A carta na manga: o fundo híbrido que une dois mundos
O Kinea Hedge Fund (KNHF11) fecha a lista com uma proposta distinta: mandato híbrido. Cerca de 57% do patrimônio em CRIs (70% IPCA + 30% CDI), duas lajes corporativas 100% ocupadas em São Paulo com 22 locatários, cotas de outros FIIs e ações.
O diferencial está nos contratos das lajes: 84% têm revisão até 2027, abrindo espaço para reajustes em um mercado de escritórios aquecido. O Santander projeta yield próximo de 13% em 12 meses. O fundo pagou R$ 1,00 por cota em outubro e não registra eventos negativos de crédito, com exposição máxima de 3,2% por ativo.
A visão contrária: por que o BB ainda vê valor no tijolo
Enquanto a maioria corre para o crédito, o BB Investimentos mantém a tese de que o “tijolo” está barato. O P/VP do IFIX e o spread sobre a NTN-B de 10 anos encontram-se em níveis atrativos frente à média de cinco anos — patamares que, historicamente, antecederam ciclos de valorização.
A casa não descarta o papel, mas alerta: a escolha entre segmentos depende do horizonte e da tolerância a risco do investidor. Fundos de crédito oferecem previsibilidade de carrego no curto prazo; fundos de tijolo bem geridos capturam a reprecificação dos imóveis quando o ciclo de juros inverter.
O que observar daqui para frente
Três variáveis ditarão o ritmo dos dividendos e dos preços das cotas nos próximos meses: a trajetória da Selic (o Itaú BBA projeta 13,75% até fim de 2027), a execução do arcabouço fiscal e a taxa de ocupação dos ativos físicos. Fundos 100% CDI, como o KNCR11, tendem a manter o carrego elevado enquanto a taxa não cai. Já os híbridos e de tijolo dependem da capacidade de repasse inflacionário e da vacância. Acompanhar os relatórios gerenciais de novembro será essencial para confirmar se a rotação de carteira das grandes casas se sustenta na prática.