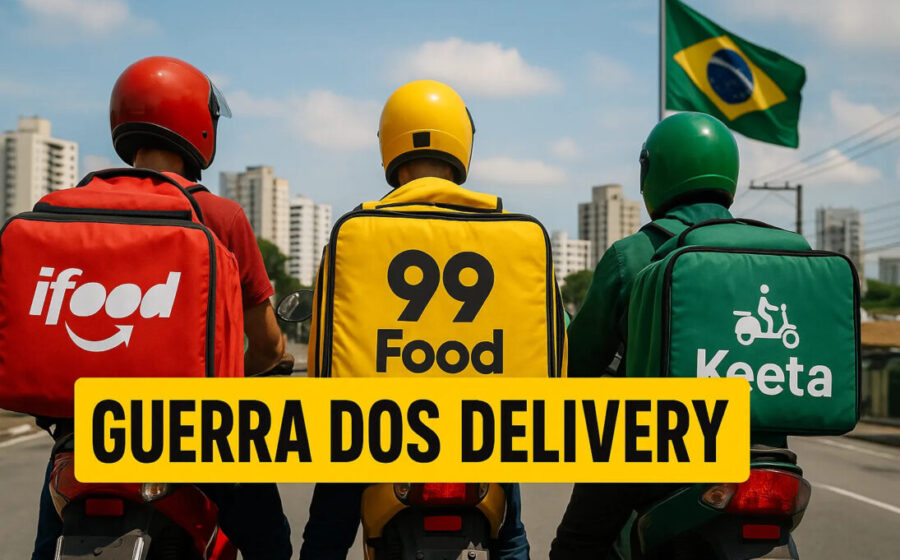
O presidente do iFood, Fabricio Bloisi, recusou o termo “guerra” para descrever o mercado brasileiro de delivery. A frase, dita em evento do UOL Líderes, sinaliza uma mudança estratégica: a empresa líder do setor quer ditar as regras do jogo sem incendiar a relação com rivais, restaurantes e reguladores.
Por que isso importa agora? Porque o setor vive um ponto de inflexão: margens apertadas, fiscalização trabalhista e a entrada de gigantes globais com caixa ilimitado. A forma como o líder se posiciona define o tabuleiro para os próximos dois anos.
O fim da narrativa de “guerra” e o que ela esconde
Durante anos, o discurso de “guerra do delivery” serviu para justificar queima de caixa agressiva, subsídios infinitos ao consumidor e expansão a qualquer custo. Bloisi enterrou essa narrativa. Ao chamar de “competição”, ele move o foco para eficiência operacional, rentabilidade por pedido e retenção de parceiros.
A mudança não é apenas semântica. Em 2023, o iFood processou mais de 2,5 milhões de pedidos por dia no pico. Cada centavo de margem nessa escala equivale a centenas de milhões por ano. A “competição” exige disciplina financeira que a “guerra” permitia ignorar.
Três pilares da nova estratégia competitiva
A fala do executivo aponta para três frentes concretas que já estão em execução:
- Logística própria como diferencial: expansão da malha de entregadores vinculados e hubs de cross-docking para reduzir tempo médio de entrega abaixo de 30 minutos nas 10 maiores metrópoles.
- Marketplace de serviços para restaurantes: oferta de gestão de estoque, precificação dinâmica e marketing direcionado — transformando a comissão em receita de SaaS recorrente.
- Programa de fidelidade iFood Club: assinatura que garante frete grátis e cashback, travando o cliente no ecossistema e elevando o ticket médio em até 18% segundo dados internos divulgados no último balanço.
O efeito cascata nos pequenos e médios restaurantes
Para o dono de um bistrô em Curitiba ou uma dark kitchen em São Paulo, a “competição” tem sabor diferente da “guerra”. Na guerra, plataformas subsidiavam cupons de 50% e o comerciante arcava com a diferença. Na competição, o poder de barganha volta para a mesa de negociação: taxas mais previsíveis, dados de demanda compartilhados e ferramentas para otimizar cardápio.
Mas há um porém. A concentração de mercado — iFood detém cerca de 80% dos pedidos no Brasil, segundo estimativas do setor — significa que a “competição” ainda acontece dentro de regras definidas por um único player dominante. A entrada do Uber Eats e do Rappi com modelos de assinatura para restaurantes (taxa fixa mensal em vez de comissão por pedido) força o líder a flexibilizar contratos.
O que o regulador está observando
O Cade (Conselho Administrativo de Defesa Econômica) mantém inquérito aberto sobre práticas de exclusividade e paridade de preços. A reclassificação do discurso para “competição saudável” antecipa a defesa: mostrar que há alternativas viáveis para restaurantes e consumidores, reduzindo risco de sanções ou imposição de remedies estruturais.
Paralelamente, o Ministério do Trabalho avança na regulamentação do trabalho por aplicativo. A definição de “competição” em vez de “guerra” também serve para argumentar que o setor tem maturidade para autorregular jornada, benefícios e representação sindical sem intervenção pesada.
Cenários para os próximos 18 meses
Três movimentos definirão se a “competição” declarada se sustenta na prática:
- Consolidação de verticais: aquisições de startups de gestão de cozinhas (kitchen OS) e fintechs de antecipação de recebíveis para aumentar o take rate sem elevar comissão nominal.
- Expansão para não-alimentar: farmácias, pet shops e conveniência já representam 12% do GMV (Volume Bruto de Mercadorias) e crescem 3x mais rápido que o core de restaurantes.
- Reação dos challengers: se Uber Eats e Rappi mantiverem subsídios pesados para ganhar share, o iFood será testado: retalia com guerra de preços (quebrando o discurso) ou aceita perder volume temporário para proteger margem?
O que observar daqui para frente
O empresário do setor deve monitorar três indicadores trimestrais: take rate efetivo (receita líquida / GMV), churn de restaurantes ativos e custo de aquisição de cliente (CAC) vs. lifetime value (LTV) no programa de fidelidade. A divergência entre o discurso de “competição” e a pressão por crescimento a qualquer custo aparecerá primeiro nesses números — muito antes de qualquer nova entrevista.