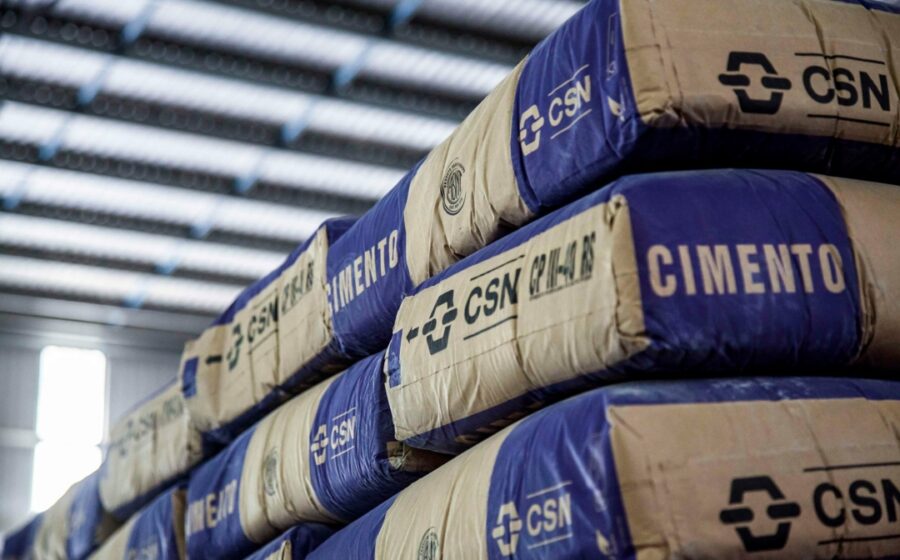
A chinesa Huaxin assumiu o controle da CSN Cimentos em um movimento avaliado em R$ 12,7 bilhões. A transação redesenha o mapa da indústria de materiais de construção no Brasil. Mais do que uma troca de dono, o negócio sinaliza uma mudança estrutural na forma como o capital estrangeiro enxerga ativos pesados por aqui.
Para o investidor ou empresário atento, a pergunta imediata não é o valor — é o que vem depois. A resposta passa por concentração de mercado, alívio de balanço e uma nova dinâmica de preços que pode chegar ao seu canteiro de obras.
O lance que mexeu no tabuleiro do cimento
A Huaxin, gigante asiática do setor, leva uma operação com capacidade relevante e logística integrada. O cheque de R$ 12,7 bilhões entra no caixa da CSN com um destino quase certo: redução de alavancagem. Em linguagem direta, a siderúrgica ganha fôlego financeiro para focar no seu core business — o aço — enquanto transfere a ciclicidade do cimento para quem tem apetite e escala global para geri-la.
Do lado comprador, a lógica é expansão. O Brasil continua sendo um dos poucos mercados de grande porte com deficit habitacional estrutural e demanda por infraestrutura. Quem controla capacidade de produção e distribuição nesse cenário tem poder de precificação no longo prazo.
Impacto direto no seu bolso e na sua estratégia
Se você atua na construção civil, no varejo de materiais ou gere carteiras de investimento expostas ao setor, três vetores merecem monitoramento imediato:
- Concorrência: A entrada de um player chinês com musculatura financeira profunda tende a acirrar a disputa por market share, especialmente no Sudeste.
- Cadeia de suprimentos: A integração logística da CSN (ferrovias, portos) agora serve a uma estratégia global. Isso pode baratear o frete interno ou, inversamente, priorizar rotas de exportação.
- Política de preços: Historicamente, novos entrantes com caixa forte praticam preços agressivos para ganhar volume. Margens de distribuidores e concorrentes menores podem ser comprimidas.
Mas o efeito mais relevante aparece na estrutura de capital da vendedora.
CSN: desalavancagem ou apenas troca de ativo?
A entrada de R$ 12,7 bilhões no caixa altera a métrica dívida líquida/EBITDA da CSN de forma significativa. Para o detentor de bonds ou ações da siderúrgica, isso reduz o risco de crédito no curto prazo. No entanto, a empresa perde a geração de caixa recorrente do cimento — um amortecedor natural contra a volatilidade do minério de ferro.
O mercado precificou a venda como positiva, mas o teste real virá nos próximos balanços: a companhia conseguirá manter a geração de caixa operacional do aço sem o “colchão” do cimento? A resposta ditará a trajetória do papel.
O rito burocrático que ainda pode mudar o jogo
O contrato está assinado, mas o “closing” depende do CADE. A autarquia já analisou concentrações horizontais no cimento com lupa. Se impor remédios — como venda de moinhos ou restrições de atuação regional —, o valor final e a sinergia logística podem encolher.
Além disso, a Huaxin precisará demonstrar ao Banco Central e à Receita Federal a origem dos recursos e a estrutura societária final. Em aquisições desse porte vindas da China, o rito costuma levar de 6 a 12 meses. Até lá, a gestão operacional segue com a CSN, mas as decisões estratégicas de investimento (capex) já podem estar alinhadas ao novo controlador.
O que observar daqui para frente
Guarde três indicadores no radar para os próximos trimestres: a aprovação sem restrições pesadas no CADE, o cronograma de pagamento da dívida da CSN com o produto da venda e o anúncio do primeiro grande plano de expansão de capacidade pela Huaxin no Brasil. Quando esse capex vier — e ele virá —, o sinal será claro: o tabuleiro mudou de vez e a guerra por volume começou.