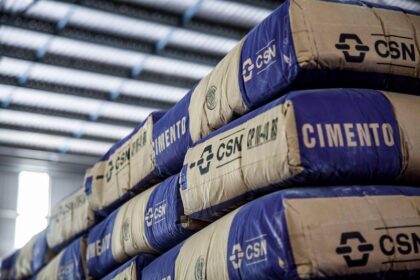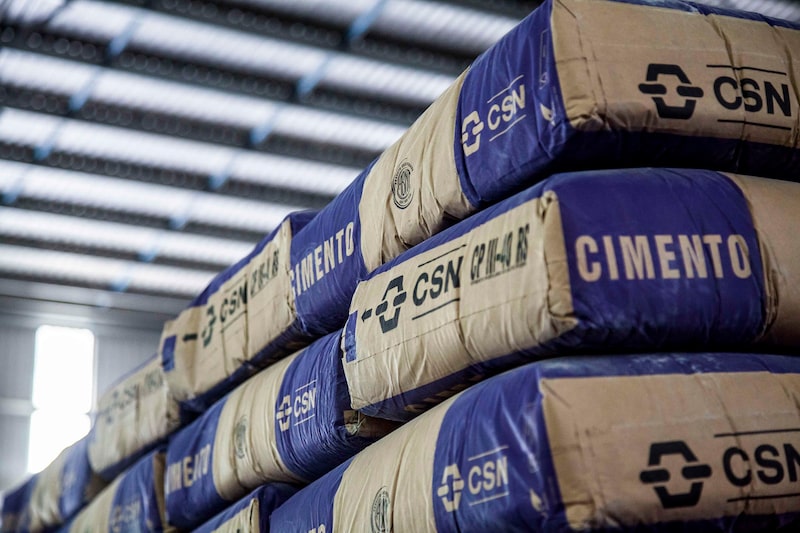
A chinesa Huaxin Cement fechou a aquisição da CSN Cimentos por R$ 12,7 bilhões, movimentando um dos maiores cheques do ano em fusões e aquisições no Brasil. Desse total, cerca de R$ 3 bilhões referem-se à assunção de dívidas da unidade. O acordo, assinado no sábado (7), coloca fim a uma disputa acirrada que envolvia a Votorantim em parceria com a italiana Cementir.
Para o grupo de Benjamin Steinbruch, a venda não é apenas uma transação: é uma peça-chave no tabuleiro de desalavancagem. A dívida consolidada da CSN beira os R$ 42 bilhões, e esta operação remove um passivo relevante do balanço de uma só vez.
Por que o Cade deve dar sinal verde rápido
A aprovação do Conselho Administrativo de Defesa Econômica (Cade) ainda é necessária, mas o caminho tende a ser mais curto que o habitual. A Huaxin possui apenas pedreiras no Brasil, sem ativos industriais de moagem ou produção de cimento que sobreponham mercados.
Esse detalhe elimina o principal fantasma antitruste: a concentração de mercado. Se a Votorantim — já gigante no setor — tivesse vencido, a análise seria profunda e demorada, com fortes riscos de remédios estruturais ou veto.
- Valor total da operação: R$ 12,7 bilhões (Enterprise Value).
- Dívida assumida: ~R$ 3 bilhões.
- Assessores: Morgan Stanley (CSN) e Itaú BBA (Huaxin).
- Concorrentes diretos: Votorantim + Cementir.
O alívio imediato e a mudança de rota na infraestrutura
Com o caixa reforçado, a pressão para vender a divisão de infraestrutura da CSN diminuiu drasticamente. Antes tratada como urgência, a negociação desse ativo passa a ser opcional: o grupo agora avalia se vende parte, o todo ou mantém o negócio, sem o relógio correndo contra a alavancagem.
A estratégia de “vender para desalavancar” já vinha rendendo frutos. Recentemente, a siderúrgica se desfez de um ativo de aço na Alemanha por aproximadamente R$ 3 bilhões. Há ainda unidades em Portugal (duas) e na Espanha no radar, embora o potencial de arrecadação desses europeus seja bem inferior ao da operação alemã.
O que o investidor deve monitorar daqui para frente
A entrada de um player chinês puramente de cimento no parque fabril brasileiro sinaliza apetite por expansão orgânica via aquisição. A Huaxin ganha capacidade instalada, logística e reservas minerais de forma instantânea.
Para o mercado, restam três pontos de atenção nas próximas semanas: a tramitação no Cade (sem surpresas, mas com prazos burocráticos), o destino final da divisão de infraestrutura da CSN e a capacidade de geração de caixa livre da siderúrgica após a saída do segmento de cimento. O balanço do próximo trimestre mostrará se a “cirurgia” no balanço foi suficiente para estabilizar a relação dívida/EBITDA nos níveis desejados pela gestão.