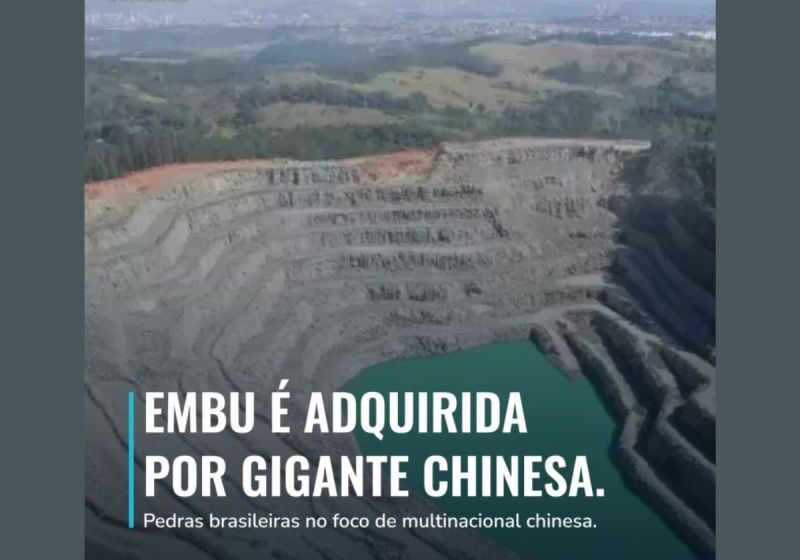
A chinesa Huaxin Cement fechou a aquisição da CSN Cimentos por R$ 12,7 bilhões em um movimento que reconfigura o setor e alivia a pressão financeira do grupo de Benjamin Steinbruch. Desse total, cerca de R$ 3 bilhões correspondem à assunção de dívidas da unidade. O contrato foi assinado no sábado (7), marcando uma das maiores transações de fusão e aquisição do país nos últimos tempos.
Mas o cheque gordo resolve todos os problemas da CSN? A resposta curta é: não, mas compra um tempo precioso.
O alívio imediato no balanço
A dívida consolidada do grupo CSN gira em torno de R$ 42 bilhões. A entrada de caixa líquido (após o abatimento da dívida transferida) reduz a alavancagem e tira o fôlego curto das negociações. Com a operação, a siderúrgica ganha margem para gerir os passivos sem a urgência de se desfazer de ativos a preços de ocasião.
Além do cimento, a companhia já havia vendido uma unidade de aço na Alemanha por aproximadamente R$ 3 bilhões. São dois golpes seguidos no endividamento em poucos meses.
Por que a Huaxin venceu a disputa?
A briga foi acirrada. Do outro lado da mesa, a Votorantim Cimentos formava consórcio com a italiana Cementir. O desempate não foi apenas financeiro: foi regulatório.
A Huaxin possui apenas pedreiras no Brasil, sem fábricas de cimento integradas. Para o Cade (Conselho Administrativo de Defesa Econômica), isso significa baixa sobreposição horizontal e análise mais célere. Se a Votorantim levasse, a concentração de mercado exigiria remédios complexos e longas negociações antitruste.
- Assessoria CSN: Morgan Stanley;
- Assessoria Huaxin: Itaú BBA;
- Pendência: Aprovação do Cade (expectativa de tramitação rápida).
Divisão de infraestrutura: venda sai do modo “urgente”
Com o caixa reforçado, a CSN muda a estratégia para o braço de infraestrutura. Antes tratada como prioridade absoluta para gerar liquidez, a venda agora será avaliada com calma. A direção vai decidir se vende parte, o todo ou mantém o ativo — sem a arma na cabeça do endividamento curto.
Essa mudança de ritmo pode valorizar o ativo no mercado, já que potenciais compradores sabem que o vendedor não está mais desesperado.
O que sobra na mesa de negociações
Ainda há ativos europeus no radar de desinvestimento: duas unidades em Portugal e uma na Espanha. Os valores, contudo, são fracionados perto do ticket da Alemanha ou do cimento. A soma dessas vendas complementa a estratégia, mas não move a agulha da dívida total como a operação recém-anunciada.
O que observar daqui para frente
O fechamento definitivo depende do carimbo do Cade. A promessa de celeridade existe, mas prazos regulatórios são imprevisíveis. Paralelamente, o mercado vai monitorar: a destinação exata do caixa líquido (amortização? recompra de bonds? investimento?); o desenho final da venda de infraestrutura; e a execução da saída dos ativos ibéricos. A equação da dívida melhorou, mas o passivo de R$ 42 bilhões ainda exige gestão ativa nos próximos trimestres.