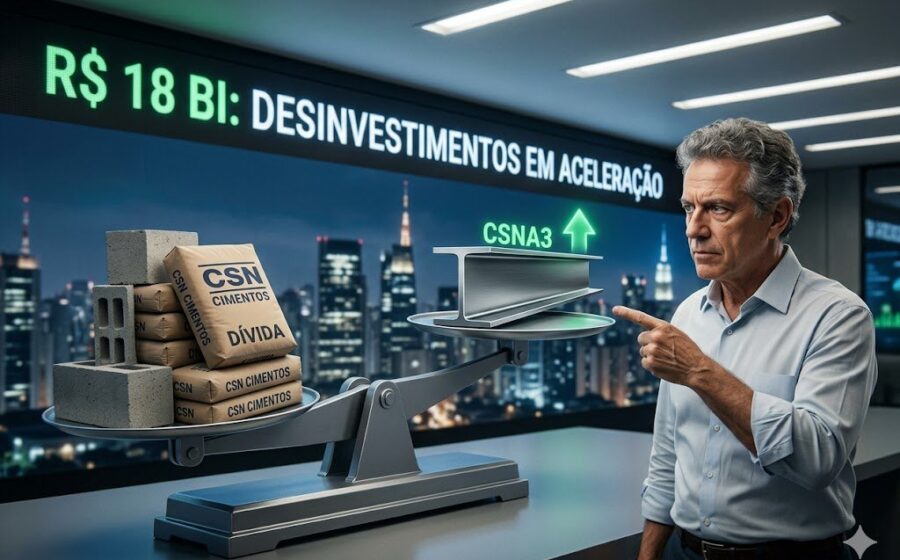
A chinesa Huaxin confirmou a aquisição da CSN Cimentos por R$ 12,7 bilhões em acordo assinado no sábado (7), movimentando uma das maiores fusões do ano no Brasil. A operação injeta fôlego imediato no caixa do grupo de Benjamin Steinbruch, mas a aprovação do Cade ainda separa a assinatura do dinheiro na conta. O desfecho muda o tabuleiro de ativos que a CSN ainda pretende negociar.
O preço da disputa e quem ficou de fora
Do valor total, cerca de R$ 3 bilhões correspondem a dívidas assumidas pela compradora. A disputa foi acirrada até o fim: a Huaxin superou um consórcio formado pela Votorantim em parceria com a italiana Cementir, conforme antecipado pelo mercado em outubro. A escolha do grupo chinês não foi apenas financeira; a estrutura societária da compradora pesou na decisão final.
Morgan Stanley assessorou a CSN na venda, enquanto o Itaú BBA representou os interesses da Huaxin. A transação foi comunicada via fato relevante e agora segue para a análise regulatória obrigatória.
Por que o Cade deve correr com a aprovação
A expectativa de fontes próximas à negociação é de tramitação célere no Conselho Administrativo de Defesa Econômica. O motivo é simples: a Huaxin possui apenas pedreiras no território brasileiro, sem unidades de moagem ou produção integrada de cimento.
Esse detalhe elimina sobreposição horizontal relevante, o maior entrave antitruste em deals do setor. Se a Votorantim — já gigante no mercado nacional — tivesse vencido, a análise exigiria remédios complexos e prazos longos, o que travaria o desembolso vital para a CSN.
O efeito dominó na dívida de R$ 42 bilhões
Para o investidor, o número central permanece a alavancagem do grupo vendedor. A dívida consolidada da CSN gira em torno de R$ 42 bilhões. A entrada líquida desta operação — somada à venda recente de um ativo siderúrgico na Alemanha por aproximadamente R$ 3 bilhões — reduz a pressão de curto prazo sobre indicadores de cobertura de juros e geração de caixa livre.
- Entrada estimada (CSN Cimentos): ~R$ 9,7 bilhões líquidos de dívida;
- Entrada confirmada (Ativo Alemanha): ~R$ 3 bilhões;
- Dívida bruta alvo: R$ 42 bilhões.
Com esse alívio, a administração ganha margem para negociar os ativos restantes sem a “faca no pescoço” de vencimentos imediatos.
Infraestrutura e Europa: os próximos passos da CSN
A consequência direta mais relevante aparece na divisão de infraestrutura. Com o caixa recomposto, a CSN tirou o pé do acelerador na venda desse negócio. A empresa agora avalia se vende parte ou a totalidade da unidade, mas sem a urgência que ditava os termos há semanas.
No radar internacional, restam ativos em Portugal (dois) e na Espanha (um). A expectativa é de que sejam negociados, porém os valores não se comparam à soma alcançada na operação alemã. O foco estratégico migra de “vender para sobreviver” para “vender para otimizar portfólio”.
O que observar daqui para frente
O cronograma agora depende de duas variáveis: o rito do Cade — que deve sair sem restrições relevantes — e a precificação dos ativos europeus residuais. Para o mercado, o sinal claro é a desalavancagem forçada dando espaço a uma gestão de portfólio mais seletiva. Quem acompanha o papel deve monitorar o prazo de fechamento (closing) e a destinação exata dos recursos no próximo balanço: redução bruta de dívida ou reforço de caixa para aquisições futuras.