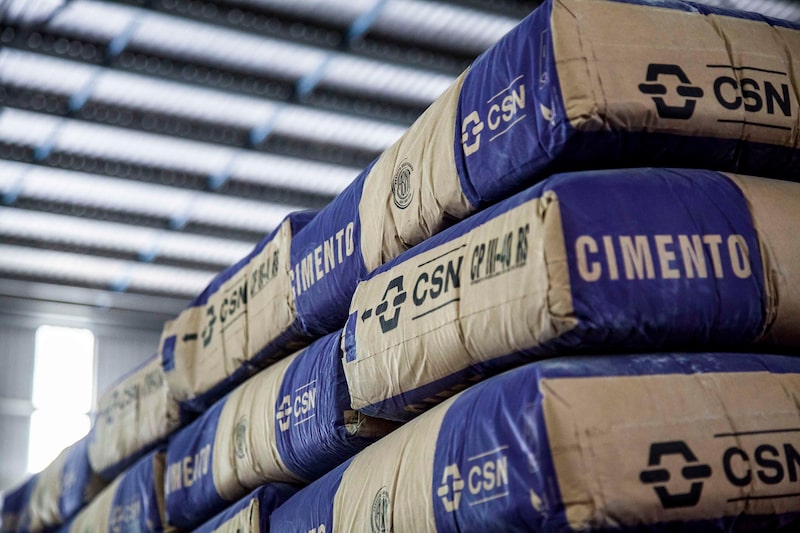
A chinesa Huaxin Cement fechou a aquisição da CSN Cimentos por R$ 12,7 bilhões, marcando a maior transação do setor no Brasil nos últimos anos. O negócio coloca um player asiático no controle de uma fatia relevante da capacidade nacional de produção. A pergunta que fica: como isso reconfigura a competição e os preços nos próximos trimestres?
O tamanho da operação em números
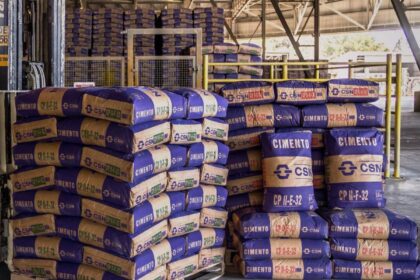
O valor de R$ 12,7 bilhões inclui a aquisição de 100% das ações da CSN Cimentos, além da assunção de dívidas da unidade. A fábrica principal, localizada em Arcos (MG), tem capacidade instalada de 4,7 milhões de toneladas por ano. Somadas às demais unidades, a operação entrega à Huaxin cerca de 12% de market share no país.
Para efeito de comparação, a transação supera em quase 40% o valor pago pela Votorantim na compra da Suprema, em 2021. O múltiplo implícito de EV/EBITDA gira em torno de 8,5 vezes, alinhado ao praticado em deals recentes do setor de materiais básicos na América Latina.
Por que a Huaxin entrou agora
O grupo chinês vinha monitorando ativos brasileiros há pelo menos três anos. A combinação de câmbio favorável, ativos desalavancados e expectativa de retomada da infraestrutura criou a janela. A CSN, por sua vez, acelera seu plano de desendividamento — a venda reduz a alavanca financeira da companhia para abaixo de 2,5 vezes dívida líquida/EBITDA.
- Capacidade ganha: 4,7 mi ton/ano em Arcos + unidades de moagem
- Participação de mercado: ~12% do consumo nacional
- Alavanca CSN pós-venda: < 2,5x dívida líquida/EBITDA
O efeito nos concorrentes diretos
Votorantim, InterCement e Holcim passam a ter um rival com estrutura de custo distinta. A Huaxin traz acesso a financiamento em yuan a taxas inferiores às praticadas no mercado local e tecnologia de fornos de última geração que reduzem o consumo de calor por tonelada de clínquer. Isso pressiona margens de quem não tem escala equivalente.
Mas o efeito mais relevante aparece na logística. A planta de Arcos está a 200 km de Belo Horizonte e conectada à malha ferroviária da MRS. A integração com portos de exportação dá à chinesa opcionalidade: abastece o mercado interno em alta ou escoa excedente quando a demanda doméstica arrefece.
Cenários para o preço do saco
Historicamente, entradas de grandes players estrangeiros no cimento brasileiro geraram dois movimentos opostos. No curto prazo, costuma haver estabilidade ou leve queda — o novo entrante precisa ganhar volume para diluir o capex. No médio prazo, a racionalização de capacidade costuma sustentar patamares de preço mais elevados.
Analistas de sell-side projetam que, se a Huaxin mantiver a disciplina de preços vista na China e no Sudeste Asiático, o índice de preço real do cimento pode subir 3% a 5% ao ano acima da inflação nos próximos 24 meses. O risco está em uma guerra de market share caso a demanda da construção civil frustre as expectativas do PAC e do Minha Casa, Minha Vida.
O que observar daqui pra frente
Três gatilhos ditam o ritmo da integração: aprovação do CADE (condicionantes de concentração regional em Minas Gerais), renegociação de contratos de gás natural para os fornos e o cronograma de investimentos em descarbonização que a Huaxin prometeu ao BNDES. O primeiro relatório de sustentabilidade conjunto sai no segundo semestre. Quem acompanha o setor deve monitorar a taxa de utilização da fábrica de Arcos — acima de 85% sinaliza que a chinesa está priorizando volume sobre preço.