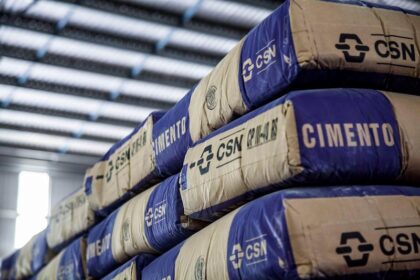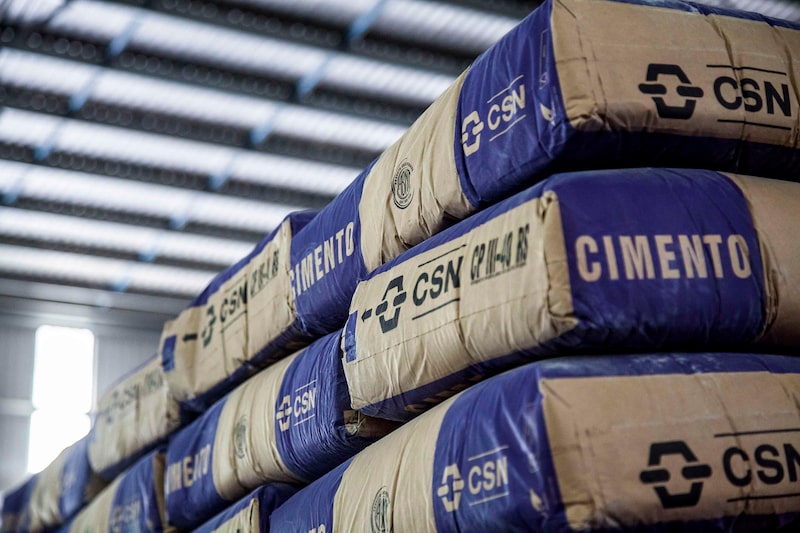
A chinesa Huaxin Cement fechou a compra da CSN Cimentos por R$ 12,7 bilhões, num movimento que redesenha a concentração do setor no Brasil. O valor inclui dívidas assumidas e coloca o gigante asiático no topo da capacidade instalada nacional. Mas o cheque assinado esconde uma disputa silenciosa por logística, reservas minerais e poder de precificação que vai muito além da fábrica.
Para o empresário que compra insumo ou o investidor que acompanha o setor de construção, a pergunta imediata é: como isso afeta o preço do saco na obra e a margem das construtoras nos próximos trimestres?
O tamanho da jogada em números
A transação eleva a Huaxin para a liderança isolada em capacidade produtiva no país, superando Votorantim e InterCement. São 14 fábricas integradas, 12 unidades de moagem e uma rede de distribuição que cobre 80% do PIB brasileiro. O enterprise value de R$ 12,7 bilhões representa um múltiplo de cerca de 7,5x EBITDA estimado — acima da média histórica do setor, sinalizando prêmio por ativos logísticos difíceis de replicar.
- Capacidade combinada: ~45 milhões de toneladas/ano
- Participação de mercado estimada: 28% a 30%
- Reservas de calcário: mais de 3 bilhões de toneladas
- Frota própria: 1.200 vagões e 3 terminais portuários
O prêmio pago reflete, sobretudo, a malha ferroviária e portuária que a CSN Cimentos herdou do grupo CSN — ativo que permitiria à Huaxin escoar produto do interior de Minas e São Paulo para o litoral sem depender de terceiros.
Por que a CSN vendeu agora
O grupo CSN vinha reduzindo alavancagem desde 2022. A divisão de cimentos, embora rentável, consumia caixa em expansões de fornos e moagens enquanto o aço demandava investimentos em descarbonização e laminações. Vender no pico do ciclo de preços — o cimento acumula alta real de 18% em 24 meses — maximiza o retorno para o acionista controlador.
Além disso, a CSN mantém contrato de fornecimento de escória de alto-forno (matéria-prima para cimento pozolânico) por 15 anos, garantindo receita recorrente sem o risco operacional da fábrica.
O efeito nos preços e na concorrência
Com 30% do mercado nas mãos de um único player, o Cade deve impor remédios. A tendência é a venda de ativos em regiões onde a sobreposição cria monopólio de fato — sobretudo no Sudeste e no Sul. Até lá, a Huaxin ganha poder de “price maker” nas praças onde não há importação competitiva.
Importação, aliás, é o contrapeso. Com o dólar acima de R$ 5,20, o cimento importado da Turquia, Egito e Vietnã chega ao Nordeste a preços 12% a 15% abaixo do praticado pelas grandes nacionais. A Huaxin terá de calibrar aumentos sob risco de perder share costeiro para navios.
O que observar daqui para frente
Três variáveis ditam o desfecho prático para quem compra ou investe:
- Condicionantes do Cade: prazo de 180 a 240 dias para decisão final; fique atento a quais moagens serão desinvestidas.
- Integração logística: se a Huaxin conseguir operar a malha ferroviária da ex-CSN a 90% da capacidade, o custo por tonelada-km cai 20% a 25%.
- Cenário cambial: dólar abaixo de R$ 5,00 reabre janela de importação massiva no Nordeste, forçando guerra de preços.
Enquanto a poeira baixa, construtoras e distribuidores regionais devem travar contratos de fornecimento com cláusulas de reajuste indexados a IGPM + teto de 8% ao ano — proteção razoável num cenário de concentração elevada e câmbio volátil.