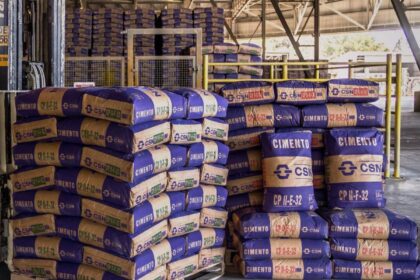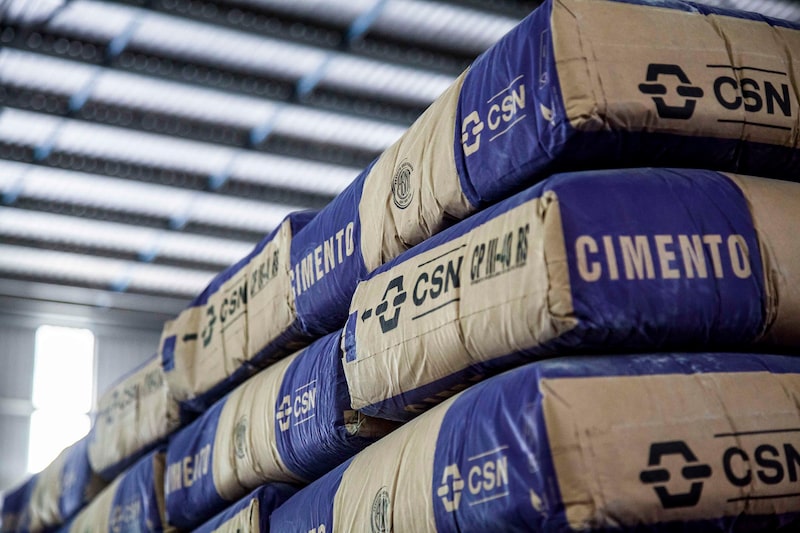
A chinesa Huaxin Cement fechou a aquisição da CSN Cimentos por R$ 12,7 bilhões, criando um gigante com capacidade anual superior a 30 milhões de toneladas. O negócio redefine o mapa da indústria no Brasil e levanta dúvidas sobre preços, concorrência e o futuro dos demais players.
A operação ainda depende de aval do Cade, mas já sinaliza uma nova fase de consolidação. Quem ganha e quem perde com esse movimento?
O tamanho do novo player
A Huaxin assume ativos que incluem 13 fábricas integradas, 5 unidades de moagem e uma rede de distribuição que cobre 14 estados. Somada à capacidade que o grupo chinês já detinha no país — cerca de 8 milhões de toneladas via participação na Bravo —, a empresa passa a deter aproximadamente 18% do mercado nacional.
Para efeito de comparação, a Votorantim Cimentos lidera com cerca de 30%, seguida pela InterCement (agora Cimpor) com 22%. O novo bloco chinês torna-se o terceiro maior força do setor, à frente de players como Mizu e Brennand.
- Valor da transação: R$ 12,7 bilhões (enterprise value)
- Capacidade combinada: ~30 milhões de toneladas/ano
- Participação de mercado estimada: 18%
- Estados atendidos: 14
Por que a CSN vendeu agora
A siderúrgica comandada por Benjamin Steinbruch carregava a divisão de cimentos como ativo não essencial há anos. O endividamento líquido da CSN encerrou o terceiro trimestre em R$ 32,4 bilhões, com alavancagem (dívida líquida/EBITDA) acima de 3,5 vezes — patamar que incomoda agências de rating e investidores.
A venda injeta caixa imediato e permite foco no core business de aço e mineração. Analistas estimam que a transação reduza a alavancagem para algo próximo de 2,5 vezes, dependendo do uso dos recursos.
O apetite chinês por ativos reais
A Huaxin não é novata no Brasil. Desde 2021, o grupo detém fatia relevante na Bravo Cimentos, operação formada por ativos da antiga LafargeHolcim. A estratégia segue o manual de expansão internacional de estatais chinesas: comprar capacidade ociosa ou subutilizada em mercados com demanda resiliente e infraestrutura deficitária.
O Brasil consome cerca de 330 kg de cimento per capita ao ano — abaixo da média global de 500 kg e muito aquém dos 1.500 kg da China. O déficit habitacional de 5,8 milhões de moradias e o pipeline de obras de infraestrutura (PAC, concessões, saneamento) sustentam a tese de crescimento estrutural.
Riscos para a concorrência e preços
O Cade tende a analisar a operação sob a ótica de concentração regional. Em mercados como Nordeste e Norte, onde a CSN Cimentos tem presença forte e a Huaxin/Bravo também atua, a soma de market share pode ultrapassar 40% em raios de 150 km — raio logístico relevante para o cimento, dado o custo do frete.
Remédios antitruste, como venda de ativos em praças específicas, não estão descartados. Precedentes recentes (como a fusão Votorantim/InterCement, bloqueada em 2019) mostram rigidez do órgão em setores com barreiras de entrada altas e produto homogêneo.
O que observar nos próximos meses
A aprovação do Cade é o gatilho imediato. O prazo padrão é de 240 dias, prorrogáveis por mais 90. Enquanto isso, a CSN segue operando a unidade de forma independente.
Do lado operacional, a integração de culturas — gestão chinesa de longo prazo versus estilo brasileiro de ciclos curtos — será teste decisivo. A Huaxin costuma manter equipes locais, mas impõe metas de eficiência energética e redução de custo fixo agressivas.
Para o empresário da construção, a mensagem prática: monitore os anúncios de reajuste no primeiro semestre de 2025. Historicamente, consolidações desse porte reduzem a pressão competitiva em praças sobrepostas, o que costuma se traduzir em repasses acima da inflação ao consumidor final.