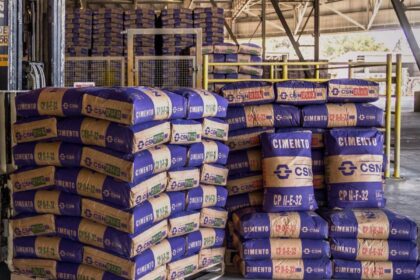
A chinesa Huaxin assinou neste sábado (7) a compra da CSN Cimentos por R$ 12,7 bilhões, valor que já embute cerca de R$ 3 bilhões em dívidas. A operação reconfigura o tabuleiro do setor e alivia a alavancagem do grupo de Benjamin Steinbruch, mas a velocidade da aprovação regulatória pode ser o verdadeiro motor do negócio.
Os números que redesenham a dívida da CSN
Com dívida total na casa dos R$ 42 bilhões, a CSN usa a transação para dar fôlego ao balanço. Dos quase R$ 13 bilhões, a parcela líquida que entra no caixa ajuda a reduzir a pressão de curto prazo sobre os credores.
Em paralelo, o grupo finalizou recentemente a venda de um ativo de aço na Alemanha por aproximadamente R$ 3 bilhões. Juntas, as duas operações sinalizam uma estratégia clara de desmobilização de ativos não essenciais para fortalecer a posição financeira no Brasil.
Por que a Huaxin saiu na frente da Votorantim
A disputa foi acirrada. A Votorantim, em consórcio com a italiana Cementir, era a outra pretendente de peso. No entanto, a estrutura da compradora chinesa trouxe uma vantagem regulatória decisiva.
A Huaxin possui apenas pedreiras no território nacional. Para o Cade (Conselho Administrativo de Defesa Econômica), isso significa ausência de sobreposição horizontal relevante no mercado de cimento. O cenário seria bem diferente se a Votorantim, já gigante no setor, assumisse o controle.
- Assessores: Morgan Stanley (lado CSN) e Itaú BBA (lado Huaxin).
- Valor total: R$ 12,7 bilhões (inclui dívida).
- Prazo: Assinatura em 07/11/2026; pendente de aval do Cade.
O efeito cascata na divisão de infraestrutura
Com a entrada desse volume de recursos, a urgência para vender a divisão de infraestrutura da CSN desapareceu. A companhia agora avalia com calma se negocia uma fatia minoritária, o controle total ou mantém o ativo no portfólio.
Essa mudança de ritmo dá margem para negociar melhores múltiplos. Não há mais a necessidade de “queimar” ativos para honrar vencimentos imediatos, o que costuma prejudicar o valor final em processos competitivos.
O que ainda está na mesa de vendas na Europa
O mapa de desinvestimentos não fecha por aqui. Restam ativos em Portugal (duas unidades) e na Espanha (uma unidade) que devem ser ofertados ao mercado.
A expectativa, contudo, é de valores modestos perto do aporte alemão. A geografia e a escala desses negócios não sustentam valuation semelhante, mas servem para limpar a estrutura internacional do grupo.
O que observar daqui para frente
O próximo gatilho relevante é o parecer do Cade. A simplicidade da estrutura da Huaxin no Brasil sugere tramitação célere, possivelmente sem restrições complexas. Se confirmada a agilidade, a CSN converte o ativo em liquidez real ainda no primeiro semestre de 2027.
Para investidores e credores, o sinal a monitorar é a destinação do caixa líquido: redução bruta do endividamento bruto ou recompra de papéis no mercado secundário. A escolha dirá se a prioridade é desalavancagem contábil ou otimização de custo de capital.