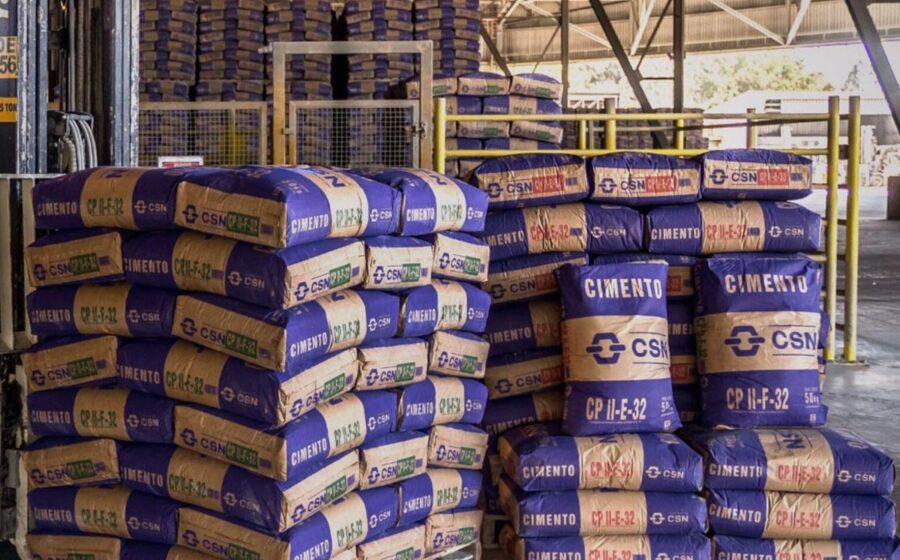
A chinesa Huaxin confirmou a aquisição da CSN Cimentos por R$ 12,7 bilhões em acordo assinado no último sábado (7). A operação injeta fôlego imediato no grupo de Benjamin Steinbruch, mas deixa no ar o futuro da divisão de infraestrutura. A aprovação no Cade promete ser mais rápida do que o cenário anterior desenhava.
O tamanho do negócio e o alívio no caixa
Do valor total, cerca de R$ 3 bilhões correspondem à assunção de dívidas da unidade de cimento. O montante restante entra direto no caixa da CSN, atacando o passivo consolidado que gira em torno de R$ 42 bilhões. Trata-se de uma das maiores transações de fusões e aquisições registradas no país nos últimos anos.
A venda era o pilar central do plano de desalavancagem da siderúrgica. Com o cheque da Huaxin e os R$ 3 bilhões já embolsados na venda de ativo de aço na Alemanha, a pressão por caixa diminui consideravelmente.
Por que a Huaxin levou a melhor sobre a Votorantim
A disputa foi acirrada. A Votorantim, em consórcio com a italiana Cementir, era a outra finalista. O fator decisivo, porém, foi antitruste: a Huaxin possui apenas pedreiras no Brasil, o que torna a sobreposição de mercado mínima.
Fontes próximas ao processo indicam que o Cade (Conselho Administrativo de Defesa Econômica) deve analisar o caso com celeridade. Se a Votorantim vencesse, a complexidade regulatória seria muito maior, dada a capilaridade da empresa no mercado nacional de cimento.
- Comprador: Huaxin Cement (China)
- Vendedor: CSN (Grupo Benjamin Steinbruch)
- Valor Enterprise Value: R$ 12,7 bilhões
- Dívida assumida: ~R$ 3 bilhões
- Assessores: Morgan Stanley (CSN) | Itaú BBA (Huaxin)
Infraestrutura: a pressa acabou, a estratégia começa
Com a venda do cimento sacramentada, a CSN tira o pé do acelerador nas negociações da divisão de infraestrutura. Antes tratada como urgência para reduzir alavancagem, a unidade agora será avaliada com calma: o grupo analisa vender parte, o todo ou manter o ativo.
Essa mudança de ritmo altera a dinâmica de valor. Sem a “faca no pescoço” da dívida, Steinbruch ganha poder de barganha para esperar o melhor múltiplo de mercado.
Europa: o fim de um ciclo de ativos não essenciais
A venda na Alemanha foi apenas o primeiro movimento. Restam no radar dois ativos em Portugal e um na Espanha. A expectativa interna é de que as transações aconteçam, mas os valores individuais não se comparam à magnitude do negócio alemão ou ao da cimentícia.
O foco da gestão migra definitivamente para o core business siderúrgico e de mineração no Brasil, setores onde a CSN detém vantagem competitiva real.
O que observar daqui para frente
O próximo marco relevante é o parecer do Cade. A tramitação simplificada deve durar meses, não anos. Enquanto isso, o mercado monitorará a trajetória da dívida líquida/EBITDA da CSN nos próximos balanços — a meta não declarada é aproximar o indicador de 2,5x.
Outro ponto de atenção: o destino da divisão de infraestrutura. Se a CSN optar por um IPO ou venda de participação minoritária, pode destravar valor oculto sem abrir mão do controle operacional. Para investidores, a tese de “desalavancagem forçada” dá lugar a uma tese de “otimização de portfólio”.