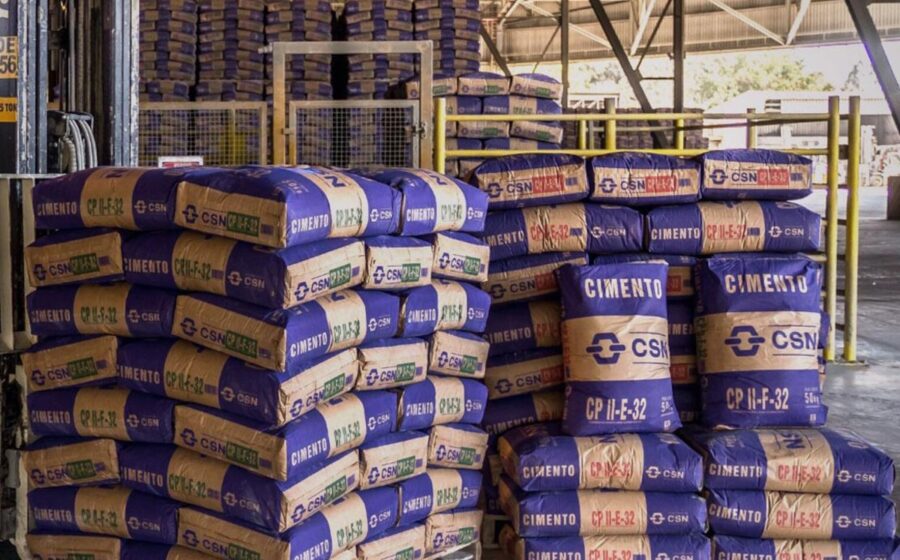
A CSN (Companhia Siderúrgica Nacional) assinou neste domingo (8) o contrato para vender 100% da CSN Cimentos ao grupo chinês Huaxin por um enterprise value de R$ 12,7 bilhões. A operação marca a maior desmobilização de ativos da siderúrgica nos últimos anos e mira diretamente o ponto nevrálgico da companhia hoje: o endividamento.
O valor, porém, não é líquido e certo. O preço final passará por ajustes de dívida líquida e capital de giro até o fechamento — o que significa que o cheque real pode encolher. A pergunta que fica é: quais obstáculos ainda separam a assinatura do dinheiro no caixa?
O tamanho do negócio e o destino dos recursos
A transação envolve a totalidade das ações da unidade de cimentos, segundo fato relevante divulgado ao mercado. A CSN foi direta ao declarar o objetivo: redução do endividamento e equacionamento da estrutura de capital.
No fim de julho, a empresa projetou prejuízo líquido entre R$ 1,3 bilhão e R$ 1,4 bilhão no primeiro semestre, quase dobrando a perda de R$ 861,9 milhões registrada no mesmo período do ano anterior. A venda surge, portanto, como oxigênio financeiro imediato.
- Valor da empresa (EV): R$ 12,7 bilhões
- Comprador: Huaxin Cement (China)
- Ativo: 2ª maior produtora de cimento do Brasil
- Condição: Sujeito a ajustes de dívida líquida e capital de giro
A digital do novo CEO na primeira grande jogada
A negociação vinha sendo costurada há meses, mas ganhou velocidade e definição sob o comando de Fábio Schvartsman. Ele assumiu o posto deixado por Benjamin Steinbruch, que esteve à frente da companhia por mais de duas décadas.
A escolha por vender 100% da operação — abandonando o plano inicial de manter participação minoritária — sinaliza urgência em limpar o balanço. Em agosto, a CSN já havia reduzido a pedida de R$ 15 bilhões para R$ 12 bilhões para viabilizar o negócio.
O caminho regulatório: três portas que precisam abrir
Assinatura não é fechamento. A conclusão depende de três aprovações sequenciais e independentes:
- Cade (Brasil): Análise concorrencial — a Huaxin entra num mercado concentrado.
- Aneel (Brasil): Anuência prévia devido às usinas hidrelétricas no portfólio da cimenteira.
- Reguladores chineses: Aval de Pequim para o investimento externo.
Não há prazo garantido. Historicamente, o Cade costuma levar de 6 a 12 meses para casos complexos de concentração horizontal. A anuência da Aneel adiciona uma camada técnica extra, muitas vezes subestimada pelo mercado.
Quem ficou para trás na disputa
A Huaxin superou concorrentes de peso. A J&F Investimentos (holding dos irmãos Batista) apresentou oferta de R$ 10 bilhões. Votorantim, Polimix e a italiana Cementir também circularam nos bastidores, mas não formalizaram propostas que batessem o valor final aceito pela CSN.
O desfecho reforça o apetite chinês por ativos de infraestrutura no Brasil, mesmo em cenário de juros altos e câmbio volátil.
O que observar daqui para frente
O investidor deve monitorar três variáveis nos próximos trimestres: a trajetória da alavancagem financeira da CSN pós-recebimento (líquido de ajustes), a velocidade das aprovações regulatórias — qualquer travamento no Cade ou Aneel posterga o desalavancamento — e, por fim, o desempenho operacional da siderúrgica “pura”, agora sem o fluxo de caixa da cimenteira para amortecer ciclos de minério.
O cheque de R$ 12,7 bilhões resolve a liquidez de curto prazo, mas a tese de investimento passa a depender exclusivamente da volatilidade do minério de ferro e da gestão de custos em Volta Redonda. O mercado já precificou a venda; o teste real será a execução do que sobrou.