A reposição dos estoques no atacado e o aquecimento das vendas no varejo sinalizam um novo fôlego para a cadeia pecuária nas primeiras semanas de novembro. O gatilho foi a combinação clássica de início de mês: salários, bonificações e o feriado prolongado injetaram liquidez imediata no consumo. Mas a sustentação dos preços vai além da sazonalidade.
Com a oferta restrita nas câmaras frias, a alta não se limitou a um ou dois cortes. O movimento foi generalizado, atingindo carcaças, traseiro, dianteiro e diferentes praças estaduais. O cenário desenha um fim de ano com pressão altista, mas com nuances que o produtor e o investidor precisam monitorar de perto.
O choque de oferta que segurou o preço
A menor disponibilidade de produto nas câmaras frias funcionou como um piso natural para as cotações. Mesmo com a demanda oscilando nas semanas anteriores, a impossibilidade de recompor estoques rapidamente impediu que os preços recuassem. No atacado de carne com osso, o reflexo foi imediato: todas as categorias de carcaças casadas renovaram recordes nominais.
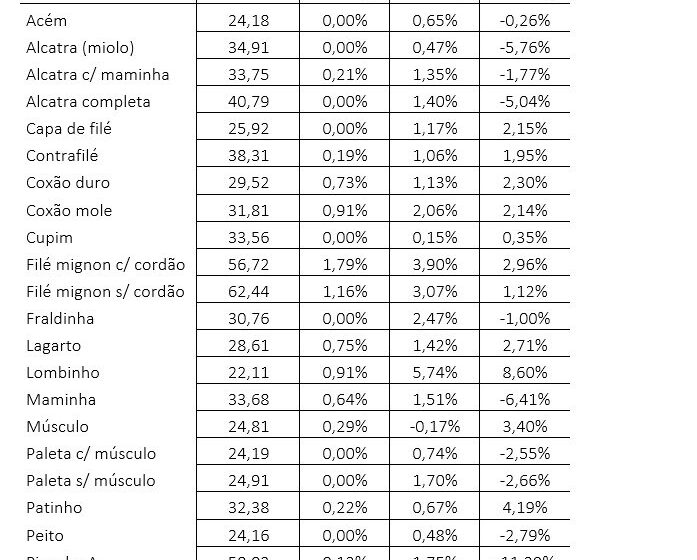
A carcaça do boi capão liderou os ganhos, avançando 1,6% para R$ 25,75/kg. O boi inteiro subiu 0,4%, cotado a R$ 25,00/kg. Entre as fêmeas, a vaca valorizou 0,8% (R$ 24,50/kg) e a novilha 0,6% (R$ 25,00/kg). No segmento sem osso, a média geral subiu 0,7%, com destaque para a capa de filé (+2,5%) no traseiro e o lombinho (+2,0%) no dianteiro.
Varejo: um mapa de contrastes regionais
Diferente do atacado, o varejo não caminhou em bloco. Cada praça reagiu à sua maneira, revelando dinâmicas locais de estoque e poder de compra da população. O resultado é um mosaico onde altas expressivas convivem com quedas pontuais nos mesmos cortes.
- Paraná e Goiás puxaram a alta média (0,8%), com destaque para maminha (+2,2%) e acém (+5,9%).
- Minas Gerais avançou 0,5%, impulsionada pela fraldinha (+3,9%).
- Mato Grosso do Sul subiu 0,7%, com o peito valorizando 3,6%.
- Rio Grande do Sul teve ajuste discreto de 0,2%, mas a picanha B saltou 3,2%.
- São Paulo travou: média estável, com 11 cortes em alta, 8 em queda e fraldinha recuando 4,3%.
- Mato Grosso subiu 0,2%, porém o miolo de alcatra despencou 5,1%.
- Rio de Janeiro foi a única praça no vermelho (-0,9%), com contrafilé caindo 4,2%.
Essa assimetria exige atenção: o que sobe em Curitiba pode cair no Rio. Para quem negocia volume ou gere carteira de fornecimento, a leitura microrregional deixa de ser detalhe e vira estratégia.
Concorrência com frango e suíno piorou em outubro
Olhando para o mês cheio anterior, a carne bovina perdeu competitividade relativa. O dianteiro bovino acumulou alta de 7,7% (R$ 1,50/kg), fechando outubro a R$ 21,10/kg. No mesmo período, o frango médio caiu 2,9% (R$ 7,25/kg) e o suíno especial subiu 6,5% (R$ 9,80/kg).
Na prática, a relação de troca se deteriorou:
- Bovino vs Frango: piora de 10,9%. A razão subiu de 2,62 para 2,91 kg de frango por kg de dianteiro.
- Bovino vs Suíno: leve piora de 1,1%. A razão foi de 2,13 para 2,15 kg de suíno por kg de dianteiro.
O consumidor sensível a preço ganhou incentivo extra para migrar para as proteínas alternativas. Ainda assim, a demanda por bovino reagiu em novembro, sugerindo que a preferência cultural e as festas de fim de ano contam mais que a matemática fria no curto prazo.
O que observar daqui para frente
O curto prazo aponta para manutenção do aquecimento. A entrada do 13º salário e as bonificações de fim de ano devem sustentar o fluxo de caixa das famílias, mantendo o varejo demandante. No atacado, a reposição de estoques segue como prioridade, o que tende a dar suporte às cotações da carcaça.
Do lado da oferta, a disponibilidade de boiadas terminadas continua restrita. Se a indústria não conseguir ampliar o abate nas próximas semanas, a tendência é de novos recordos nominais. Para o pecuarista, o momento exige disciplina: travar margens no mercado futuro pode proteger contra uma eventual virada de ciclo, mas também limitar ganhos se a escassez persistir até janeiro.
Já para o varejista, o desafio é gerenciar o mix. Cortes nobres (picanha, filé, alcatra) devem seguir firmes, mas o dianteiro e cortes de menor valor agregado podem sentir a concorrência do frango mais barato. Ajustar a precificação por corte — e não apenas pela média da carcaça — será decisivo para preservar margem sem perder volume.
Resumo do radar: acompanhe os abates semanais, o ritmo de embarques (que disputa o boi com o mercado interno) e o comportamento do consumidor na primeira quinzena de dezembro. A virada do ano costuma ditar o tom do primeiro trimestre.