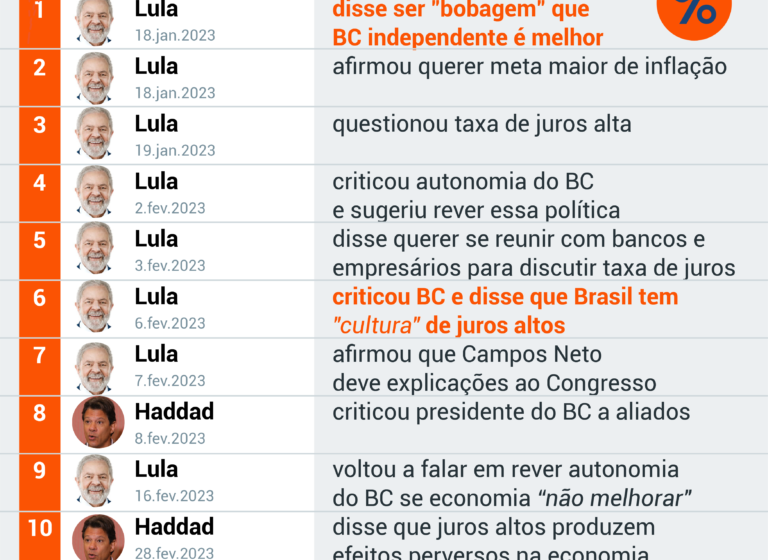
O Banco Central manteve a Selic em 13,75% esta semana, mas a decisão é apenas o prólogo de um roteiro que promete tensão até a Sexta-feira Santa de 2027. O cenário desenha um quadro de “arrocho prolongado” onde a autoridade monetária vira alvo preferencial, independentemente do caminho que escolher.
A pressão vem de duas frentes opostas: o mercado cobra corte imediato diante da desaceleração econômica, enquanto o risco fiscal impede qualquer afrouxamento brusco. No meio do fogo cruzado, a taxa de juros real segue entre as mais altas do mundo.
O calendário do aperto e a armadilha de março de 2027
Grandes instituições financeiras projetam a manutenção da taxa básica nos patamares atuais até meados ou até o fim de 2025. O comunicado do próprio BC admitiu “um aumento significativo das incertezas em torno do cenário base”.
São três reuniões do Copom antes do feriado de março de 2027. Se a Selic não cair nesse intervalo, a instituição será “malhada como Judas”, nas palavras da análise política. Se cortar de forma abrupta (“à matroca”), a reação imediata será a disparada das taxas longas, do dólar e, consequentemente, da inflação.
Condições financeiras: o termômetro real da economia
O conceito de “condições financeiras” vai muito além da Selic. Envolve a engrenagem completa que dita o custo do dinheiro para famílias, empresas e governos:
- Taxas de juros de mercado (títulos de dívida longa);
- Taxa de câmbio e risco-país;
- Juros nas economias centrais (Fed, BCE);
- Preço do petróleo e commodities;
- Índices de ações.
No atacado, os juros para prazos acima de dois anos já flertam com os níveis de pânico vistos em janeiro de 2025. Isso significa que o crédito real — o que move investimento e consumo — segue caro e escasso, travando a expansão do PIB.
O nó fiscal e a variável Lula
A grande incógnita permanece no lado da despesa pública. O presidente deve fazer um aceno à responsabilidade fiscal no próximo pronunciamento, mas a expectativa é de “pouco, melhor que nada”.
Analistas apontam que o governo Lula 4 não deve promover rupturas no arcabouço herdado do mandato anterior, nem entregar um ajuste estrutural capaz de aliviar as expectativas de inflação e o prêmio de risco. O resultado provável é um “remendo” funcional, mas insuficiente para destravar as condições financeiras.
Cenários para 2027: mediocridade ou piora
A desaceleração do PIB em 2027 é dada como certa; a dúvida é a magnitude. O desaperto monetário dependerá de uma equação de três variáveis de difícil controle:
- Rigor efetivo do programa fiscal e sua execução;
- Articulação política no Congresso para aprovação de medidas de receita/corte;
- Ambiente externo (juros globais, petróleo, geopolítica).
Não há no horizonte reformas institucionais capazes de gerar um choque de produtividade ou crescimento sustentado. O diagnóstico consensual entre operadores de mercado e economistas aponta para um cenário-base de estagnação relativa — “mediocridade a perder de vista”, no jargão da praça.
O que observar nas próximas semanas
O alívio, se vier, será “lento, gradual e inseguro”. Para o investidor e o gestor de negócios, os gatilhos de curto prazo são claros: a leitura do IPCA-15 de novembro, o comportamento da curva de juros longa (DI x IPCA) nas aberturas de 2026 e 2027, e a sinalização do governo sobre o bloqueio orçamentário de 2025.
Enquanto o fiscal não der o “sim” crível, o BC continuará de mãos atadas. A Selic em 13,75% não é uma escolha de política monetária isolada; é o reflexo de um prêmio de risco que o mercado cobra para financiar a incerteza brasileira. O próximo trimestre dirá se o país consegue quebrar esse ciclo ou se a mediocridade se consolida como novo normal.