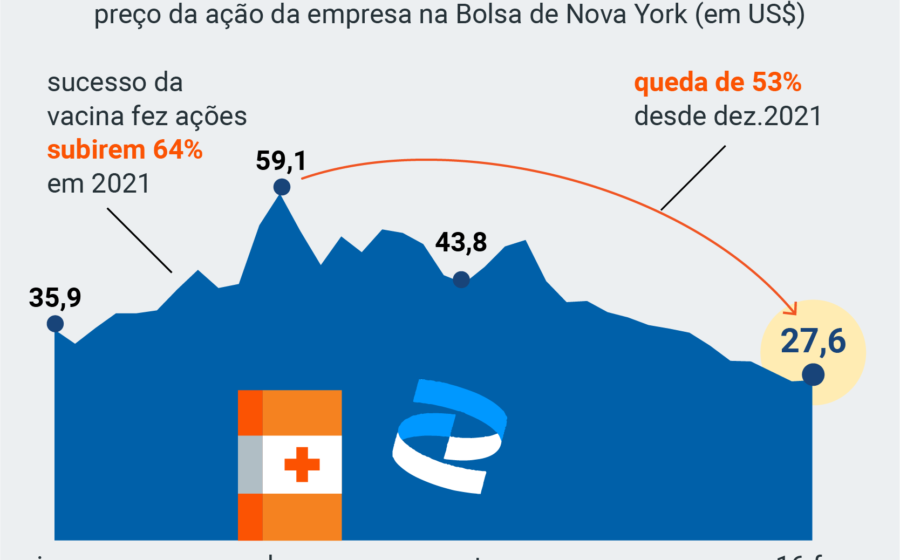
A Pfizer fechou o terceiro trimestre com lucro de US$ 3,2 bilhões, queda de 8% na comparação anual, mas o mercado ignorou o retrovisor: a farmacêutica elevou a meta de receita para 2026 em US$ 1,5 bilhão. A guinada sinaliza que a aposta em aquisições começou a pagar a conta deixada pela Covid-19.
A receita trimestral mal recuou, ficando em US$ 16,6 bilhões. O foco agora migra do tamanho do lucro de hoje para a sustentabilidade do crescimento amanhã.
O motor que substituiu a vacina
Produtos vindos de aquisições recentes — nas áreas de oncologia e obesidade — cresceram 37% no período, já descontado o efeito cambial. Esse bloco compensou a erosão natural das vendas de imunizantes e antivirais da pandemia.
Três nomes puxaram a fila de receita incremental:
- Eliquis (anticoagulante): desempenho consistente acima das expectativas;
- Nurtec (enxaqueca): ganho de participação em mercado competitivo;
- Lorbrena (câncer de pulmão): expansão de indicações aprovadas.
Juntos, eles funcionam como uma ponte entre o caixa atual e o pipeline futuro.
Custos sobem, mas com endereço certo
Despesas com P&D e reestruturação avançaram no trimestre. A leitura do mercado: a empresa está gastando para integrar ativos comprados e acelerar estudos clínicos, não para manter estrutura inchada.
Albert Bourla, CEO, reforçou que o portfólio de ensaios clínicos previstos para os próximos períodos é “robusto”. A promessa velada é de novos lançamentos relevantes ainda nesta década.
A aposta de US$ 64 bilhões
A projeção de receita para 2026 saltou para a faixa entre US$ 62 bilhões e US$ 64 bilhões. O aumento de US$ 1,5 bilhão sobre a estimativa anterior veio acompanhado de revisão para cima no lucro por ação.
Em números redondos: a Pfizer está dizendo ao mercado que o vale da Covid ficou para trás e que a curva de crescimento estrutural aponta para cima a partir de 2025.
Reação fria abre ponto de entrada?
As ações caíram 0,3% no pré-mercado. Investidores parecem esperar execução perfeita das sinergias de M&A e aprovações regulatórias sem atrasos — um cenário de risco binário que costuma criar assimetria de preço.
O que observar daqui para frente
Três variáveis ditarão se a guidance de 2026 vira realidade: taxa de conversão dos estudos clínicos de fase avançada, velocidade de integração das aquisições oncológicas e, crucialmente, o avanço do pipeline próprio de obesidade — onde a concorrência com Eli Lilly e Novo Nordisk define o teto de valorização da ação. Acompanhe as leituras de dados clínicos do primeiro semestre de 2025; elas serão o termômetro real da tese.