Quando um funcionário entra em afastamento longo, a empresa não lida apenas com a ausência: entra num labirinto de códigos previdenciários, obrigações no eSocial e reflexos diretos no custo da folha. Errar a classificação entre benefício comum ou acidentário não é um detalhe burocrático — define se haverá estabilidade, depósito de FGTS e quanto o FAP vai pesar no orçamento no ano seguinte.
A maioria dos gestores descobre o tamanho do problema só quando a alíquota do risco ambiental sobe sem aviso prévio. Entender a mecânica por trás das siglas B31, B91, NTEP e FAP é o primeiro passo para parar de apagar incêndios e começar a gerir riscos.
Não confunda diagnóstico com incapacidade — nem com nexo ocupacional
O auxílio por incapacidade temporária exige prova de que o trabalhador não consegue exercer sua atividade habitual, não apenas um laudo médico. Duas pessoas com a mesma doença podem ter capacidades funcionais totalmente diferentes, dependendo da função que desempenham e da gravidade do quadro.
Além disso, incapacidade não significa automaticamente acidente de trabalho. A natureza do benefício — comum (B31) ou acidentário (B91) — depende de uma análise técnica que cruza elementos médicos, ocupacionais e a legislação vigente. Presumir o nexo sem essa estrutura expõe a empresa a passivos trabalhistas e previdenciários desnecessários.
B31 versus B91: onde mora o prejuízo (ou a economia)
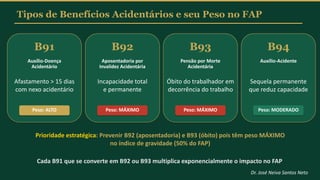
A diferença entre os códigos muda radicalmente as obrigações do empregador. No benefício comum (B31), geralmente há exigência de carência, não há estabilidade automática no retorno e a empresa não deposita FGTS durante o afastamento.
Já no acidentário (B91), a carência é dispensada, o FGTS continua sendo depositado mensalmente e o trabalhador garante estabilidade de 12 meses após a alta. Essa distinção impacta fluxo de caixa, planejamento operacional e relações trabalhistas. Classificar errado custa caro dos dois lados: paga-se o que não se deve ou assume-se passivo oculto.
- B31 (Comum): Sem FGTS no período, sem estabilidade obrigatória, carência exigida.
- B91 (Acidentário): FGTS mantido, estabilidade de 12 meses, isenção de carência.
A CAT não espera o INSS decidir
Um erro frequente é aguardar a concessão do B91 para emitir a Comunicação de Acidente de Trabalho (CAT). A obrigação legal surge no momento do acidente, do trajeto ou da suspeita fundamentada de doença ocupacional — independentemente de afastamento.
No eSocial, o evento S-2210 deve ser transmitido até o primeiro dia útil seguinte à ocorrência. Inverter essa ordem — esperar o perícia para só depois comunicar — gera multas, fragiliza a defesa da empresa em contestações futuras e compromete a integridade dos dados que alimentam o FAP.
NTEP: o gatilho automático que admite defesa
O Nexo Técnico Epidemiológico Previdenciário (NTEP) permite ao INSS classificar o benefício como acidentário baseando-se na correlação estatística entre a atividade econômica da empresa (CNAE) e a doença do trabalhador. Não é um diagnóstico clínico, é uma presunção legal.
A legislação prevê, contudo, que a empresa pode requerer a não aplicação do NTEP. Para isso, alegações genéricas não funcionam. É preciso apresentar conjunto probatório robusto: PGR e PCMSO atualizados, históricos de exposição, exames periódicos, descrição detalhada das tarefas e evidências de medidas de prevenção efetivas. Sem essa documentação organizada, a contestação costuma ser indeferida.
FAP: o espelho retrovisor que define o custo futuro
O Fator Acidentário de Prevenção varia de 0,5000 a 2,0000 e multiplica a alíquota de risco ambiental (1%, 2% ou 3%). O cálculo considera o histórico dos dois anos anteriores: benefícios acidentários concedidos, CATs emitidas, massa salarial e vínculos por estabelecimento.
Um único benefício B91 mal gerido — ou uma CAT emitida fora do prazo — pode empurrar o índice para cima no ano seguinte, aumentando a contribuição previdenciária de toda a filial. Consultar o FAP apenas na época da contestação anual é gestão reativa; integrar esse monitoramento à rotina de SST e RH é estratégia.
Os sete pontos onde a gestão costuma vazar
Mapear as falhas recorrentes ajuda a desenhar o fluxo ideal. Empresas que perdem dinheiro nesses processos geralmente apresentam um ou mais destes gargalos:
- RH recebe o atestado, mas a medicina ocupacional não acompanha a evolução funcional.
- CAT e S-2210 travam porque a informação circula devagar entre setores.
- Afasta no S-2230, mas ninguém monitora concessão, espécie, prorrogação ou cessação do benefício.
- Retorno ao trabalho ocorre sem alinhar alta do INSS, exame ocupacional, restrições e vaga compatível.
- FAP só é olhado quando o prazo de contestação está acabando.
- PGR e PCMSO não refletem a realidade da operação ou usam dados divergentes.
Um fluxo integrado em sete movimentos
Sair do modo reativo exige coordenação entre saúde, folha, jurídico, SST e operações. O ciclo completo passa por:
- Receber e validar: organizar atestados, datas e comunicação com o trabalhador, resguardando sigilo médico.
- Registrar: cumprir eventos do eSocial com coerência entre folha, afastamento e SST.
- Avaliar o nexo: analisar acidente, atividade, riscos e necessidade de CAT antes da decisão previdenciária.
- Acompanhar o benefício: monitorar requerimento, concessão, espécie, prorrogações, recursos e cessação.
- Planejar o retorno: exame ocupacional, retorno gradativo e compatibilização entre capacidade funcional e posto de trabalho.
- Investigar padrões: usar dados agregados por unidade, setor e função para hipóteses preventivas.
- Revisar o impacto: conferir dados do FAP e preparar contestação técnica e jurídica quando houver fundamento e prazo.
O que observar daqui para frente
Gestão integrada não significa transformar todo afastamento em disputa judicial. Significa fechar as portas por onde vazam dados, prazos e dinheiro. O próximo passo para quem leu até aqui é auditar o próprio fluxo: existe um responsável único pelo acompanhamento do benefício da concessão à cessação? O PGR dialoga com os afastamentos reais daquela unidade? A contestação do FAP é preparada durante o ano ou só no susto de novembro?
Empresas que conseguem responder “sim” a essas perguntas não apenas reduzem custos previdenciários — elas protegem o trabalhador, organizam a operação e dormem tranquilas quando o índice anual é publicado. O custo da desorganização costuma ser invisível no balanço mensal, mas aparece com juros no FAP do ano seguinte.