São Paulo vai excluir 74 produtos do regime de substituição tributária do ICMS a partir de fevereiro de 2027. A medida atinge diretamente materiais de construção, fornos de micro-ondas e margarinas, entre outros itens, e representa a sexta rodada de simplificação promovida pelo estado.
Publicada no Diário Oficial, a decisão reduz a lista de mercadorias enquadradas no ICMS-ST de 749 para apenas 208 itens — uma queda de 72,2% em relação ao fim de 2025. Para o empresário, isso significa menos dinheiro parado em antecipação de imposto e burocracia drasticamente menor.
Por que a substituição tributária trava o capital de giro
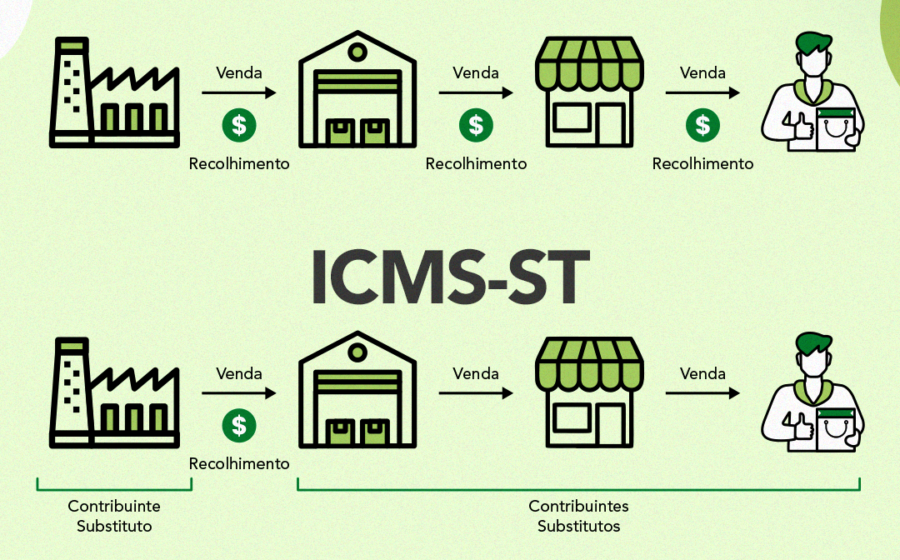
No modelo atual de ICMS-ST, o fabricante ou importador paga o imposto de toda a cadeia de uma só vez, antes mesmo da mercadoria chegar ao varejo. Isso cria um desembolso antecipado gigantesco, especialmente para quem opera com margens apertadas.
Sem o regime, cada empresa recolhe o tributo apenas na sua etapa de venda. O resultado imediato é a liberação de fluxo de caixa e a eliminação da necessidade de pedir ressarcimento de créditos quando o valor antecipado supera o devido — processo notoriamente lento e burocrático.
Os setores já liberados e o que vem pela frente
A transição não acontece do dia para a noite. Ao longo de 2026, segmentos como medicamentos, perfumaria, autopeças e pneumáticos já saíram da substituição tributária. A nova lista de 74 itens entra em vigor apenas no segundo mês de 2027, dando tempo para adequação de sistemas e processos.
- Materiais de construção: alto volume, baixo valor unitário, grande impacto no varejo.
- Eletrodomésticos (micro-ondas): cadeia curta, facilita controle individualizado.
- Alimentos (margarinas): giro rápido, antecipação era desproporcional ao ciclo de venda.
Mas o efeito mais relevante aparece na estratégia tributária como um todo.
A reforma tributária torna a escolha de regime estratégica
Com a reforma tributária em implementação, o fim do ICMS-ST já está previsto em lei federal. A antecipação paulista alinha o estado ao novo modelo, onde a opção pelo regime de recolhimento deixa de ser automática e passa a ser uma decisão de gestão.
Empresas que dominarem a nova dinâmica — recolhimento por etapa, crédito financeiro imediato, fim da restituição — terão vantagem competitiva clara sobre concorrentes que mantiverem processos antigos.
O fantasma da Operação Ícaro e o risco de compliance
Não é só simplificação. A pressa em desmontar o ICMS-ST tem raiz também em um escândalo recente. Em agosto de 2025, a Operação Ícaro expôs um esquema de fraudes na obtenção de créditos de ICMS-ST envolvendo empresas, consultorias e auditores fiscais da Sefaz-SP.
Documentos teriam sido manipulados para inflar pedidos de ressarcimento, gerando prejuízo milionário aos cofres públicos. Como resposta, o estado endureceu as normas de restituição de créditos, tornando o regime ainda menos atrativo e perigoso para quem não tem compliance à prova de bala.
O que observar daqui para frente
O calendário de 2027 é o marco imediato, mas a sinalização é clara: a substituição tributária tem data para acabar. Gestores financeiros e tributários devem mapear agora quais dos 208 itens restantes ainda afetam sua operação e simular o impacto da migração para o recolhimento por etapa.
Quem antecipar a reorganização de processos, sistemas de emissão de nota fiscal e controles de crédito ganha tempo de caixa e reduz exposição a riscos fiscais. A simplificação não é favor do fisco — é uma mudança estrutural que premia quem se adapta primeiro.