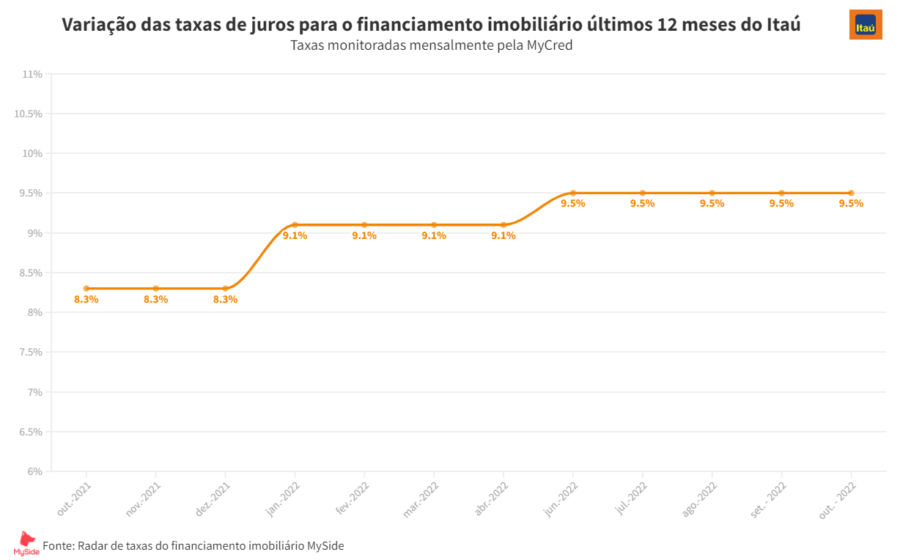
Itaú e Bradesco acabam de encarecer o crédito imobiliário. O primeiro elevou o piso para 12,95% ao ano; o segundo aplicou alta de 0,5 ponto percentual em todas as linhas. A conta chega direto no bolso de quem planeja comprar a casa própria.
O gatilho foi a disparada dos juros futuros nas últimas semanas. Quando o mercado precifica Selic mais alta lá na frente, os bancos repassam o custo na ponta — e o financiamento de 30 anos vira o termômetro mais sensível.
O que mudou na prática
Até a semana passada, a taxa mínima do Itaú partia de 12,45% a.a. + TR. Agora, o novo piso é 12,95% a.a. + TR. Parece pouco? Em um financiamento de R$ 500 mil em 360 meses, a diferença supera R$ 60 mil no custo total.
O Bradesco não divulgou o novo piso nominal, mas confirmou a parceiros o reajuste linear de 0,5 p.p. em todas as modalidades — SFH, SFI, imóveis residenciais e comerciais. A medida vale para contratos novos a partir desta sexta-feira.
Por que agora?
Os DIs (depósitos interfinanceiros) para 2027 e 2028 subiram mais de 100 pontos-base desde setembro. O mercado embute Selic a 13,75% no fim do ciclo — hoje está em 10,75%. Bancos captam no longo prazo indexado a esses contratos; se o custo sobe, o spread acompanha.
Outro fator: a captação via poupança perdeu fôlego. O saldo total do SBPE (Sistema Brasileiro de Poupança e Empréstimo) encolheu R$ 18 bilhões nos últimos 12 meses. Menos funding barato pressiona a margem.
Impacto por perfil de comprador
- Primeiro imóvel (até R$ 1,5 mi): parcela inicial sobe 3% a 4%; renda mínima exigida acompanha.
- Imóveis de alto padrão (SFI): taxas já partiam de 13,5%; agora beiram 14% a.a. + TR.
- Investidores de renda: cap rate pressionado — aluguel não acompanha juros na mesma velocidade.
O que os analistas projetam
Para a XP, o ciclo de alta no crédito imobiliário deve continuar até o primeiro trimestre de 2027, com taxas médias testando 14% a.a. no SFH. O Santander Brasil ainda não mexeu, mas costuma seguir em até 15 dias úteis.
Já a Abecip (associação do setor) alerta: se a Selic subir mais 200 pontos-base, a originação de novos contratos pode cair 15% em 2027 frente a 2024. O volume de agosto já foi o menor em 11 meses.
Estratégias para quem não pode esperar
Três movimentos reduzem o impacto imediato:
- Portabilidade: quem já financiou a taxas acima de 13% a.a. encontra ofertas em 11,99% a.a. + TR em bancos médios — economia de até R$ 120 mil no prazo total.
- Entrada maior: cada 5% a mais no sinal derruba a taxa em 0,15 a 0,25 p.p. na maioria das instituições.
- Prazos menores: 240 meses em vez de 360 corta 0,3 a 0,5 p.p. na taxa; parcela sobe, mas juros totais caem pela metade.
O que observar daqui pra frente
O Copom de dezembro será o divisor de águas. Se o comunicado sinalizar Selic terminal acima de 14%, espere nova rodada de reajustes antes do Natal. Enquanto isso, simule em pelo menos três bancos — a dispersão de taxas entre instituições voltou a superar 1,5 p.p., a maior desde 2022. Quem pesquisa, paga menos.