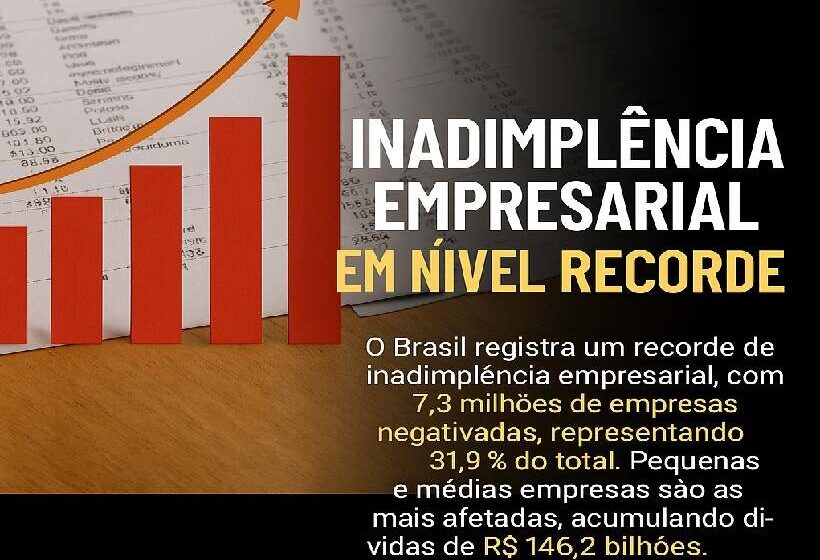
A inadimplência das pessoas físicas fechou setembro em 8,1%, o maior patamar da série histórica do Banco Central, marcando a quarta alta mensal consecutiva. O endividamento das famílias, por sua vez, ultrapassou a barreira simbólica de 50% da renda. A pergunta que fica: por que o custo do crédito continua subindo mesmo com a Selic em queda?
O retrato brutal do endividamento familiar
Os números divulgados pelo BC mostram uma deterioração generalizada. Em setembro, a dívida em atraso acima de 90 dias no crédito livre — cheque especial, veículos, pessoal — avançou 0,1 ponto percentual apenas no mês e 1,2 ponto em 12 meses.
Mais alarmante é a capacidade de pagamento. Em agosto, o comprometimento da renda com prestações saltou para 29%, enquanto o estoque total de dívidas atingiu 50,1% da renda acumulada em 12 meses. Na prática, mais da metade do que as famílias ganham ao longo de um ano já está comprometido antes mesmo de entrar no bolso.
O paradoxo dos juros: Selic cai, spread sobe
Embora a taxa básica esteja em 13,75% ao ano em trajetória de baixa, o juro médio cobrado dos bancos subiu para 32,4% ao ano em setembro. Foi a segunda alta seguida após três meses de alívio.
Segundo o chefe de estatísticas do BC, Fernando Rocha, a transmissão da política monetária não é mecânica. “Pode haver flutuação nesse processo”, afirmou. Para o empresário e investidor, o sinal é claro: o spread bancário segue pressionado pelo risco de calote, repassando o custo para quem paga em dia.
Cartão de crédito: alívio na inadimplência, choque no rotativo
Um dado chama a atenção no meio do caos: a inadimplência no rotativo caiu 0,5 ponto percentual. Mas não há motivo para comemorar.
- Juro do rotativo: disparou 6,8 pontos percentuais em um mês, atingindo 451,7% ao ano.
- Nova regra (2024): limita a dívida total ao dobro do valor original (teto de 100% de juros).
- Efeito colateral: bancos antecipam perdas e encarecem o crédito novo para compensar o teto no estoque antigo.
Essa dinâmica explica por que o alívio no indicador de atraso não se traduz em juros menores para o consumidor.
Consignado: o motor turbinado que carrega risco
O crédito consignado privado, impulsionado pelo programa federal recente, cresceu 154% em 12 meses. Só em setembro, as concessões para aposentados e pensionistas quase dobraram: saltaram de R$ 4,7 bilhões para R$ 8,7 bilhões, reflexo do fim da limitação de margem.
O contraponto perigoso: a inadimplência nessa modalidade segue subindo, tanto no privado quanto no público. O cheque especial também piorou, com alta de 0,5 ponto no atraso. O crédito direcionado (imobiliário, rural, BNDES) foi a única exceção, com queda de 0,2 ponto no calote.
Desenrola: remédio forte, mas paciente não reage
O governo prepara um novo “Desenrola” para comprar dívidas antigas dos bancos, estimando atingir 15 milhões de pessoas e R$ 150 bilhões. A versão anterior (Desenrola 2) renegociou R$ 28,3 bilhões focada em quem ganha até cinco salários mínimos.
O economista Caio Napoleão, da 4Intelligence, aponta que o comprometimento de renda não cedeu mesmo com o programa ativo. “Os índices ganham fôlego adicional desde junho”, resume. O Desenrola 1, de 2023, havia movido R$ 53 bilhões.
O que observar daqui para frente
O Comitê de Estabilidade Financeira (Comef) classificou o endividamento como “historicamente alto”. O BC anunciou medidas contra abusos na oferta de crédito e por mais transparência na contratação.
Três variáveis ditam o próximo trimestre: a velocidade de transmissão da queda da Selic para as taxas finais, o impacto real do teto do rotativo na originação de novo crédito e a execução do novo Desenrola. Se a renda não crescer acima do juro real, o ciclo de recorde mensal tende a persistir.