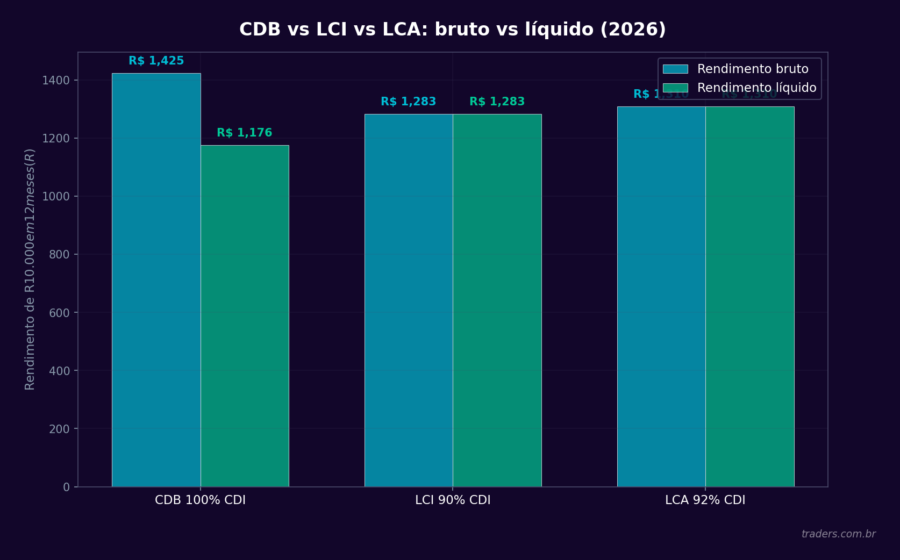
O Ministério da Fazenda analisa a criação de uma alíquota de IOF para aplicações hoje livres de Imposto de Renda, como LCI, LCA, CRI e CRA. A medida mira compensar a perda de arrecadação com a ampliação da faixa de isenção do IRPF. Se confirmada, a mudança atinge diretamente a rentabilidade líquida de quem busca segurança e isenção fiscal.
Essa não é a primeira vez que o tema surge, mas ganhou força nas últimas semanas dentro da equipe econômica. A dúvida central: o governo consegue aprovar a taxação sem derrubar o financiamento imobiliário e do agronegócio?
O que está na mesa agora
A proposta em estudo prevê a incidência do IOF apenas nos resgates feitos antes de 30 dias — regra já válida para fundos de renda fixa e CDBs. Hoje, LCI e LCA não sofrem IOF em nenhum prazo. A alíquota seria regressiva: 96% no primeiro dia, caindo a zero ao completar o mês.
Além das letras de crédito, entram na mira Certificados de Recebíveis Imobiliários (CRI) e do Agronegócio (CRA), debêntures incentivadas e Fundos de Investimento em Cadeias Produtivas (Fiagro). Juntos, esses ativos somam estoque superior a R$ 1,2 trilhão, segundo dados da Anbima de dezembro.
- LCI/LCA: cerca de R$ 620 bilhões
- CRI/CRA: aproximadamente R$ 280 bilhões
- Debêntures incentivadas: R$ 210 bilhões
- Fiagro: R$ 95 bilhões
Impacto direto no bolso do investidor
Para quem mantém o dinheiro além de 30 dias, a rentabilidade bruta não muda. O efeito aparece no curto prazo: resgates emergenciais ou rotações táticas ficam mais caros. Um investidor que aplique R$ 100 mil em LCI e precise sacar em 15 dias perderia cerca de R$ 1,2 mil apenas de IOF, considerando a alíquota média do período.
O cenário piora para fundos que compram esses ativos e oferecem liquidez diária ao cotista. O gestor precisará repassar o custo ou alongar o prazo de resgate do fundo — o que reduz a atratividade do produto.
Por que o governo quer mexer nisso agora
A ampliação da faixa de isenção do IRPF para R$ 4.664,68 mensais, anunciada em 2023, reduziu a arrecadação federal em estimados R$ 35 bilhões ao ano. A equipe econômica busca fontes de compensação que não exijam nova legislação tributária ampla — o IOF pode ser alterado por decreto.
Outro fator: a concentração de aplicações isentas nos segmentos de maior renda. Dados da Receita Federal mostram que 68% do estoque de LCI/LCA pertence a contribuintes na faixa dos 10% mais ricos. A taxação curta funcionaria como freio especulativo sem atingir o investidor de longo prazo.
Riscos para o crédito imobiliário e do agro
Bancos e cooperativas usam LCI e LCA como funding principal para empréstimos imobiliários e rurais. Encaretar a captação — mesmo que marginalmente — pode elevar o custo final do crédito. A Abecip estima que cada 0,5 ponto percentual a mais no custo de captação transfere 0,15 p.p. para a taxa do financiamento imobiliário.
No agronegócio, o momento é sensível. O Plano Safra 2024/25 prevê R$ 400 bilhões em crédito rural. Qualquer alta no custo de funding das LCAs pressiona as taxas ao produtor, justo quando o setor enfrenta queda de commodities e endividamento elevado.
O que observar nas próximas semanas
A decisão depende de dois movimentos paralelos: a definição da alíquota e do prazo mínimo no decreto, e a reação do Congresso — que pode sustar a medida via decreto legislativo. Enquanto isso, gestores já ajustam estratégias: alongamento de carteiras, aumento de caixa e migração parcial para CDBs atrelados ao CDI.
Para o investidor pessoa física, a regra prática permanece: mantenha horizonte acima de 30 dias nesses ativos. Se precisar de liquidez imediata, CDBs de grandes bancos com liquidez diária e alíquota zero de IOF após 30 dias seguem como alternativa mais previsível. Acompanhe a publicação no Diário Oficial — o decreto pode sair a qualquer momento, com vigência imediata.