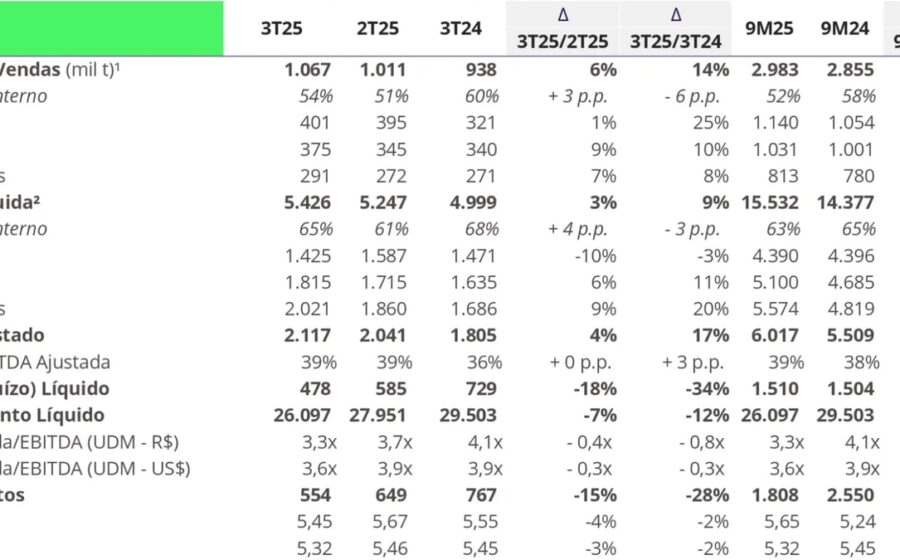
A Klabin fechou o terceiro trimestre com lucro líquido de R$ 393 milhões, uma queda de 18% na comparação anual. O resultado operacional (Ebitda ajustado) recuou 12%, para R$ 1,86 bilhão, embora tenha ficado dentro do esperado pelo mercado.
Por trás dos números, porém, esconde-se uma pressão de custos que pegou muita gente de surpresa. O caixa por tonelada disparou para R$ 3.483 — o maior patamar em trimestres recentes. Mas a alavancagem caiu. Entenda o que está em jogo.
Receita sobe, mas margem encolhe: o efeito tesoura
A receita líquida cresceu 3%, atingindo R$ 5,57 bilhões, impulsionada por volumes estáveis e preços médios ligeiramente melhores em celulose. O problema ficou do lado da despesa.
A margem Ebitda ajustada derreteu de 39% para 33% em um ano. Em reais, a geração de caixa operacional perdeu fôlego justamente quando a empresa mais precisa de recursos para tocar o maior investimento de sua história.
O vilão do trimestre: custo caixa na casa dos R$ 3,5 mil
O custo caixa total saltou 12% na comparação anual e quase 9% frente ao trimestre anterior. Três fatores explicam a alta:
- Câmbio: a valorização do real reduziu a receita em dólar;
- El Niño: gastos extras com mitigação de eventos climáticos;
- Insumos e frete: pressão inflacionária persistente na cadeia logística.
No segundo trimestre, o custo era de R$ 3.204 por tonelada. A escalada para R$ 3.483 acende um alerta para a competitividade no curto prazo.
Balanço: a notícia que o mercado queria ouvir
Se o resultado operacional decepcionou, a gestão de passivos trouxe alívio. A alavancagem (dívida líquida/Ebitda em dólar) caiu para 3,3 vezes, ante 3,6 vezes há um ano.
A dívida bruta recuou R$ 688 milhões em três meses, fechando setembro em R$ 33,5 bilhões. A empresa segue alongando o perfil de vencimentos e reduzindo o custo médio da dívida — essencial num cenário de juros altos no Brasil.
Puma II: a aposta bilionária que ainda não apareceu no resultado
O projeto em Ortigueira (PR) consome R$ 12,9 bilhões e adicionará duas máquinas de papel com celulose integrada. A entrada em operação, prevista para 2027, deve reverter a pressão de custo ao internalizar a matéria-prima.
Até lá, a Klabin navega num “vale”: gasta forte no capex, convive com custos elevados de mercado e depende de preços internacionais de celulose e papel para fechar a conta.
O que observar daqui para frente
Três variáveis vão ditar o ritmo das ações nos próximos trimestres: a trajetória do dólar (hedge natural da receita), a estabilização do custo caixa abaixo de R$ 3,3 mil/ton e o cronograma físico do Puma II. Qualquer derrapagem no cronograma da fábrica posterga o alívio estrutural de margens. Investidores devem monitorar também a geração de caixa livre: no trimestre, ela foi consumida pelo investimento pesado, o que limita distribuição de proventos no curto prazo.