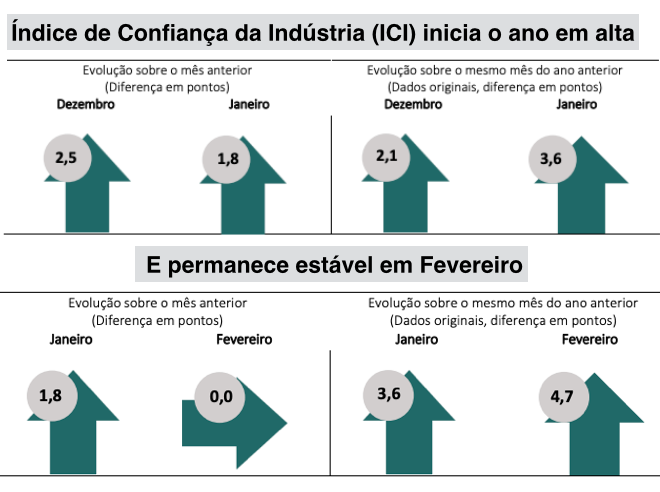
A confiança da indústria brasileira encolheu pelo terceiro mês consecutivo em outubro, sinalizando que o setor produtivo sente o peso de juros altos e demanda enfraquecida. O índice da Fundação Getulio Vargas (FGV) recuou novamente, puxado por uma avaliação mais pessimista sobre as condições atuais. A pergunta que fica: até onde vai esse movimento antes de contaminar decisões de investimento e emprego?
A queda não foi um soluço isolado. Ela se encaixa em uma trajetória que começou em agosto e ganhou força nas leituras seguintes. Em outubro, o indicador de situação atual — termômetro do “chão de fábrica” — liderou a baixa, sugerindo que empresários veem o presente com mais cautela do que projetavam no meio do ano.
O que moveu o indicador para baixo
Dois componentes explicam a deterioração. O primeiro é a percepção sobre o nível de atividade corrente: estoques acima do desejado e carteira de pedidos mais fina. O segundo é a expectativa para os próximos meses, que embora menos abalada, também cedeu terreno. Quando os dois pilares fraquejam juntos, o sinal de alerta acende para toda a cadeia de suprimentos.
Dados da própria FGV mostram que o Nível de Utilização da Capacidade Instalada (Nuci) segue abaixo da média histórica para o mês. Isso significa máquinas paradas e custos fixos diluídos em menos produção — receita para margens comprimidas.
Impacto direto: do caixa ao balcão de empregos
Para o empresário, a leitura prática é clara: planejar expansão fica mais arriscado quando a confiança do setor recua por três meses seguidos. Decisões de compra de equipamentos, contratação de turnos extras ou lançamento de novas linhas tendem a ser adiadas. O efeito cascata atinge fornecedores, transportadoras e, por fim, o mercado de trabalho.
- Investimento: projetos de expansão costumam ser os primeiros a serem congelados.
- Contratação: vagas temporárias e horas extras caem antes das demissões efetivas.
- Preços: com ociosidade, a pressão por descontos aumenta, dificultando repasse de custos.
Setores mais sensíveis a crédito — máquinas, veículos, materiais de construção — costumam sentir o baque antes. Já segmentos de bens não duráveis e alimentação tendem a mostrar mais resiliência, ancorados em consumo essencial.
O pano de fundo macroeconômico
Não dá para ler esse número isolado. A Selic em patamar restritivo encarece o capital de giro e alonga o ciclo de caixa das indústrias. Ao mesmo tempo, o câmbio volátil traz incerteza para quem importa insumos ou exporta manufaturados. A combinação comprime a margem de manobra do gestor industrial.
Do lado da demanda, o consumo das famílias dá sinais de fadiga após meses de expansão apoiada em mercado de trabalho aquecido e transferências de renda. O varejo restrito — termômetro de bens duráveis — já mostrou perda de fôlego nos últimos indicadores mensais.
Cenários para os próximos meses
Analistas projetam duas rotas possíveis. Na primeira, a confiança estabiliza no nível atual se a inflação seguir convergindo e o Banco Central iniciar ciclo de cortes de juros no primeiro trimestre. Na segunda, uma desaceleração mais forte da economia global — sobretudo China e EUA — derruba encomendas externas e prolonga o pessimismo doméstico.
O dado de novembro, a ser divulgado no fim do mês, será decisivo. Uma quarta queda consecutiva colocaria o índice em território que, historicamente, antecede contração da produção industrial nos trimestres seguintes.
O que observar daqui para frente
Três variáveis merecem monitoramento semanal: a curva de juros futuros (termômetro das apostas do mercado sobre a Selic), o fluxo de comércio exterior da indústria de transformação e a intenção de investimento captada pela Sondagem Industrial da CNI. Cruzar esses sinais com o índice da FGV permite antecipar viradas de ciclo com semanas de antecedência — tempo precioso para ajustar estoques, renegociar prazos com bancos e calibrar a força de trabalho.