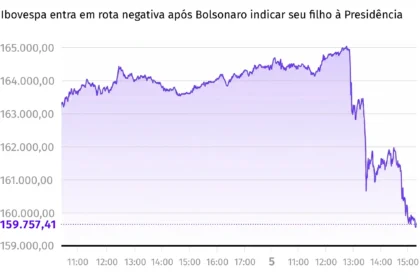
O dólar saltou quase 9% e os juros longos avançaram mais de 2,3 pontos percentuais logo após o segundo turno. A reação violenta expõe um abismo entre a trajetória fiscal real e a percepção de quem financia a dívida pública.
O presidente eleito tem nas mãos o histórico e as ferramentas para reverter esse quadro. A dúvida do mercado não é sobre capacidade técnica, mas sobre a velocidade e a clareza do sinal político.
O choque de realidade nas contas públicas
A dívida bruta encostou em 82,9% do PIB. Não é um número inédito, mas a dinâmica atual exige atenção: o custo da rolagem consome uma fatia crescente do Orçamento, travando investimentos e pressionando a Selic.
Olhe a evolução recente do déficit primário (receitas menos despesas, exceto juros):
- 2023: 2,4% do PIB (impactado por precatórios e dívidas estaduais heredadas);
- 2024: 0,4% do PIB;
- 2025: 0,5% do PIB (projeção);
- 2026: 0,4% do PIB (projeção).
Não há descontrole. O déficit é baixo e estável. O problema é que “estável” não basta quando a conta de juros explode. Para estabilizar a dívida, o país precisa voltar a gerar superávits primários consistentes — a meta do próprio Arcabouço Fiscal (LC 200/2023) previa 1% do PIB para este momento.
O fantasma do ajuste só pela receita
O governo tem elevado a arrecadação, mas o gasto primário cresce cerca de 6% ao ano em termos reais — três vezes o ritmo do PIB. Insistir apenas no lado da receita é erro de rota conhecido: aumenta a carga tributária sem resolver a raiz da expansão do endividamento.
A equação fecha apenas se a variação real da despesa cair para patamares compatíveis com o crescimento da economia. Isso exige escolhas políticas duras, não apenas medidas contábeis.
O manual que já funcionou (duas vezes)
Não é especulação. O histórico do Banco Central mostra que, nos dois primeiros mandatos (2003-2010), a média do superávit primário foi de 2,4% e 1,9% do PIB, respectivamente. No mesmo período, a dívida/PIB caiu, a dívida externa virou residual e as reservas internacionais dispararam.
A burocracia do Tesouro aprimorou a gestão da dívida ao longo das décadas. A capacidade técnica existe. O que falta é a decisão política de reativar o “modo superávit”.
A lista de medidas que o mercado espera ver
Um plano crível, gradual e anunciado de imediato precisa endereçar, no mínimo, estes pontos:
- Submissão estrita de todas as despesas ao teto do Arcabouço Fiscal;
- Corte profundo em supersalários e penduricalhos remuneratórios;
- Revisão agressiva de gastos tributários (isenções e renúncias);
- Redução do volume de emendas parlamentares impositivas;
- Reforma da previdência militar;
- Desvinculação de receitas (Fundeb, subsídios, vinculações constitucionais);
- Avanço na tributação da renda (fim de isenções em fundos imobiliários, LCIs/LCAs, etc.).
Por que a volatilidade não deve virar pânico
O estresse pós-eleição reflete dois vetores: a frustração de quem apostava no adversário e o medo de que o discurso social ignorasse a âncora fiscal. A história sugere que esse pessimismo concentrado costuma exagerar o risco.
Se o governo apresentar o plano completo nas próximas semanas — com nomes de peso na equipe econômica e cronograma de votações —, a curva de juros longos tem espaço para ceder. Isso abre caminho para o Banco Central acelerar o ciclo de queda da Selic ainda no primeiro semestre.
O que observar nas próximas semanas
Não espere anúncio de “pacotaço” único. A sinalização virá em camadas: definição do comando do Ministério da Fazenda, envio de PECs ou PLs estruturantes ao Congresso e, crucialmente, a demonstração de que o Palácio do Planalto tem votos para aprovar o que propõe.
O primeiro teste real será a tramitação da reforma da renda e o enfrentamento das emendas parlamentares. Se houver avanço nesses dois eixos antes do recesso legislativo, a probabilidade de convergência da dívida para trajetória descendente sobe drasticamente — e o prêmio de risco embutido nos títulos longos começa a derreter.