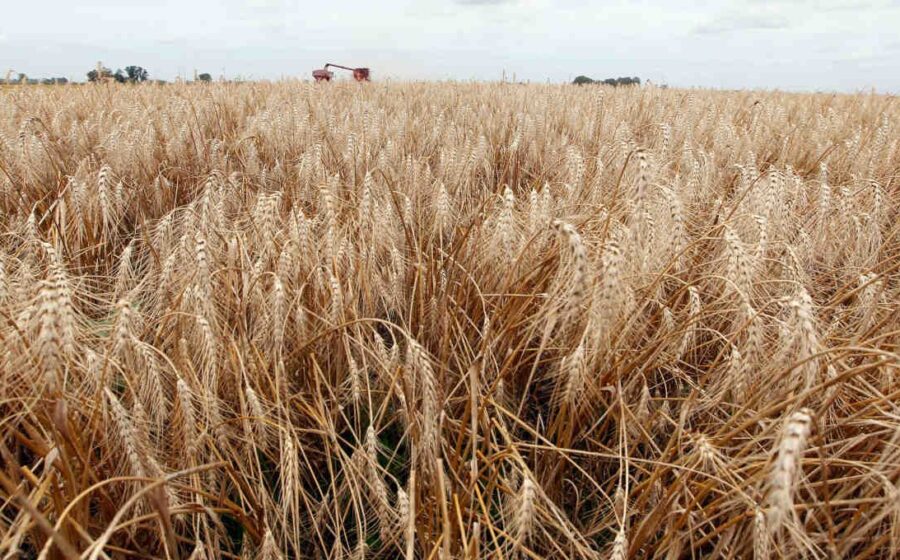
O contrato futuro do trigo em Chicago despencou para US$ 6,10 o bushel — uma queda de 13% em relação ao pico de US$ 7,04 registrado no dia 10. No Brasil, porém, o consumidor segue pagando mais caro pelo pãozinho: alta de 1,15% em apenas quatro semanas, segundo a Fipe.
Essa dissonância entre a bolsa e a gôndola esconde um cenário de oferta global apertada e uma dependência externa brasileira em nível histórico. Entender os vetores por trás dos números é essencial para quem negocia commodities ou gere custos na indústria de alimentos.
O mapa da oferta mundial: quem perde e quem ganha
O Departamento de Agricultura dos EUA (USDA) revisou a safra global 2026/27 para 822 milhões de toneladas, 22 milhões a menos que no ciclo anterior. A quebra não é uniforme e cria bolsões de oportunidade e risco:
- Argentina: revisão para cima coloca a colheita próxima de 24 milhões de t, quase no recorde do ano passado e bem acima dos 21 milhões projetados inicialmente.
- União Europeia: clima adverso derruba a estimativa para 124 milhões de t de trigo mole; exportações devem cair para 29 milhões.
- Austrália: safra de 29,9 milhões de t, retração de 17% ante o ciclo anterior.
- Canadá: 36 milhões de t (-11% YoY), ainda acima da média quinquenal de 33 milhões; exportações podem tocar 30 milhões.
- Rússia e Ucrânia: volumes estáveis, mas logística travada pelo conflito limita o escoamento real.
Brasil: produção mínima, importação máxima
O cenário doméstico é o mais crítico da série histórica. A Conab projeta colheita de apenas 5,7 milhões de toneladas frente a um consumo de 12 milhões. O déficit obriga importações de no mínimo 7,1 milhões de t — volume que pressiona o câmbio e o custo logístico interno.
Enquanto o produtor paranaense recebe R$ 1.564/t (Cepea), estável nas últimas semanas, o moinho repassa custos de frete, dólar e prêmio de qualidade. Resultado: o varejo paulistano acumula 2,7% de alta no pão francês no ano, sem que a baixa de Chicago tenha chegado à ponta.
O gargalo da transmissão de preços
A defasagem entre a bolsa e a prateleira não é novidade, mas ganha contornos perigosos com o real desvalorizado. Moinhos compram trigo dolarizado com 60 a 90 dias de antecedência; a queda atual só alivia o caixa industrial se o câmbio não corroer a vantagem.
Além disso, a safra argentina — principal origem das compras brasileiras — ainda está no campo. Qualquer revés climático nas próximas semanas reverte a tendência de baixa em Chicago e recompoe os prêmios de importação.
Exportações brasileiras: trigo some, soja brilha, milho cai
A Anec expõe a fragilidade do saldo externo de grãos do país nos primeiros dez meses do ano:
- Trigo: 970 mil t exportadas (vs. 2,3 milhões em todo 2025).
- Soja: 108 milhões de t — ritmo recorde, já igualando o total do ano passado.
- Milho: 26 milhões de t, bem aquém das 42 milhões de 2025.
A concentração na soja mascara a vulnerabilidade do balanço de cereais de inverno. Se a safra 2027 não se recuperar, o Brasil vira importador líquido estrutural de trigo, sensível a qualquer choque no Mar Negro ou no Rio da Prata.
O que observar daqui para frente
Três variáveis ditam o próximo trimestre: confirmação da colheita argentina acima de 23 milhões de t, trajetória do dólar frente ao real e velocidade de repasse da queda de Chicago para os contratos de importação já fechados. Para o gestor de compras, a janela de oportunidade está aberta — mas fecha rápido se o câmbio ou o clima argentino piorarem.