Felipe Salto, economista-chefe da Warren Investimentos e ex-diretor da IFI, afirma que o governo Lula reúne os ingredientes necessários para ancorar a dívida pública e abrir espaço para queda dos juros. A conclusão depende, porém, de uma variável que o Planalto não controla sozinho.
O diagnóstico foi apresentado em análise recente e contrasta com o ceticismo de parte do mercado financeiro. Salto aponta três pilares que, se mantidos, mudam a trajetória fiscal dos próximos anos.
Os três pilares que sustentam a tese
O primeiro é o arcabouço fiscal aprovado em 2023. A regra limita o crescimento real das despesas a 70% da variação da receita, com piso de 0,6% e teto de 2,5% ao ano. Em 2024, o limite de expansão real ficou em 2,5%, o que forçou contenção emendas e subsídios.
O segundo pilar é a recomposição da base de arrecadação. Medidas como a volta do voto de qualidade no Carf, a taxação de fundos exclusivos e offshores e a revisão de benefícios tributários elevaram a receita federal em 6,8% reais no primeiro semestre de 2024 frente a igual período de 2023.
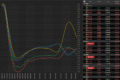
O terceiro é o cenário externo benigno. Com a Selic em 10,50% e inflação convergindo para a meta, o custo da dívida nova caiu. A curva de juros futuros precifica Selic a 9% no fim de 2025.
Onde está o risco que ninguém controla
Salto ressalva: o arcabouço prevê bandas de resultado primário. Para 2024, a meta é déficit zero, com banda de -0,25% a +0,25% do PIB. O governo bloqueou R$ 15 bilhões em julho e mais R$ 3,8 bilhões em setembro para cumprir o limite inferior.
Se a receita frustra — como ocorreu em 2023, quando veio R$ 60 bilhões abaixo do projetado —, o ajuste recai sobre investimentos e custeio. Isso reduz a qualidade do gasto e pressiona o prêmio de risco.
Impacto direto no custo da dívida
A dívida bruta do governo geral fechou agosto em 78,5% do PIB. Com juros reais acima do crescimento do PIB, a dinâmica é explosiva sem superávit primário. Salto calcula que um superávit de 0,5% do PIB estabilizaria a razão dívida/PIB em 80% no horizonte de cinco anos.
- Superávit primário necessário: 0,5% do PIB
- Dívida bruta atual: 78,5% do PIB (ago/2024)
- Juros reais implícitos: ~5,5% ao ano
- Crescimento potencial estimado: 2,0% a 2,5%
Se o governo entregar o primário prometido, a curva de juros longa pode cair 100 a 150 pontos-base, estima Salto. Isso reduziria o custo de rolagem em cerca de R$ 40 bilhões ao ano.
O que observar daqui para frente
Três sinais dirão se a tese se confirma. Primeiro, a execução orçamentária de outubro a dezembro — histórico de expansão de emendas no fim do ano. Segundo, a arrecadação de IRPJ e CSLL no quarto trimestre, sensível ao lucro real das empresas. Terceiro, a votação da LOA 2025 no Congresso, onde a meta de primário zero será testada novamente.
Para o empresário e o investidor, a leitura prática é: a janela para queda estrutural de juros está aberta, mas a trava continua sendo a execução fiscal disciplinada. Acompanhar o relatório bimestral de avaliação de receitas e despesas, divulgado nos dias 22 de cada mês, virou leitura obrigatória.