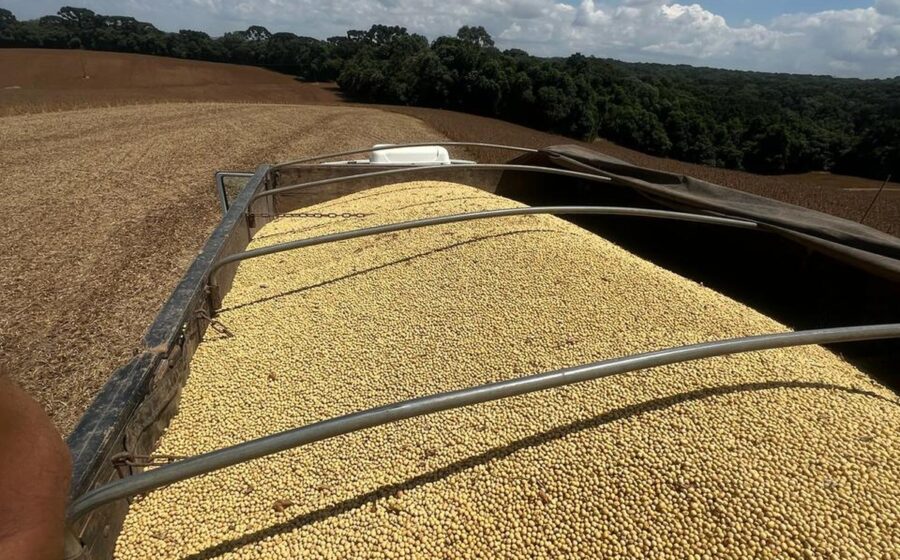
Os contratos futuros de soja em Chicago afundaram mais de 2% nesta segunda-feira (26), puxando para baixo também as cotações de café e açúcar nas bolsas internacionais. O gatilho foi a forte desvalorização do real frente ao dólar, reação direta aos resultados das urnas no Brasil. Mas o movimento esconde uma dinâmica que vai muito além do câmbio imediato.
Por que uma moeda mais fraca derruba o preço das commodities em dólar? A resposta define a estratégia de quem opera nesses mercados nas próximas semanas.
O mecanismo invisível por trás da queda
Quando o real perde valor, o produtor rural brasileiro recebe mais moeda local por cada saca vendida em dólar. Isso cria um incentivo poderoso: acelerar as vendas para travar o câmbio favorável. O resultado é uma enxurrada de oferta no mercado físico que, antecipadamente, pressiona as cotações futuras em Chicago e Nova York.
Na prática, o Brasil funciona como o “banco central” global dessas commodities. Somos o maior exportador de soja, café e açúcar. Qualquer ruído cambial por aqui ecoa instantaneamente nas telas dos traders em Nova York e Londres.
O que os números de segunda-feira revelam
A sessão de 26 de outubro deixou marcas claras nos contratos mais líquidos:
- Soja (CBOT): recuo superior a 2% no pico intradiário, testando suportes técnicos importantes.
- Café arábica (ICE): queda expressiva, rompendo médias móveis de curto prazo.
- Açúcar bruto (ICE): acompanhou o movimento, sensível à liquidez cambial brasileira.
O horário do fechamento — 16h24 — mostra que o movimento ganhou força durante a tarde, à medida que os operadores americanos digeriam o noticiário político vindo de Brasília.
Por que o produtor brasileiro vende mais com dólar alto
Não é apenas especulação. A matemática do campo é simples e implacável:
- Custos de insumos (fertilizantes, defensivos, diesel) são majoritariamente dolarizados.
- Dívidas em moeda estrangeira pesam no balanço de muitas tradings e cooperativas.
- Com o real desvalorizado, a margem de contribuição por hectare melhora instantaneamente.
Essa equação faz o produtor “travar” o câmbio vendendo a safra futura ou disponível. O volume ofertado cresce justamente quando o mercado externo não espera, criando o gap de baixa visto ontem.
O fator político que ninguém precificou direito
O resultado eleitoral trouxe incerteza sobre a trajetória fiscal e a política monetária. O mercado precifica agora um prêmio de risco maior para ativos brasileiros. Isso mantém o dólar pressionado, o que, paradoxalmente, mantém o produtor vendendo e as bolsas externas caindo.
Mas há um limite. Se o dólar subir demais, a inflação interna corrói o poder de compra do produtor e o Banco Central pode ser forçado a subir juros. Esse cenário mudaria a equação de forma brusca.
O que observar daqui para frente
Três variáveis vão ditar o ritmo nos próximos pregões — e quem monitorar de perto sai na frente:
- Formação da Ptax: o nível de R$ 5,10 a R$ 5,20 funciona como gatilho mental para novas rodadas de venda antecipada.
- Relatórios de safra (Conab/USDA): qualquer revisão para cima na produção brasileira amplifica a pressão vendedora.
- Clima no Meio-Oeste e Sul: chuvas regulares aceleram o plantio da soja 24/25, aumentando a confiança do produtor para vender mais cedo.
A combinação de câmbio fraco, safra cheia e necessidade de caixa cria uma “tempestade perfeita” para os preços em dólar. A janela de oportunidade para travar margens está aberta — mas fecha rápido se o dólar corrigir ou se o clima mudar. Fique atento aos prêmios nos portos: eles antecipam o que as bolsas ainda vão precificar.