Os maiores gestores de aposentadoria do Brasil estão redesenhando o mapa de seus investimentos. Metade dos fundos de pensão ouvidos pela Abrapp pretende aumentar a exposição internacional nos próximos 12 meses, mas a preferência pelos Estados Unidos despencou.
O levantamento cobre quem decide o destino de R$ 461 bilhões — quase um terço do setor. O sinal é claro: o ciclo que favoreceu renda fixa doméstica e fundos imobiliários está virando.
O exterior deixa de ser “EUA” e vira “mundo”
Entre as estratégias globais, os mandatos que caçam oportunidades em múltiplos países saltaram de 59% para 67%. Ao mesmo tempo, a fatia concentrada nos EUA caiu de 38% para 25%.
Isso significa que os tubarões estão diversificando geograficamente. Não é fuga do dólar, é busca por assimetria em outros mercados.
Fundos imobiliários: ninguém quer mais, 28% querem menos
O dado mais ruidoso vem dos FIIs. Vinte e oito por cento dos gestores pretendem reduzir posição. Zero por cento declararam intenção de aumentar.
Não é previsão de queda imediata nas cotas. É mudança de prioridade estrutural. O apelo dos dividendos mensais perde força quando a renda fixa paga prêmios reais elevados sem risco de vacância.
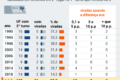
Treze anos de virada: de 34% em ações para 4,7%
Em 2013, a renda variável respondia por um terço das carteiras. Hoje, mal passa de 4,7%. A renda fixa saltou de 56% para 86,2%.
De cada R$ 10 alocados em renda fixa, R$ 9 estão em títulos públicos. O governo virou o maior tomador de recursos do país, bancado por juros reais que poucas empresas conseguem oferecer.
O alongamento silencioso dos vencimentos
Nos últimos três anos, papéis com prazo superior a cinco anos passaram de 14% para 51% das carteiras de títulos públicos.
Gestores travam taxas longas. Apostam que o juro real estrutural não volta ao patamar anterior — e se protegem se estiverem errados.
Gestão passiva assume o volante na bolsa
A fatia de renda variável gerida passivamente — replicando índices — subiu de 15% para 36% em 13 anos. ETFs viraram porta de entrada padrão.
Vantagem: acesso a teses setoriais, fatores ou renda fixa indexada sem depender da escolha individual de ações. Menos convicção, mais disciplina.
O que o ouro ensinou em 2024
Até o “refúgio infalível” caiu mais de 6% no ano. Não existe ativo que sempre ganhe — só ciclos que se repetem com roupagem diferente.
O que observar daqui para frente
- Fluxo cambial: se mandatos globais seguem crescendo, a demanda por hedge e derivativos deve aumentar.
- Precificação de FIIs: redução institucional pode pressionar spreads de vacância e taxas de desconto nos modelos.
- Curva de juros longa: alongamento de carteiras sustenta a ponta longa da curva — fique atento a leilões do Tesouro.
- ETFs temáticos: crescimento da gestão passiva abre espaço para produtos de nicho (small caps, dividendos, ESG).
O movimento dos gigantes não garante rentabilidade. Mas ignorar para onde nadam R$ 1,3 trilhão é remar contra a maré de olhos vendados.