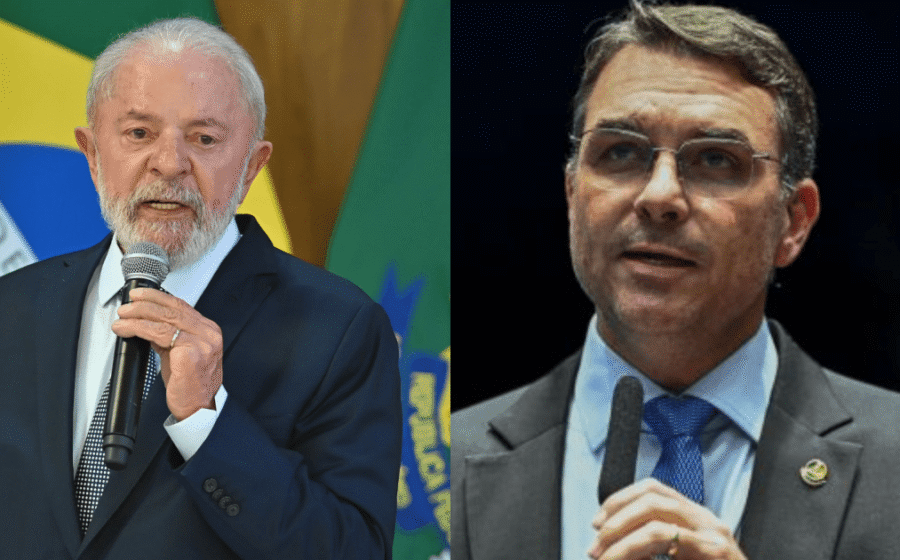
As propostas de campanha de Luiz Inácio Lula da Silva (PT) e Flávio Bolsonaro (PL) adicionam uma conta bilionária que o próximo governo será obrigado a pagar. Levantamentos independentes apontam que, somadas, as medidas pressionam o déficit primário para 1% do PIB já em 2027 — o dobro do previsto para este ano.
A conta não fecha sem um ajuste fiscal estruturado. E o tempo para desenhá-lo está se esgotando.
O preço das promessas de cada lado
Do lado petista, o pacote inclui reajuste do Bolsa Família, expansão do Pé de Meia e benefícios a microempreendedores. Segundo a Warren Investimentos, o custo chega a R$ 43,6 bilhões em 2027 e R$ 195,6 bilhões no acumulado até 2030. A tarifa zero no transporte coletivo nos fins de semana — estimada em R$ 12 bilhões anuais — nem entrou nessa conta.
Na chapa adversária, o retorno do Perse (programa de socorro ao setor de eventos) custaria cerca de R$ 25 bilhões por ano. A isso se soma a proposta de suspender dívidas por seis meses para pessoas físicas e até um ano para empresas, medida que economistas classificam como “impacto fiscal impeditivo” por falta de detalhamento sobre quem arcaria com o custo.
Déficit dobra e dívida rumo a 100% do PIB
A Instituição Fiscal Independente (IFI), ligada ao Senado, projeta que o déficit primário efetivo salte de 0,5% do PIB em 2026 para 1% em 2027. Para estabilizar a relação dívida/PIB, seria necessário um superávit de 2,1% — o país caminha na direção oposta.
Sem correção de rota, a dívida bruta deve atingir 83% do PIB ao fim de 2026, 86% em 2027 e pode bater 100% em 2031. Um patamar considerado perigoso para economias emergentes.
- 2026: dívida em 83% do PIB
- 2027: 86% do PIB
- 2031: projeção de 100% do PIB sem ajuste
“Não tem almoço grátis”: o alerta dos especialistas
Marcus Pestana, diretor-executivo da IFI, resume o cenário: “Houve um silêncio imenso de medidas antes do primeiro turno. Agora, entre um turno e outro, os dois lados abriram a caixa de ferramentas do populismo fiscal”. Para ele, congelar dívidas unilateralmente — como propõe Flávio — sem definir a fonte de recursos é inviável.
O economista Gabriel Salto, da Warren, reforça: a consolidação fiscal não é opção, é necessidade. Ele defende um caminho gradual — recuperar superávits primários até 2% do PIB em três a quatro anos —, mas alerta que medidas bruscas de contenção seriam reprovadas no Congresso e jogariam o país em recessão.
O que o próximo presidente terá na mesa no dia 1º de janeiro
Quem vencer herdará a obrigação de apresentar um plano crível de ajuste logo nos primeiros dias de mandato. A credibilidade desse plano ditará a trajetória dos juros, a estabilidade da dívida e a capacidade do país de voltar a crescer de forma sustentada.
Sem sinalização clara, o risco é de um ciclo vicioso: juros altos para conter a desconfiança, crescimento mais fraco, arrecadação menor e pressão adicional sobre as contas públicas.
O que observar nos próximos meses
Três variáveis definirão se o ajuste sai do papel ou vira promessa de palanque: a velocidade de envio do projeto ao Congresso, a composição da base parlamentar e a disposição do eleito para enfrentar resistências setoriais. O mercado já precificou incerteza — a confirmação ou não do ajuste determinará se o prêmio de risco cai ou explode.
Para o empresário e o investidor, a leitura é direta: não há espaço para esperar. Cenários de planejamento tributário, financiamento e expansão precisam incorporar a hipótese de juros elevados por mais tempo e de eventual reforma fiscal com aumento de carga ou corte de benefícios.