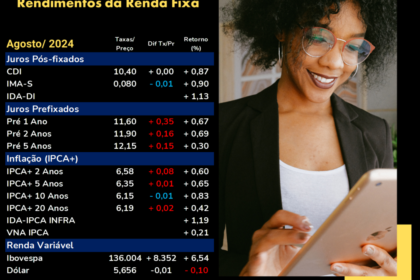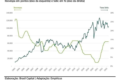
Uma carteira de títulos públicos indexados à inflação multiplicou o capital por 10,5 vezes em duas décadas, deixando o principal índice de ações brasileiro para trás. O IMA-B 5+ entregou 12,5% ao ano contra 8,7% do Ibovespa no mesmo período. A diferença na prática? R$ 100 mil viraram R$ 1,05 milhão na renda fixa longa contra R$ 530 mil na bolsa.
O choque dos números: fixa x variável
Durante 20 anos, o investidor que seguiu o índice de dividendos — a melhor fatia das ações — ganhou apenas 0,7 ponto percentual a mais ao ano que o IMA-B 5+. Para obter esse prêmio mínimo, precisou suportar a volatilidade inerente ao mercado acionário. O prêmio pelo risco, nesse recorte histórico, foi praticamente inexistente.
Outros segmentos da renda fixa também superaram a média das ações:
- CDI: 10,1% ao ano (R$ 100 mil → R$ 685 mil)
- IRF-M (prefixados): 11,2% ao ano (R$ 100 mil → R$ 836 mil)
- IMA-B (inflação geral): 12,1% ao ano (R$ 100 mil → R$ 982 mil)
- Ouro: 9,7% ao ano
- Small Caps: 6,9% ao ano
- Dólar: 4,3% ao ano
Por que o Brasil pagou tão bem para quem emprestou ao governo?
A resposta está no histórico de juros reais elevados. Para financiar o endividamento público, o Tesouro precisou oferecer prêmios generosos acima da inflação por longos períodos. Quem teve disciplina para manter a posição colheu o benefício desse “carregamento” estrutural.
Mas atenção: o IMA-B 5+ não é isento de risco. Quando os juros sobem, a marcação a mercado derruba o preço dos títulos longos. A natureza do risco é diferente da bolsa — é risco de duração, não de negócio —, mas a volatilidade existe e pode assustar no curto prazo.
O caminho inverso: quanto faltava para chegar a R$ 5 milhões?
Se o objetivo fosse acumular R$ 5 milhões hoje (equivalente a US$ 1 milhão), o aporte inicial necessário há 20 anos seria:
- CDI: ~R$ 730 mil
- IRF-M: ~R$ 598 mil
- IMA-B: ~R$ 509 mil
- IMA-B 5+: ~R$ 474 mil
Valores nominais e brutos, sem considerar Imposto de Renda nem custos de corretagem ou fundos.
E quem começou do zero com aportes mensais?
Investir R$ 5.000 por mês, corrigidos pela inflação, a uma taxa real de 6,1% ao ano (referência do IMA-B), leva a aproximadamente R$ 5 milhões em poder de compra atual após 30 anos. Aqui, a mágica não está no “tiro certeiro”, mas na constância e no juro composto real livre de sobressaltos excessivos.
A distinção entre nominal e real é o divisor de águas. R$ 5 milhões hoje não compram o que compravam em 2004. Enriquecer de verdade é ganhar poder de compra, não apenas zeros na conta.
O que observar daqui para frente
Projetar o passado para os próximos 20 anos é perigoso. A Selic pode cair estruturalmente, a curva de juros pode achatar e a inflação pode mudar de patamar. O cenário de “juros reais generosos eternos” não é garantido.
A lição não é abandonar as ações — empresas excepcionais criam valor acima de qualquer índice. O dado duro é que, no Brasil recente, assumir mais risco na maioria das vezes não pagou prêmio compatível, mesmo em janelas longas. Para o investidor que busca previsibilidade e acumulação de riqueza real, a renda fixa de longo prazo segue como peça central, não coadjuvante. O segredo continua sendo tempo, disciplina e entender o risco que se está de fato correndo.