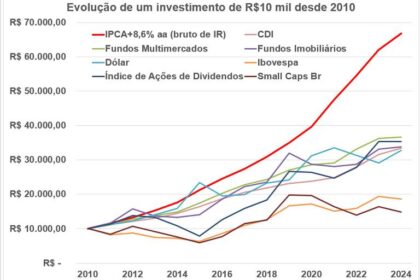
A renda fixa não é blindagem total: quem vende antes do vencimento pode receber menos do que aplicou, mesmo em títulos públicos. A oscilação de preços — a tal marcação a mercado — transformou ganhos no papel em perdas reais para muitos investidores nos últimos ciclos de alta de juros. Entender quando isso acontece separa quem dorme tranquilo de quem resgata no pior momento.
O que “fixo” realmente garante no contrato
A taxa combinada na compra é imutável. Se você travou um CDB a 12% ao ano ou um Tesouro IPCA+ 5,5%, esse percentual será honrado até o fim — desde que o emissor não dê calote. O que muda dia a dia é o preço de revenda desse papel no mercado secundário.
Quando a Selic sobe, títulos antigos com juros menores ficam menos atrativos. Para vendê-los, é preciso oferecer desconto. Quem precisa do dinheiro antes do prazo assume esse deságio. Quem espera até o vencimento recebe exatamente o combinado, tirando o risco de crédito da equação.
Três riscos que convivem no mesmo portfólio
- Marcação a mercado: afeta o valor de tela; só vira prejuízo real na venda antecipada.
- Crédito: emissor não paga. Em debêntures sem FGC, o calote é perda definitiva.
- Liquidez: papel pouco negociado pode exigir deságio extra na hora da venda.
O investidor conservador costuma ignorar o segundo e o terceiro. Em cenários de estresse, eles aparecem juntos.
Por que a XP ainda vê espaço para 90% em renda fixa
A casa projeta Selic a 11,5% ao final de 2027 — patamar que mantém o carregamento atrativo mesmo com quedas graduais. Para perfis iniciantes e baixa tolerância a risco, a recomendação chega a 100% na classe, com diversificação entre indexadores (Selic, IPCA, prefixado) e vencimentos escalonados.
A concentração em um único vencimento ou indexador amplifica o impacto de qualquer surpresa macroeconômica. Espalhar prazos de 2025 a 2035 reduz a volatilidade da carteira sem abrir mão da rentabilidade contratada.
Poupança x Tesouro Selic: a conta que ninguém faz
Com a Selic a 13,75% (referência usada no painel), R$ 10 mil na poupança rendem cerca de R$ 350 a menos no primeiro ano do que o mesmo valor no Tesouro Selic ou em CDB a 100% do CDI, já descontado o Imposto de Renda. A diferença cresce no segundo ano, quando a alíquota cai para 17,5%.
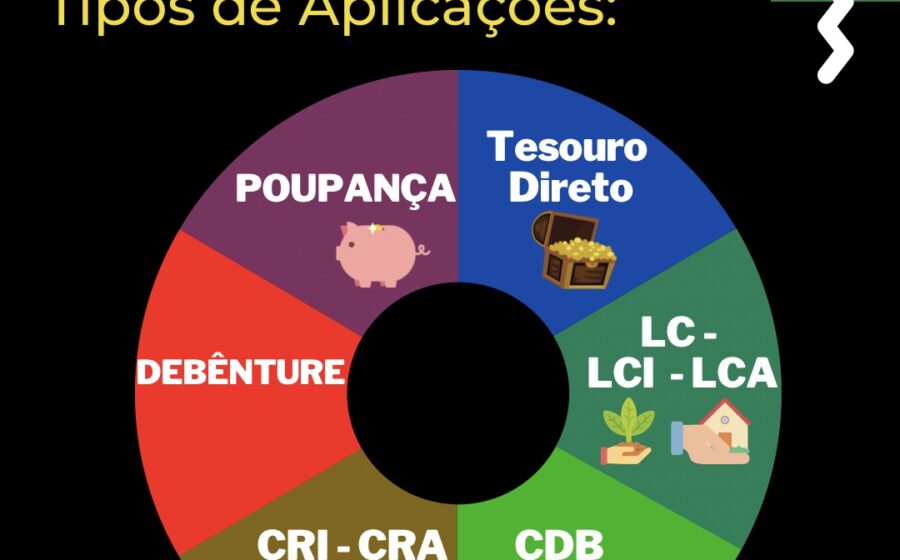
O colchão de liquidez imediata ainda faz sentido para valores pequenos. Acima de R$ 5 mil, a matemática costuma favorecer a troca por fundo DI de baixo custo ou título direto.
O que observar daqui para frente
O ciclo de cortes deve começar em 2025, mas o ritmo depende do fiscal e do câmbio. A cada reunião do Copom, a marcação a mercado reage: prefixados longos ganham ou perdem mais que curtos. Acompanhar a curva de juros futuros (DI1F) sinaliza se o momento favorece alongar ou encurtar duration. Quem alinha prazo do título ao prazo da necessidade elimina a maior parte do risco de preço — e dorme melhor independente do noticiário.