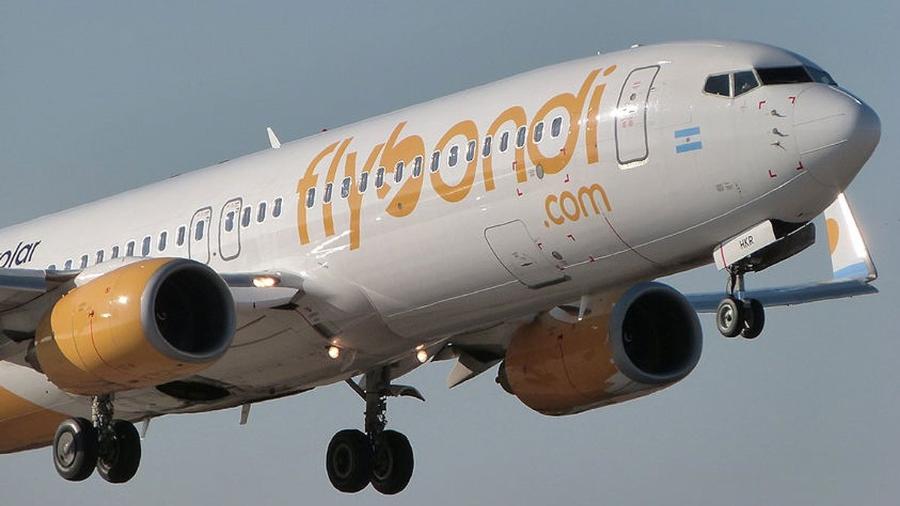
A argentina Flybondi encerrou suas operações no Brasil em agosto, vítima de uma crise financeira que a levou a cancelar 79% dos voos programados em julho. Com a saída, o já restrito clube de companhias de baixo custo que voam para cá encolheu para apenas três players — todos estrangeiros.
O mercado aéreo brasileiro transportou 129,6 milhões de passageiros em 2025, alta de 9,4%, mas o segmento “low cost” não acompanhou a festa. Entenda por que o modelo que barateia passagens na Europa e nos EUA continua esbarrando em muros por aqui.
O colapso da Flybondi e o vácuo deixado
A Anac suspendeu a venda de passagens da Flybondi em etapas: primeiro para Florianópolis, Maceió e Salvador em julho; depois para a rota Buenos Aires-Rio em agosto. A última operação registrada ocorreu no dia 19 daquele mês. A empresa demitiu a equipe de comunicação e tirou o site do ar.
O caso replica um roteiro conhecido. A alemã Condor operou aqui entre 2018 e 2019; a norueguesa Norwegian saiu durante a pandemia. Nenhuma low cost nacional nasceu para preencher o espaço.
O trio sobrevivente e onde eles atuam
Hoje, a oferta de baixo custo resume-se a três carriers internacionais conectando o Brasil a vizinhos da América Latina e ao Caribe:
- Sky Airline e JetSMART (Chile): rotas para Argentina, Chile, Peru e Uruguai.
- Arajet (República Dominicana): conexão com o Caribe.
Não há low cost voando rotas domésticas brasileiras. A Anac, inclusive, não possui classificação oficial para o modelo; a definição vem do mercado.
A conta que não fecha: combustível e “Custo Brasil”
Em setembro, o litro do QAV (querosene de aviação) custava R$ 5,66 — salto de 54,4% em um ano e 32,5% frente a 2024. A tarifa média real fechou o mês em R$ 746,62 por trecho, ainda 1,9% acima de 2024.
Para o advogado André Soutelino, especialista em direito aeronáutico, o combustível responde por cerca de 40% dos custos de uma aérea no Brasil, contra 30% na média global. “Some-se a alta tributação, custos dolarizados e a desvalorização do real na última década. É uma barreira quase intransponível para novos entrantes”, resume.
O entrave jurídico que ninguém comenta
Além da economia, a legislação trava o modelo. Low costs ganham dinheiro separando o transporte de serviços acessórios: bagagem, assento, check-in no balcão, alimentação. No Brasil, o Código de Defesa do Consumidor e normas da Anac limitam essa desmembramento.
Segundo Adalberto Febeliano, especialista em aviação civil, “a empresa, para ser low cost, tem que ter filosofias low cost: sem lugar reservado, embarque sem prioridade, check-in remoto obrigatório”. Regras locais impedem cobrar pelo check-in presencial ou exigem franquia de bagagem mínima, tirando a margem que sustenta a tarifa baixa.
Cenário: o que observar daqui para frente
A expansão do segmento depende de duas variáveis voláteis: o preço do barril de petróleo e a taxa de câmbio. Qualquer alívio no QAV ou no dólar abre janela para novas rotas das três atuais ou a entrada de um quarto player — rumores apontam para a colombiana Wingo e a própria JetSMART estudando base doméstica.
Enquanto isso, o passageiro brasileiro segue refém de um mercado onde “baixo custo” virou sinônimo apenas de “voo internacional para país vizinho”. A promessa de uma Ryanair brasileira continua, por ora, no hangar.