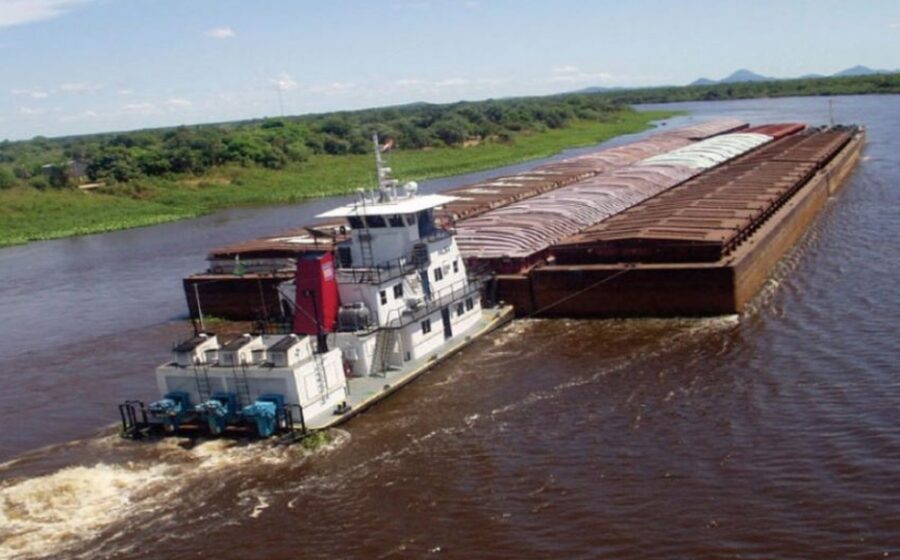
O Brasil utiliza menos da metade da malha hidroviária economicamente viável: são 20,4 mil quilômetros ativos frente a um potencial de 41,7 mil quilômetros mapeados no Plano Nacional de Viação. A ociosidade eleva o custo logístico e reduz a competitividade das exportações, mas os entraves vão além da infraestrutura física.
O tamanho do desperdício logístico
O levantamento da Confederação Nacional do Transporte (CNT) expõe uma lacuna gritante. Menos de 50% das vias navegáveis previstas para movimentação de cargas estão em operação efetiva. Na prática, isso significa que o modal mais barato e menos poluente para grãos, minérios e fertilizantes segue subaproveitado, forçando a dependência do transporte rodoviário.
O prejuízo não é apenas teórico. Cada quilômetro não navegável representa carga extra nas rodovias, maior emissão de carbono e frete mais caro para o produtor. O estudo aponta que a fragmentação da governança, a insegurança regulatória, a precariedade da infraestrutura portuária e a dificuldade de acesso a financiamento formam uma barreira sistêmica.
Três anos de promessas e pouca entrega
Mesmo após o governo federal definir oficialmente quais hidrovias seriam prioritárias para concessão à iniciativa privada, o aproveitamento da malha mal se moveu. A lentidão na modelagem dos editais e nas licenças ambientais trava investimentos bilionários que já poderiam estar dragando canais e modernizando terminais.
Para o empresário do agronegócio ou da indústria de base, a mensagem é clara: a redução do custo Brasil via hidrovias continua no campo das intenções. Enquanto a burocracia dita o ritmo, a janela de competitividade internacional se fecha.
Gás natural: o primeiro leilão da União dá o tom
Em movimento paralelo, a Pré-Sal Petróleo (PPSA) realizou o primeiro leilão de gás natural da União. Todos os lotes foram arrematados por 23 empresas, totalizando 1 milhão de metros cúbicos por dia para fornecimento entre março e dezembro de 2027. O ágio médio de 35% sinaliza apetite repressivo do mercado por energia mais barata e previsível.
A demanda veio de cinco pilares industriais:
- Químico e petroquímico;
- Siderúrgico, metalúrgico e mineração;
- Cerâmico;
- Fertilizantes;
- Vidreiro.
Setores intensivos em energia que, curiosamente, também se beneficiariam de hidrovias funcionais para escoar sua produção.
Calendário agressivo e a aposta na reindustrialização
Luiz Fernando Paroli, diretor da PPSA, desenhou um cronograma ambicioso: leilões anuais em 2027, 2028 e 2029, além de um certame estruturante de longo prazo — contratos de 5 a 10 anos — desenhado para viabilizar a instalação de novas fábricas no país baseadas no gás da União.
A estratégia migra de “vender o excedente” para “ancorar indústria”. O objetivo declarado é atrair novos players, gerar emprego, renda e reduzir a dependência externa de insumos estratégicos. Funciona como um teste de estresse para a capacidade do Estado de coordenar política energética e industrial simultaneamente.
O que observar daqui para frente
Dois relógios correm em speeds diferentes. No gás, a agenda de leilões cria previsibilidade para quem planeja expansão de parque fabril ou conversão de matriz energética. Nas hidrovias, a ausência de marcos regulatórios estáveis e a morosidade nas concessões mantêm o ativo mais valioso da logística nacional parado.
O investidor atento deve monitorar: a publicação dos editais das hidrovias prioritárias prometidos para este ciclo e a modelagem do leilão de longo prazo do gás. A convergência entre energia barata e logística eficiente é o único caminho real para a neoindustrialização prometida. Quem chegar primeiro nas duas pontas, larga na frente.