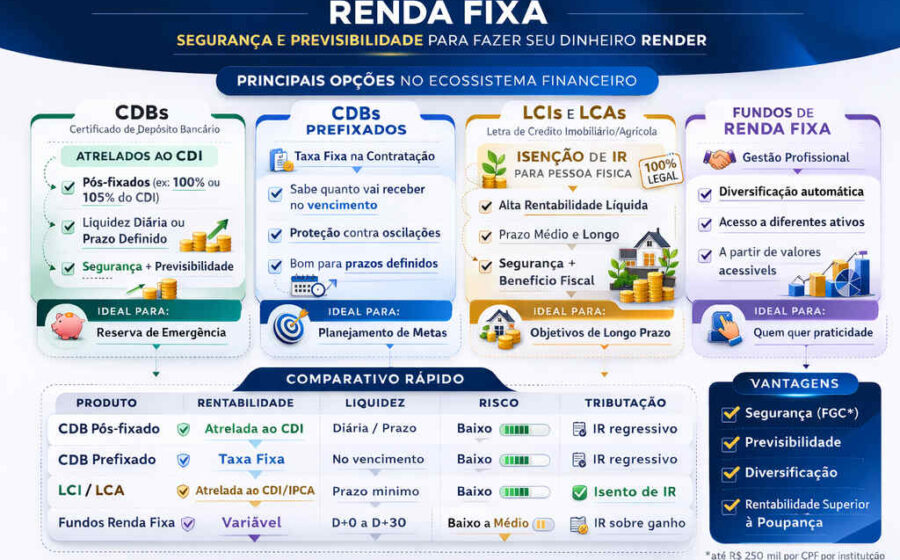
Uma LCI que paga 93% do CDI não entrega 93% do rendimento total do CDI no final do prazo. Em seis anos, a diferença pode tirar mais de R$ 7 mil do seu bolso comparada a um CDB equivalente. Entender onde mora esse “desconto invisível” muda completamente a forma de escolher onde alocar seu capital.
O erro começa na intuição: achamos que percentual da taxa é igual a percentual do ganho final. A matemática dos juros compostos, porém, cobra seu preço silenciosamente a cada dia útil.
Por que 93% vira 90,2% no bolso
Vamos a um cenário realista: CDI constante a 13,65% ao ano, capitalização diária (252 dias úteis) e horizonte de seis anos. Aplicando R$ 100 mil:
- CDI cheio (100%): R$ 215,5 mil (bruto).
- LCI a 93% do CDI: R$ 204,2 mil (líquido, isento de IR).
O ganho da LCI foi de R$ 104,2 mil. Isso representa 90,2% do rendimento acumulado do CDI cheio, e não os 93% contratados. Acontece porque, a cada dia, a base de cálculo da LCI é menor. No dia seguinte, os juros incidem sobre saldos já divergentes. Esse efeito bola de neve amplia a distância ao longo do tempo.
Quanto maior o prazo e maiores os juros, mais brutal essa diferença se torna. Não é uma regra fixa de 90,2%; pode ser pior.
A armadilha da equivalência simplificada (109,4% do CDI)
Para comparar LCI (isenta) com CDB (tributado), o mercado costuma dividir a taxa da LCI por 0,85 (descontando os 15% de IR do longo prazo). Assim, 93% / 0,85 = 109,4% do CDI.
Parece lógico, mas está errado para prazos longos. Essa conta ignora a capitalização composta sobre o imposto que não foi pago.
Veja o resultado real no mesmo cenário de seis anos (R$ 100 mil):
- LCI 93% do CDI: R$ 204,2 mil líquidos.
- CDB 109,4% do CDI (com 15% IR no resgate): R$ 211,9 mil líquidos.
O CDB “equivalente” pela fórmula simplificada entrega R$ 7,7 mil a mais. Na prática, para empatar com a LCI de 93%, bastaria um CDB pagando cerca de 104,23% do CDI.
O primeiro erro: usar a alíquota errada na comparação
Muitas instituições usam a alíquota máxima de 22,5% (válida para até 180 dias) para calcular a “taxa equivalente” da LCI, mesmo que o investidor vá ficar anos aplicado. Isso infla artificialmente a atratividade do papel isento.
Exemplo: 93% do CDI isento “equivale” a 120% do CDI no CDB curto (22,5% IR). Mas no longo prazo (15% IR), a equivalência real cai para 109,4% — e, como vimos, até esse número é otimista demais pela fórmula errada.
Quem renova LCIs sucessivamente por seis anos deve comparar com um CDB de seis anos a 15% de IR, não com um CDB de seis meses a 22,5%.
Como comparar do jeito certo (e parar de perder dinheiro)
Esqueça fórmulas de equivalência de taxa. O único método à prova de falhas é projetar o valor líquido em reais na data do vencimento.
Siga este roteiro:
- Defina o horizonte exato de tempo (ex: 3 anos, 5 anos).
- Simule o montante bruto de cada opção com capitalização diária.
- Aplique a tributação efetiva do CDB (regressiva conforme prazo).
- Considere eventuais renovações intermediárias e seus custos/impostos.
- Compare os valores líquidos finais.
Só depois de ver o “dinheiro na mão” é que fazem sentido as análises de risco de crédito, liquidez e carência.
O que observar daqui para frente
LCIs e LCAs seguem sendo excelentes instrumentos, especialmente para prazos curtos ou quando a taxa oferecida supera o “CDB equivalente real” calculado pelo método acima. O perigo está na comparação preguiçosa.
Na próxima vez que vir uma LCI pagando “X% do CDI”, pergunte: “Quanto isso vira em reais no meu vencimento real, comparado a um CDB do mesmo prazo?” A resposta pode evitar que você deixe uma quantia relevante na mesa — sem que o banco tenha descumprido nenhuma cláusula do contrato.