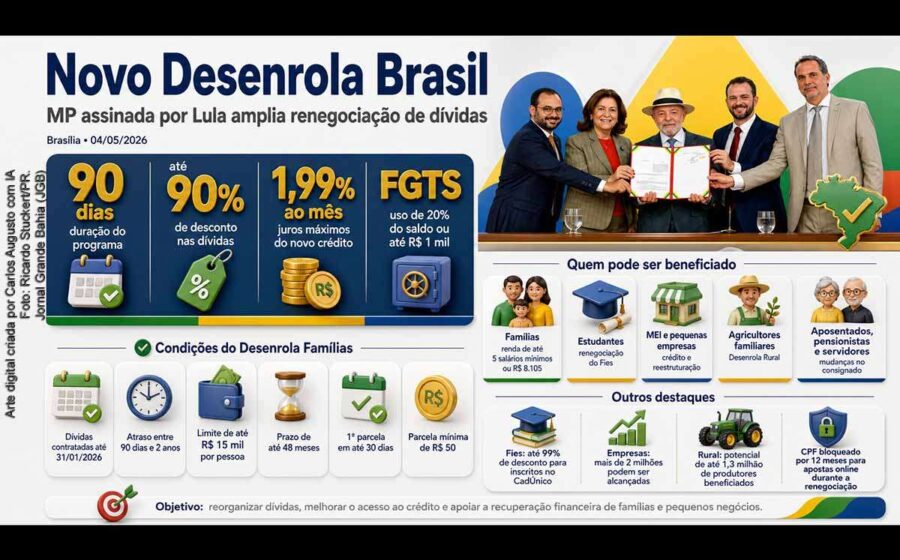
O governo federal lança nesta quinta-feira (22) o terceiro programa de renegociação de dívidas em três anos, com potencial para absorver até R$ 90 bilhões em débitos inadimplentes — valor que supera a soma das duas edições anteriores. A medida chega no mês em que a inadimplência no crédito livre renovou o recorde histórico da série iniciada em 2011.
Mas, enquanto o anúncio promete alívio imediato para milhões, especialistas alertam para um efeito colateral perigoso: a criação de um ciclo vicioso que pode piorar o endividamento estrutural do país.
O que muda em relação aos programas anteriores
O Desenrola original, focado em cartões e contas básicas, renegociou R$ 53,2 bilhões de 14,8 milhões de pessoas entre julho de 2023 e maio de 2024, com descontos de 85% a 90%. A versão 2.0, vigente de maio a agosto deste ano, movimentou R$ 28,37 bilhões em valor original de dívidas, com R$ 5,71 bilhões garantidos pelo FGO (Fundo de Garantia de Operações) a deságio médio de 80%.
A nova versão opera com lógica diferente: a Caixa Econômica Federal comprará carteiras inadimplentes diretamente dos bancos, com desconto mínimo legal de 90%. O consumidor poderá obter até 90% de abatimento na renegociação, mas o percentual final dependerá de cada caso — a MP não fixa um teto único por dívida individual.
O retrato atual da inadimplência no Brasil
Os números mostram por que o governo insiste na estratégia, mas também revelam suas limitações:
- 6,61% dos empréstimos com recursos livres estavam em atraso superior a 90 dias em agosto — maior patamar da série histórica do Banco Central;
- 84 milhões de brasileiros (cerca de 51% da população adulta) estão negativados nos birôs de crédito, segundo o UBS BB — aumento de 2,7 milhões desde o fim de 2025;
- Mesmo com dois programas ativos, o volume de pessoas com restrição de crédito não parou de crescer.
Por que os bancos ainda hesitam em aderir
O mercado de venda de carteiras com atraso superior a 90 dias movimenta atualmente R$ 50 a 55 bilhões por ano, segundo a Deloitte — salto expressivo frente aos R$ 20 a 25 bilhões anuais até 2018. A consultoria estima que outros R$ 600 bilhões em dívidas ruins permanecem fora dos balanços bancários.
Apesar do volume disponível, bancos privados ainda avaliam se vale a pena vender suas carteiras ao governo com deságio de 90% ou mais. No Desenrola 2.0, Nubank e Bradesco lideraram as renegociações, recuperando respectivamente mais de R$ 1 bilhão e R$ 660 milhões em dívidas negativadas. O banco digital informou que o programa reduziu seu custo de crédito em 5%, economizando US$ 85 milhões (cerca de R$ 443 milhões).
O risco moral que ninguém quer assumir
Analistas do UBS BB veem efeito positivo nos balanços bancários, mas alertam: programas sucessivos podem estimular consumidores a adiar pagamentos na expectativa de novos socorros. O fenômeno, conhecido como risco moral, já foi observado no primeiro Desenrola — que reduziu temporariamente a inadimplência de baixa renda, mas não impediu o retorno do problema meses depois.
Para Lauro Gonzalez, coordenador do FGV Cemif, o modelo de compra direta facilita a execução, mas “é uma política de alívio financeiro, e não de combate às causas estruturais do endividamento”. Katherine Hennings, do FGV Ibre e BRCG, reforça: sem atacar juros altos, risco fiscal e falta de educação financeira no momento da contratação, o ciclo se repete.
A proposta alternativa que entrou no debate eleitoral
No debate da Band no domingo (18), Flávio Bolsonaro (PL) apresentou plano que também prevê compra de dívidas pela Caixa, mas com diferenças relevantes: abrange pessoas jurídicas, prevê carência de seis meses para físicas e um ano para jurídicas, congelamento de juros no período e reabertura de crédito para novos financiamentos. Não há teto orçamentário definido nem especificação de quais dívidas entram.
O ministro Dario Durigan (Fazenda) criticou a proposta, classificando-a como “impossível de implementar” e prejudicial para quem precisa de crédito para bens de consumo ou moradia. Ana Rosa Vilches, da DSOP Educação Financeira, alerta que a carência pode criar “falsa sensação de liberdade” sem reorganização do orçamento familiar.
O que observar daqui para frente
A convocação das instituições financeiras nesta quinta-feira (22) dará o primeiro sinal real de adesão ao Desenrola 3.0. Dois indicadores merecem atenção nas próximas semanas: o volume efetivo de carteiras ofertadas pelos bancos privados e a velocidade de renegociação junto aos consumidores finais.
Historicamente, programas de alívio de dívida geram pico de procura nos primeiros 30 dias, seguido de queda brusca. Se o padrão se repetir, o governo terá de decidir se lança nova edição em 2025 — ou se finalmente endereça as causas que fazem 84 milhões de brasileiros conviverem com o nome sujo, mesmo após três rodadas de renegociação em 36 meses.