Gigantes chinesas de baterias estão transferindo produção em massa para o exterior enquanto o Ocidente ergue barreiras comerciais. O movimento já soma quase US$ 90 bilhões desde 2023 e redesenha a geopolítica da energia. Mas a dúvida que fica é: quem realmente controla a cadeia quando a tecnologia continua vindo de Xangai?
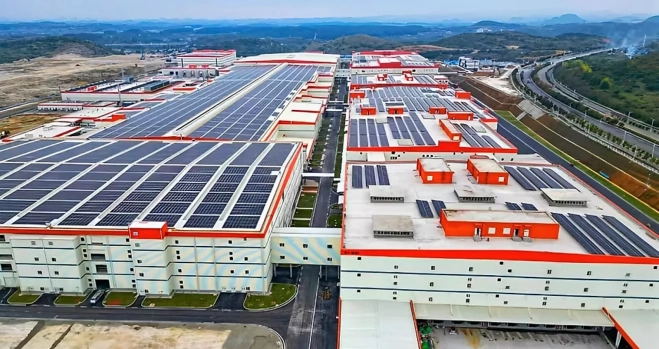
CATL, BYD, Gotion, CALB e Sungrow construíram sua dominância na China — onde uma gigafábrica custa um terço do preço europeu e sai em um terço do tempo. Agora, executivos admitem que o protecionismo ocidental veio para ficar. A resposta não é recuar, mas replicar a máquina fora de casa.
Os números que explicam a virada de chave
Dados da Climate Energy Finance mostram US$ 12 bilhões anunciados apenas em 2024, distribuídos em 14 operações internacionais. Desde 2023, o total se aproxima de US$ 90 bilhões:
- US$ 52 bi em fabricação de células
- US$ 38 bi em produção de materiais
O Sudeste Asiático lidera o destino dos aportes (US$ 35,2 bi), seguido de perto pela Europa (US$ 31,5 bi). O caso mais recente: a Gotion fechou joint venture de mais de 1 bilhão de euros com a Volkswagen para fábricas na Espanha, Eslováquia e Marrocos.
Europa: o laboratório da localização forçada
Bruxelas quer cadeia 100% europeia até 2030. A associação de montadoras (ACEA) avisa: falta know-how, materiais e competitividade de preço. Na prática, a CATL já roda na Alemanha, Hungria e Espanha. Na unidade alemã, pouco menos da metade dos componentes vem da região — incluindo alguns materiais de cátodo. O resto ainda cruza oceanos.
“Não se deveria comprar tudo de fora para produzir aqui — não é economicamente viável”, resume Matt Shen, diretor-geral da CATL para a Europa. A empresa negocia com governais de todo o bloco para ampliar a pegada local. Mas a velocidade esbarra em Pequim: transferir tecnologia de ponta exige aval oficial.
O risco regulatório que ninguém ignora
Governos ocidentais apertam o cerco. Em março, o Reino Unido vetou turbinas da Ming Yang em parques eólicos offshore por “riscos à segurança nacional”. Em maio, a Alemanha bloqueou a compra de um grupo logístico chinês no maior porto do país. Investimentos em baterias podem ser os próximos alvos.
Enquanto isso, a dominância chinesa nos quatro componentes-chave supera 80%, segundo a Wood Mackenzie. Projeções para 2034 mostram pouca mudança — mesmo com fábricas surgindo na Europa e no Sudeste Asiático. “Quem vai construir capacidade de 100 GWh? Continuarão sendo os fabricantes chineses”, diz a analista Jiayue Zheng.
Excesso de capacidade empurra a expansão
O mercado doméstico chinês desacelerou. Há sobra de linhas de produção para veículos elétricos e armazenamento em relação à demanda de curto prazo. “Elas precisam sobreviver, precisam ir para o exterior”, afirma Duo Fu, da Rystad Energy. As ações da CATL caíram quase 50% desde junho — reflexo de margens apertadas e expectativas frustradas.
Mesmo expandindo lá fora, as exportações da China não param. Em Hefei, a Sungrow despacha cerca de 90 contêineres por dia com sistemas de até 40 toneladas. A empresa já opera na Tailândia, Índia e constrói na Polônia — o que permite atender pedidos de “baterias não chinesas”. O executivo Zhuang Cai confirma negociações com grandes players americanos de IA para data centers.
O muro americano e o que observar daqui pra frente
O acesso aos EUA segue incerto. Tarifas elevadas e temores de espionagem mantêm fabricantes chineses sob ameaça de proibições. Para Tim Bush, do UBS em Hong Kong, o “desacoplamento da China” nos EUA “está apenas se acelerando”. A analogia é direta: depender integralmente de baterias chinesas seria tão inaceitável quanto depender do petróleo do Oriente Médio há duas décadas.
O que monitorar nos próximos trimestres: (1) a taxa de localização real nas fábricas europeias — hoje abaixo de 50% na CATL Alemanha; (2) aprovações de Pequim para transferência de tecnologia de nova geração; (3) decisões de segurança nacional em Washington e Berlim que podem travar projetos já anunciados; (4) se a Northvolt e outros challengers ocidentais conseguem escalar sem capital chinês. O tabuleiro mexeu. O jogo, não.