O Supremo Tribunal Federal firmou entendimento de que empresas com atividade preponderantemente imobiliária têm direito à imunidade de ITBI ao transferir imóveis para integralizar capital social. A decisão, por 9 votos a 2, encerra uma disputa que opunha contribuintes a municípios arrecadadores.
O julgamento do Tema 1.348 da repercussão geral foi concluído em 19 de agosto no plenário virtual. A tese vencedora distingue duas hipóteses constitucionais de imunidade — e apenas uma delas carrega a restrição ao setor imobiliário.
O que muda na prática para empresários e investidores
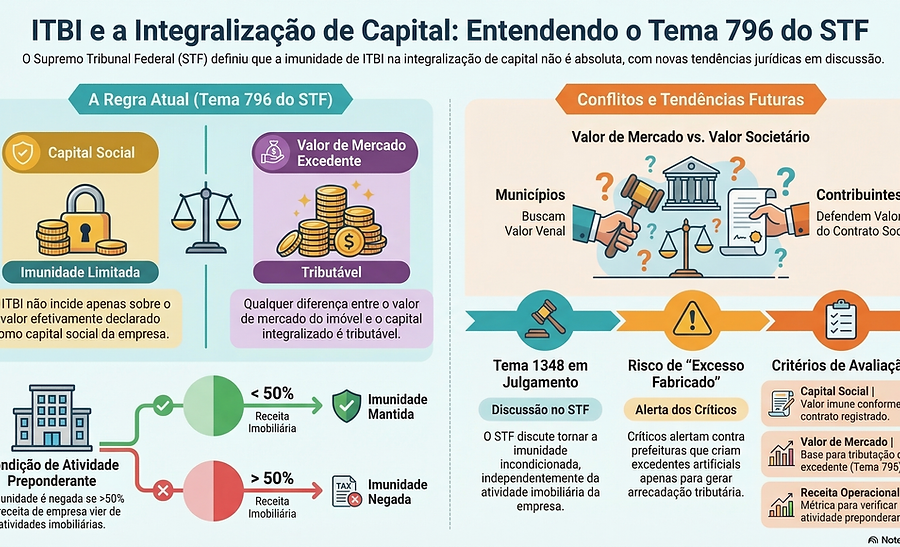
A imunidade vale para a conferência de bens ao capital social, desde que limitada ao valor do capital a ser integralizado. Isso replica o parâmetro já fixado pelo STF no Tema 796. Ultrapassado esse teto, o excesso continua sujeito ao tributo municipal.
Municípios mantêm o poder de fiscalizar simulações e fraudes. A corte deixou explícito que a imunidade não blinda operações artificiais desenhadas apenas para escapar do ITBI. A prova do intuito fraudulento cabe ao ente tributante, caso a caso.
Por que a tese da restrição não se aplica aqui
O relator, ministro Edson Fachin, separou as duas previsões do art. 156, § 2º, I, da Constituição:
- Transferência de bens para integralização de capital social;
- Fusão, incorporação, cisão ou extinção de pessoas jurídicas.
Para a maioria, a vedação às empresas de “atividade imobiliária preponderante” incide apenas sobre o segundo grupo. A integralização de capital, portanto, fica fora do alcance da exceção.
O voto-vista que consolidou a maioria
Alexandre de Moraes acompanhou Fachin e reforçou a distinção. O ministro afastou o argumento de que o risco de planejamento abusivo justificaria negar o benefício a todo o setor. Adotou a ressalva de Cristiano Zanin: a fiscalização deve ser concreta, baseada em provas, não presumida pela natureza da atividade.
A divergência vencida
Gilmar Mendes e Flávio Dino entenderam que a restrição constitucional alcança ambas as hipóteses. Na visão deles, permitir a imunidade na integralização para empresas imobiliárias criaria uma brecha para contornar a regra da fusão e incorporação.
Placar final e segurança jurídica
Votaram com o relator: Cristiano Zanin, André Mendonça, Nunes Marques, Luiz Fux, Cármen Lúcia, Dias Toffoli e Alexandre de Moraes (com ressalva). O placar de 9 a 2 confere solidez ao precedente, que agora deve orientar instâncias inferiores e administrativas.
O que observar daqui para frente
Empresas que planejam aportar imóveis no capital social devem documentar a operação com clareza: valor do capital a integralizar, avaliação do bem e finalidade negocial genuína. Municípios tendem a intensificar a verificação de casos onde o valor do imóvel supera significativamente o capital declarado ou onde a empresa é constituída às vésperas da transferência. A jurisprudência do Tema 796 segue como bússola para o limite quantitativo da imunidade.