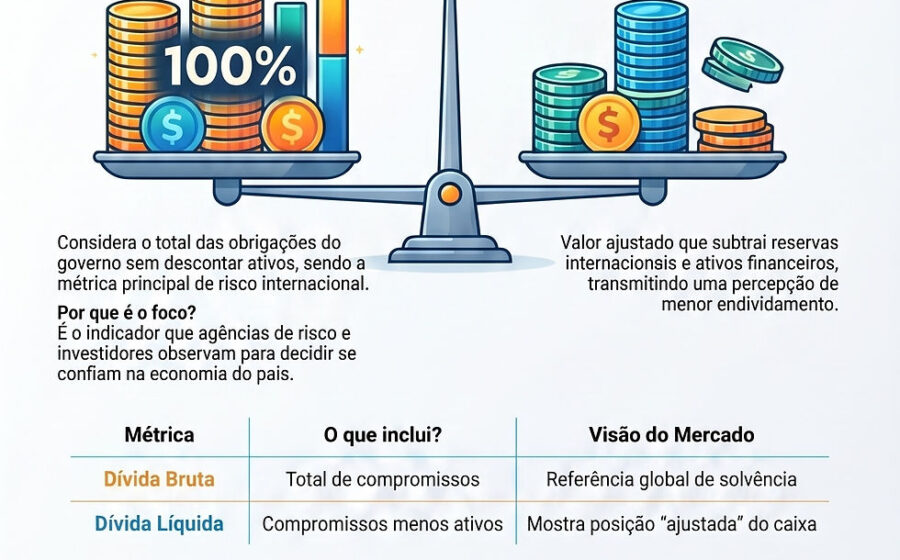
A dívida bruta do Brasil caminha para 100% do PIB em 2030, e o consenso entre especialistas é um só: sem ajuste, o país perde capacidade de investimento. O problema é que 95% do Orçamento já nasce carimbado, deixando margem zero para tesouradas fáceis.
Em agosto, o endividamento bateu 82,9% do PIB, segundo a Instituição Fiscal Independente (IFI). O custo para servir esse passivo? Cerca de R$ 140 bilhões por ano apenas em juros, sobre um estoque de R$ 1,2 trilhão. Mais da metade desse volume está atrelada à Selic, o que torna a conta sensível a qualquer alta de juros.
Onde está o dinheiro travado
A rigidez orçamentária é o grande vilão. Despesas obrigatórias consomem quase a totalidade dos recursos, obrigando o Tesouro a emitir títulos para fechar a conta. Quanto maior a dívida, maior o prêmio de risco exigido pelo investidor — um ciclo vicioso que eleva o custo da rolagem.
Para Carlos Honorato, especialista em planejamento de cenários, a estrutura da despesa revela distorções gritantes. Cerca de 60% das aposentadorias pagas no país vão para ex-servidores públicos, que operam sob regime próprio com benefícios médios superiores aos do INSS. No Judiciário, privilégios como duas férias anuais persistem sem debate público.
- Subsídios setoriais: Estimados entre R$ 500 bilhões e R$ 600 bilhões ao ano.
- Carga tributária: Saltou de 19% do PIB (governo FHC) para perto de 40% hoje, limitando aumento de arrecadação.
- Juros neutros a 9%: Exigiriam superávit primário acima de 3% do PIB só para estabilizar a dívida — cenário considerado inviável só com cortes.
O dilema do multiplicador: cortar o que dói menos
O Centro de Pesquisa em Macroeconomia das Desigualdades (Made/USP) jogou luz sobre um ponto crítico: nem todo gasto é igual. Cortar no lugar errado contrai a economia e derruba a arrecadação, exigindo novos cortes depois.
Veja o impacto estimado para cada R$ 1,00 gasto:
- Investimento público: Retorna R$ 2,60 para a economia (multiplicador 2,6).
- Benefícios sociais: Retorna R$ 2,15 (multiplicador 2,15).
- Pessoal e subsídios: Impacto próximo de zero.
A conclusão do Made é direta: tesouradas lineares em programas sociais ou investimentos são contraproducentes. A saída passa por mirar onde o multiplicador é nulo — folha de pagamento inchada, subsídios setoriais e emendas parlamentares, que saltaram de 1,4% do gasto discricionário (2016) para 12% (2023).
Duas receitas, um mesmo paciente
Para Fabio Kanczuk, ex-diretor do Banco Central, a prioridade absoluta é a despesa. Ele defende congelamento de reajustes do funcionalismo, paralisação de ganhos reais no salário mínimo e corte linear nos repasses federais, limitados à inflação. A janela política, diz ele, está nos dois primeiros anos de mandato.
Honorato concorda com a urgência, mas exige cirurgia fina: revisão de supersalários, “penduricalhos” e das regras de aposentadoria especial dos servidores. Sem detalhamento, alerta, o risco é paralisar serviços essenciais como o SUS.
Pelo lado da receita, o Made propõe medidas com potencial de arrecadação imediata:
- Fim das deduções de saúde e educação no IRPF: R$ 33,9 bilhões.
- Alíquota efetiva mínima de 15% para rendas acima de R$ 250 mil/mês: R$ 79 bilhões.
O que os programas de governo sinalizam
A coligação do PL (Bolsonaro) aposta no enxugamento estrutural: redução de no mínimo 10 ministérios, corte de comissionados, combate a supersalários e retomada de privatizações. Há menção a controle de emendas com transparência, mas sem detalhar critérios.
O programa do PT (Lula) condiciona o ajuste à preservação do gasto social. A âncora é o novo arcabouço fiscal combinado com tributação de “super-ricos” (offshores, fundos exclusivos), fim de benefícios fiscais ineficientes e aposta na queda sustentada da Selic mais crescimento do PIB para diluir a dívida.
O que observar daqui para frente
O primeiro ano do próximo mandato será o termômetro real. A capacidade de aprovar reformas impopulares — seja na Previdência do funcionalismo, nas emendas ou na tributação de alta renda — dependerá da articulação política no Congresso nos primeiros 180 dias. O investidor deve monitorar não apenas o anúncio de metas, mas a velocidade de execução das medidas de receita e a credibilidade da nova regra fiscal. Se a dívida continuar subindo mais rápido que o PIB em 2024, o custo de carregamento da dívida pública vai drenar recursos que fariam falta em infraestrutura e inovação.