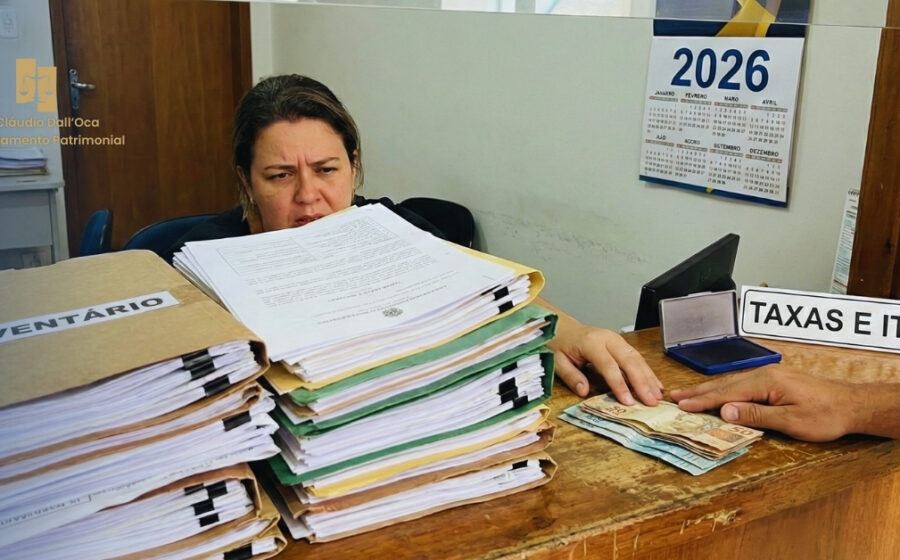
Deixar R$ 3 milhões em aplicações para os filhos não garante que eles terão acesso rápido a esse dinheiro. Sem planejamento, o capital fica travado no inventário justamente quando a família mais precisa de liquidez para pagar impostos, custas processuais e contas do dia a dia.
Existe, however, uma estrutura jurídica capaz de furar essa fila: a previdência privada. Mas usá-la como “atalho” sem respeitar as regras da sucessão pode transformar a solução em um problema judicial caro e demorado.
O poder de pular a fila do inventário
Planos do tipo PGBL e VGBL permitem a indicação direta de beneficiários e percentuais. Na morte do titular, o pagamento ocorre sem a necessidade de aguardar a partilha formal dos bens. Na prática, significa dinheiro na conta em semanas, não em anos.
O ganho vai além da velocidade. O Supremo Tribunal Federal (STF) pacificou o entendimento de que não incide ITCMD (Imposto de Transmissão Causa Mortis e Doação) sobre esses valores repassados aos beneficiários. Em estados onde a alíquota chega a 8%, a economia é imediata e relevante.
Mas a liquidez não é o único trunfo enquanto o titular está vivo. Veja as vantagens tributárias que operam em vida:
- Fim do come-cotas: Diferente de fundos tradicionais, não há antecipação semestral de IR. O imposto fica diferido, permitindo que o valor “economizado” continue rendendo juros compostos.
- Portabilidade isenta: É possível trocar de estratégia ou gestor (renda fixa, multimercado, ações) sem disparar evento tributário. O rebalanceamento da carteira ocorre sem atrito fiscal.
- Alíquota regressiva: Na tabela longa, a taxa de IR cai para 10% após 10 anos. No VGBL, o imposto incide só sobre o rendimento; no PGBL, sobre o total, mas com dedução na base de cálculo do IRPF na fase de aporte (limitado a 12% da renda bruta).
O limite invisível: a legítima dos herdeiros
A previdência passa por fora do inventário, mas não por cima da lei das sucessões. Se o titular tem herdeiros necessários (filhos, cônjuge, pais), metade do patrimônio total — a “legítima” — lhes pertence por direito.
Destinar 90% do capital financeiro a um único filho via VGBL, deixando imóveis e empresa para os demais, quase certamente gerará uma ação de colação ou redução de liberalidades. O paradoxo é cruel: a briga judicial pelo “excesso” na previdência consome justamente a liquidez e a rapidez que a estrutura foi desenhada para oferecer.
Por isso, a indicação de beneficiários deve espelhar o planejamento sucessório global — testamento, doações, holdings — e não substituí-lo de forma isolada.
A armadilha do IOF e do “aporte de véspera”
Deixar para migrar o patrimônio financeiro para previdência na reta final da vida sai caro. Desde 2026, aportes anuais em VGBL que ultrapassarem R$ 600 mil sofrem incidência de IOF de 5% sobre o excedente.
Concentrar a transferência de riqueza às pressas, portanto, erosiona a vantagem sucessória. Planejamento sucessório exige horizonte de tempo: o ideal é construir a posição gradativamente, respeitando os limites anuais e a qualidade da gestão.
Quanto alocar e como escolher o plano certo
Não se trata de transformar todo o portfólio em previdência. A ferramenta serve para calibrar a parcela de liquidez imediata necessária à família no momento da abertura da sucessão: pagamento de ITCMD sobre outros bens, custas cartorárias, advogados, despesas correntes.
O restante do patrimônio — imóveis, participação societária, ativos no exterior — segue endereçado por testamento, doação com reserva de usufruto ou holding familiar. A previdência cuida da “ponta financeira” com eficiência fiscal incomparável.
Na hora de contratar, o filtro sucessório não substitui o filtro de investimento. Taxa de administração, histórico do gestor, volatilidade da estratégia e solidez da seguradora continuam ditando o resultado final. Uma previdência ruim não vira bom investimento só porque evita inventário.
O que observar daqui para frente
Revise suas indicações de beneficiários anualmente — casamentos, nascimentos e óbitos alteram a equação. Simule o impacto do IOF se houver intenção de aportes volumosos nos próximos 12 meses. E, sobretudo, alinhe os percentuais da previdência com a divisão total do espólio para blindar a liquidez contra contestações. O segredo não está em esconder o dinheiro, mas em garantir que ele chegue a quem deve, na hora certa, sem desgaste.