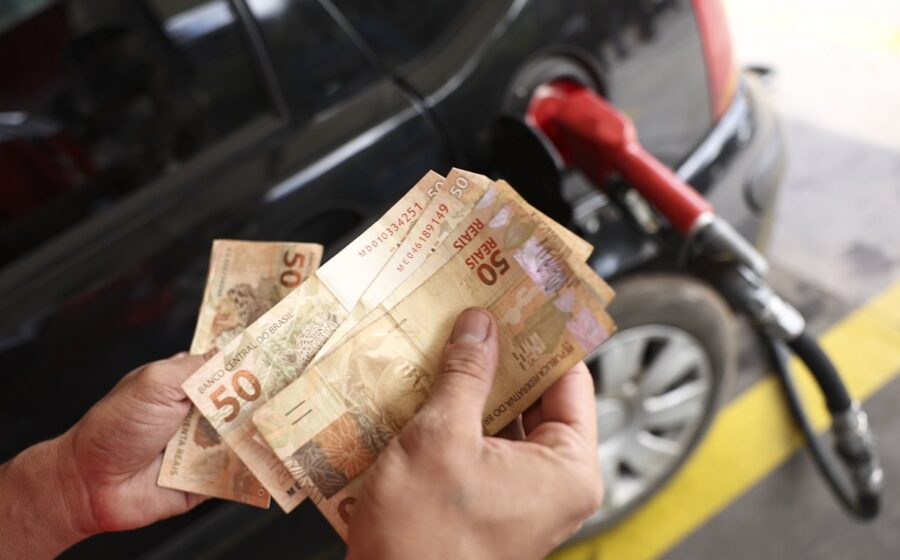
O governo publicou a metodologia que vai ditar o preço dos impostos sobre combustíveis na nova reforma tributária. A regra vale para a CBS a partir de 2027 e para o IBS a partir de 2029, mas o cálculo começa a ser feito agora. Entender essa conta é vital para quem precifica frete, logística ou cadeia produtiva.
A portaria não define o valor final por litro. Ela traça o “teto” da tributação usando a carga atual como referência, prometendo não aumentar o peso dos impostos na transição. A dúvida que fica: como exatamente essa trava vai funcionar na prática?
O regime único que unifica o país
Pela primeira vez, gasolina, diesel, etanol (anidro e hidratado), GLP, querosene de aviação, biodiesel, gás natural (GNV e processado), biometano e óleo combustível terão alíquotas idênticas em todos os estados. A cobrança incide sobre o volume — litros ou metros cúbicos — e não sobre o valor da nota fiscal.
Isso elimina a guerra fiscal interestadual sobre combustíveis, mas transfere a complexidade para a definição da alíquota nacional única. O Ministério da Fazenda e o CGIBS (Comitê Gestor do IBS) dividiram a conta em duas frentes: carga direta e carga indireta.
Como a “carga de referência” é montada
Para a CBS (que substitui PIS/Cofins), a carga direta soma o que hoje se recolhe de PIS/Pasep e Cofins (inclusive importação) em toda a cadeia. A carga indireta captura o PIS/Cofins, IPI e IOF-Seguros embutidos em insumos, serviços e bens de capital que não viram crédito.
No IBS (que substitui ICMS/ISS), a lógica espelha a anterior: a direta olha o ICMS atual; a indireta adiciona o ISS sobre a cadeia produtiva não creditado. O resultado final é a “carga tributária por unidade de medida”: a soma das cargas dividida pelo volume do combustível no período.
O calendário que todo gestor precisa anotar
A portaria fixa janelas temporais precisas para apurar esses números. Perder esses prazos de vista significa perder a noção do custo futuro.
- Período de referência CBS: Julho/2025 a Junho/2026.
- Correção: IPCA até julho/2026 + atualização para preços de 2027 pela meta de inflação (3%).
- Regra de proteção (março a junho/2026): Se houver redução de alíquota, usa-se a alíquota de fevereiro/2026 para o cálculo.
- Carga indireta CBS: Baseada no ano cheio de 2025, corrigida pelo mesmo critério.
Para o IBS, a transição é gradual e mais longa. A alíquota máxima permitida sobe em degraus de 10% ao ano:
- 2029: até 10% da carga de referência
- 2030: até 20%
- 2031: até 30%
- 2032: até 40%
- 2033 em diante: 100%
O papel do PMPF e a dinâmica anual
O Preço Médio Ponderado a Consumidor Final (PMPF) deixa de ser apenas base de cálculo do ICMS para se tornar o indexador oficial da reforma. Apurado por estado e consolidado nacionalmente, ele vai ditar o reajuste das alíquotas ano a ano.
A partir de 2028 (para a CBS) e 2030 (para o IBS), a alíquota por litro será corrigida pela variação do PMPF dos 12 meses anteriores a julho. Se o preço na bomba sobe, a alíquota sobe junto — mantendo a proporção da carga tributária constante em termos reais.
Biocombustíveis: a trava de 40% a 90%
A reforma garante tratamento diferenciado para etanol, biodiesel, biometano e hidrogênio verde. A alíquota desses produtos ficará obrigatoriamente entre 40% e 90% da alíquota do combustível fóssil equivalente (gasolina para etanol, diesel para biodiesel, etc.).
Essa banda impede tanto a isenção total quanto a equiparação total. Para o planejamento de usinas e distribuidoras, significa previsibilidade: o diferencial competitivo tributário está garantido por lei, mas a margem exata dependerá da alíquota final do fóssil.
O que observar daqui para frente
A portaria publicada é o manual de instruções, mas os números finais só sairão quando o CGIBS consolidar os dados de 2025 e 2026. Dois movimentos merecem monitoramento contínuo: a evolução do PMPF real (que pode pressionar alíquotas para cima se a inflação dos combustíveis superar a meta) e a definição das alíquotas-padrão da CBS e do IBS pelo Congresso, que servirão de teto absoluto para o setor. Quem antecipar esses cenários no fluxo de caixa ganha tempo de reação.