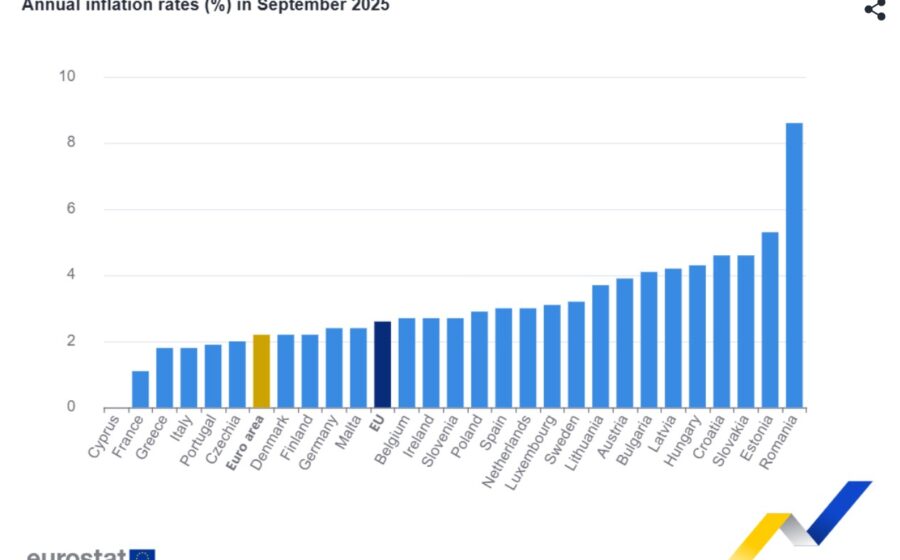
A inflação anual da zona do euro atingiu 3,8% em setembro, o maior patamar desde setembro de 2023, quando marcou 4,3%. O salto brutal — eram 3,2% em agosto — pegou analistas de surpresa e coloca o Banco Central Europeu diante de um dilema imediato.
O número superou a projeção de 3,7% do consenso Bloomberg e quase dobra a meta oficial de 2%. A pergunta que fica: até onde o BCE terá de manter os juros restritivos para domar essa alta?
O motor invisível: energia dispara 18,8%
O vilão tem nome e sobrenome: preços de energia. Em setembro, o componente energético subiu 18,8% na comparação anual, contra 14,3% no mês anterior. A escalada reflete o agravamento do conflito no Oriente Médio, com interrupções no Estreito de Ormuz — por onde flui 20% da produção mundial de petróleo e gás.
Para empresas que dependem de logística, indústria pesada ou insumos petroquímicos, a conta chega direto no caixa. Margens comprimidas e repasses de custo tornam-se inevitáveis.
Núcleo teimoso e alimentos em aceleração
Excluindo energia e alimentos, a inflação subjacente (núcleo) avançou para 2,5%, ante 2,4% em agosto. Parece pouco, mas sinaliza que a pressão de custos migrou para a cadeia produtiva — salários, aluguéis, serviços — e não deve arrefecer rápido.
Alimentos e bebidas, por sua vez, aceleraram de 1,1% para 1,4%. O consumidor final sente no bolso; o varejo, na queda de volume.
O que isso muda para quem decide capital
- Juros: O mercado precifica manutenção da taxa de depósito em 3,5% por mais tempo; cortes antecipados perdem força.
- Câmbio: Euro pressionado pode encarecer importações, realimentando o ciclo inflacionário.
- Crédito: Condições de financiamento seguem restritivas — PMEs e incorporadoras sentem primeiro.
- Planejamento: Orçamentos 2025 precisam embutir cenário de inflação acima da meta por pelo menos dois trimestres.
Cenários para os próximos 90 dias
Analistas dividem-se entre dois caminhos. O cenário-base mantém juros estáveis até o primeiro trimestre de 2025, com primeira queda em março ou abril — condicionado a dado de núcleo abaixo de 2,3%.
O cenário alternativo, ganhando força após o dado de setembro, prevê nova alta de 25 pontos-base se a energia não recuar e o núcleo estagnar acima de 2,5%. A reunião de 17 de outubro do BCE será o termômetro.
O que observar daqui para frente
Três indicadores ditam o ritmo: (1) preço do barril tipo Brent e gás natural holandês (TTF); (2) núcleo de inflação de outubro, previsto para 31/10; (3) ata da reunião do BCE e falas de Lagarde e Schnabel. Quem gere tesouraria, precifica contratos ou aloca ativos em renda fixa europeia deve rodar simulações com spread de 50 a 75 bps acima da curva atual. A volatilidade veio para ficar.