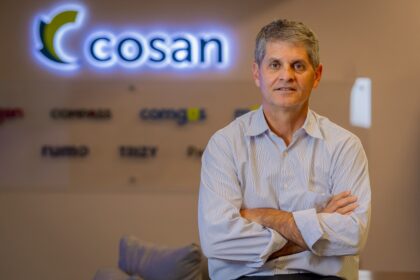
André Esteves, chairman do BTG Pactual, afirmou que a ideia de um “mercado” controlado por meia dúzia de pessoas é uma ficção perigosa. A declaração, feita em evento recente em São Paulo, ataca direto no coração de uma narrativa que alimenta desconfiança e paralisa decisões de alocação. Mas se não há uma sala secreta, quem de fato move os preços?
A resposta curta: milhões de agentes agindo por conta própria. A resposta longa exige entender como expectativas, liquidez e estrutura de incentivos se entrelaçam — e por que ignorar essa mecânica custa caro.
O mito da “mão invisível” privatizada
O termo “mercado” virou atalho preguiçoso para explicar desde a alta do dólar até o preço do café. Políticos o citam como entidade monolítica com interesses próprios. Analistas de varejo o personificam como um jogador onipotente que “manipula” ativos contra o pequeno investidor.
Esteves foi direto: “o mercado não é nada disso, não existe essa entidade”. Não há conselho, não há comitê, não há WhatsApp grupal dos poderosos. O que existe é a agregação descentralizada de ordens de compra e venda — de fundos soberanos a pessoas físicas operando pelo celular.
Por que a ilusão persiste (e quem lucra com ela)
Três fatores mantêm viva a fantasia do cartel invisível:
- Assimetria de informação: grandes players acessam dados e fluxos antes; o varejo vê apenas o resultado no gráfico.
- Viés de agência: o cérebro humano prefere atribuir causalidade a um “vilão” do que a processos estocásticos complexos.
- Incentivo narrativo: culpar “o mercado” isenta gestores de má performance e políticos de más políticas.
Mas há um quarto fator, menos óbvio: a concentração real de liquidez. No Brasil, os 10 maiores fundos respondem por parcela expressiva do volume diário na B3. Isso cria impacto de mercado — não conspiração.
O que realmente move preços: uma anatomia rápida
Esqueça a sala de reuniões. Pense em camadas:
- Fluxo de caixas: aportes e resgates de previdência, fundos imobiliários, ETFs — obrigam compras/vendas mecânicas.
- Posicionamento tático: mesas proprietárias e fundos quant ajustam risco com base em volatilidade, correlações, momentum.
- Expectativas macro: curva de juros, câmbio, fiscal — precificadas em derivativos antes de atingirem o ativo à vista.
- Ruído comportamental: fear & greed, viés de recência, herding — amplificam movimentos nos extremos.
Nenhuma camada sozinha dita o preço. A interação entre elas gera o que chamamos de “descoberta de preço” — processo imperfeito, ruidoso, mas a única alternativa conhecida à fixação burocrática.
Consequência prática: como o investidor deve se posicionar
Se não há “eles”, não há “nós contra eles”. Há apenas você contra seus próprios vieses e contra a estrutura de custos. Três implicações diretas:
- Liquidez é ativo, não passivo: ativos com book profundo protegem contra slippage em momentos de estresse.
- Diversificação de factor: não basta espalhar tíquetes; é preciso exposição a diferentes drivers de retorno (valor, qualidade, momentum, low vol).
- Processo > previsão: quem tenta adivinhar “o que o mercado vai fazer” perde. Quem define regras de entrada, saída e tamanho de posição sobrevive.
O que observar daqui para frente
O discurso de Esteves não é apenas retórica — sinaliza como o BTG, maior banco de investimentos da América Latina, enxerga a evolução da estrutura de mercado brasileira. Três vetores merecem monitoramento:
- Democratização do acesso: BDRs, fundos de índice, plataformas digitais — ampliam a base de participantes e diluem concentração.
- Regulação de market making: novas regras da CVM e B3 para formadores de mercado podem reduzir spreads e aumentar profundidade.
- Dados de fluxo em tempo real: iniciativas de open finance e agregadores de posição de fundos tornam o “mercado” mais transparente — e menos misterioso.
Entender que “o mercado” é um processo emergente, não uma entidade, não elimina risco. Mas elimina a paralisia de quem espera o “sinal dos poderosos”. O próximo movimento de preço não virá de uma sala fechada. Virá da sua decisão — e da de milhões de outros — reagindo à mesma informação imperfeita.