A reforma da Previdência completou sete anos nesta sexta-feira (13) com um saldo paradoxal: a meta inicial de economia foi batida, mas o rombo nas contas públicas não parou de crescer. Hoje, os gastos previdenciários consomem 8% do PIB; sem mudanças, a projeção oficial aponta para 17% em 2100. A pergunta que fica é: quanto tempo o sistema aguenta sem um novo ajuste?
O tamanho do buraco no orçamento
Os números são do próprio governo e do IBGE. A despesa previdenciária já supera R$ 900 bilhões anuais. Especialistas ouvidos pela reportagem calculam que elevar a idade mínima para 67 anos — homogeneizando homens e mulheres — estabilizaria o gasto em torno de 10% do PIB.
A conta parece simples, mas a política trava a solução. O economista Fabio Giambiagi considera uma nova reforma “desejável” para 2025, mas admite: o cenário congressual não suporta uma mudança ampla agora. A saída seria uma transição gradual, empurrando a idade para 67 ou 68 anos ao longo da próxima década.
Demografia: o inimigo invisível
O ex-secretário de Previdência Leonardo Rolim resume o drama em uma proporção: o regime de repartição (quem trabalha paga quem está parado) precisa de pelo menos quatro contribuintes ativos para cada beneficiário. Em 2070, teremos menos de dois.
- População 65+: dobrou entre 2000 e 2024; triplicará até 2070 (seis vezes o nível de 2000).
- Força de trabalho (15 a 64 anos): começará a encolher nas próximas décadas.
- Relação de dependência: cairá para 1,8 potencial contribuinte por idoso em 2070.
Para Rolim, manter as regras atuais condena o país a idades de aposentadoria proibitivas ou benefícios achatados. Ele defende a criação urgente de uma camada de capitalização obrigatória e a inclusão de trabalhadores de aplicativos na base de contribuição — tanto prestadores quanto contratantes.
O lado do trabalhador: transição dura e judicialização
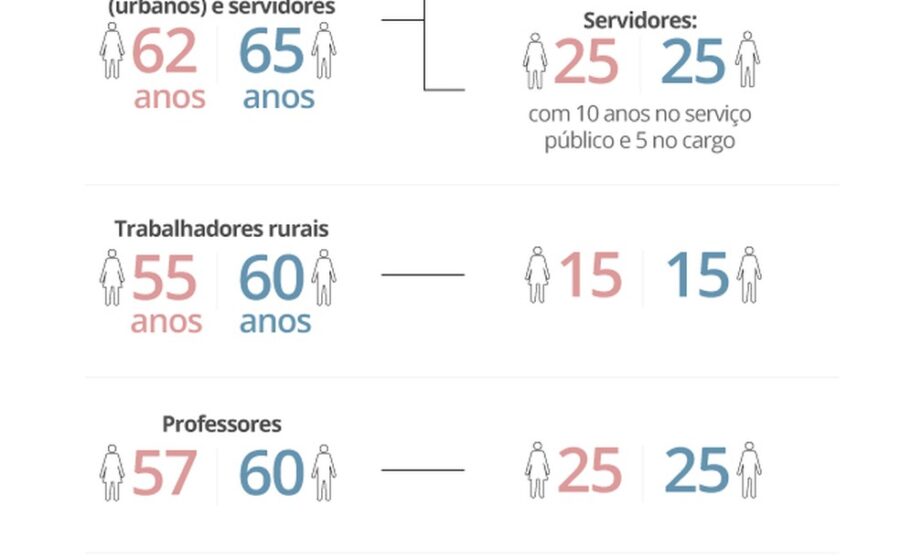
Mas o ajuste não é apenas numérico. O advogado Rômulo Saraiva aponta que as regras de transição de 2019 penalizaram quem já contribuía: muitos precisarão trabalhar de oito a dez anos a mais do que o planejado. A pensão por morte, cortada de 100% para 60% do benefício, também gera revolta e litígios.
A advogada Adriane Bramante (OAB-SP/IBDP) lembra que o próprio STF já derrubou exigências consideradas excessivas, como a idade mínima para aposentadoria especial. Cada decisão judicial que flexibiliza a lei de 2019 aumenta a pressão sobre o caixa.
Paulo Tafner (IMDS) vai além: alerta para o risco de o Supremo derrubar a alíquota progressiva dos servidores. Se isso acontecer, a devolução de valores recolhidos criaria um rombo bilionário imediato nos cofres públicos.
Envelhecer trabalhando: o verdadeiro desafio
A pesquisadora Ana Amélia Camarano (Ipea) avisa: elevar a idade mínima não resolve sozinho. Com a longevidade em alta, será preciso trabalhar mais, mas o mercado está preparado para contratar e manter profissionais 50+?
Ela aponta três frentes urgentes:
- Políticas de incentivo à contratação e requalificação de trabalhadores maduros.
- Adaptação de ambientes e jornadas às limitações físicas naturais da idade.
- Combate ao preconceito etário, ampliado pelas transformações tecnológicas.
Camarano vê na “economia prateada” — cuidados de saúde, assistência, turismo sênior — um filão de empregos que o Brasil ignora. O avesso dessa moeda é o risco da informalidade: sem contribuição, milhões chegarão à velhice dependendo apenas do BPC (um salário mínimo), inchando ainda mais a conta do Estado.
O que observar daqui para frente
O consenso entre os especialistas é que o debate não pode esperar 2031, quando Giambiagi diz que a reforma será “inevitável”. A janela política de 2027, pós-eleições, surge como o momento mais provável para discutir o financiamento estrutural — capitalização, base de contribuintes e produtividade. Para o empresário e o investidor, o sinal é claro: o custo do trabalho e a sustentabilidade fiscal dependem de escolhas que o Congresso ainda evita fazer. Acompanhar a tramitação de PECs previdenciárias e as decisões do STF sobre alíquotas e transições deixou de ser assunto de advogado; virou variável de valuation.