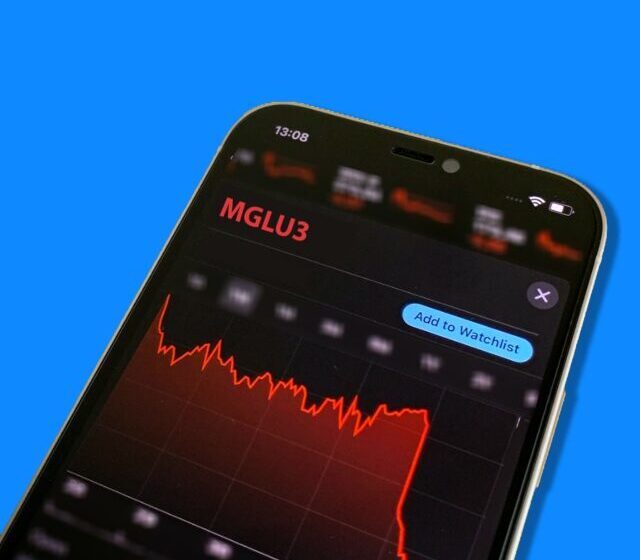
As ações do Magazine Luiza fecharam a última sessão em alta de 11,64%, cotadas a R$ 6,52, emplacando a terceira valorização consecutiva. O movimento devolve parte do prejuízo brutal de outubro, mas a ação ainda acumula queda de 26% no ano. A pergunta que fica: o balanço do terceiro trimestre marcou mesmo o fundo do poço ou estamos diante de um repique técnico?
O gatilho: “ponto de inflexão” nos números do 3º tri
Divulgado em 9 de novembro, o resultado mostrou lucro líquido ajustado de R$ 14 milhões — queda de 34,6% na base anual. O Ebitda ajustado ficou estável em R$ 710,1 milhões, enquanto a receita líquida recuou para R$ 8,9 bilhões. À primeira vista, os números seguem modestos.
A administração, no entanto, classificou o período como um “ponto de inflexão”. O mercado comprou a narrativa porque os dados operacionais mais recentes, referentes a outubro, mostraram aceleração forte: vendas em lojas físicas subiram 16% e o e-commerce próprio cresceu 14%. No trimestre cheio, o varejo físico já havia avançado 10%, enquanto o online ainda recuava.
Por que o Bank of America virou a chave para “compra”
A mudança de recomendação de underperform para compra, com preço-alvo em R$ 11, não veio apenas pela melhora nas vendas. O relatório destaca três pilares estruturais:
- Desalavancagem real: dívida líquida caiu quase 29% em 12 meses.
- Ganho de share: vácuo deixado pela crise da Casas Bahia beneficia o Magalu.
- Posicionamento competitivo: ecossistema (1P, 3P, fintech, logística) mais robusto que pares.
O “senão” que ninguém ignora: juros e base fraca
Apesar do otimismo pontual, o cenário macro segue hostil. A Selic elevada pressiona o consumo de bens duráveis e eleva as despesas financeiras da companhia. O próprio terceiro trimestre mostrou retração de GMV e receita, o que sugere que a reação das ações precifica expectativa futura, não resultado presente.
Mas o efeito mais relevante aparece na análise técnica: a ação precisa vencer barreiras importantes para transformar o repique em tendência.
Curto prazo: o mapa das resistências no gráfico diário
O papel retomou a média móvel de 9 períodos (próxima a R$ 6,26) e o IFR aponta para cima em 44,87, sem sobrecompra. Há espaço para alta, mas o caminho é estreito. Veja os níveis que importam agora:
- R$ 6,83: máxima intradiária da última sessão (primeiro teste imediato).
- R$ 7,14: média móvel de 200 períodos — resistência técnica e psicológica forte.
- R$ 7,81 e R$ 8,60: médias de 21 e topo pré-queda; rompimento aqui muda o viés para comprador.
- Suportes: R$ 6,10 (curto) e R$ 4,90 (fundo de outubro). Perda de R$ 6,10 azeda o cenário.
Médio prazo: a briga pela média de 200 semanas
No gráfico semanal, a ação negocia entre as médias de 9 e 21 períodos, mas a MM200 está lá em cima, perto de R$ 13,90. O IFR em 48,39 mostra neutralidade. Para que a recuperação ganhe corpo de “tendência de alta”, o papel precisa fechar acima de R$ 7,81 de forma consistente, abrindo caminho para R$ 12,70 e a máxima do ano em R$ 13,93.
O risco de queda segue ancorado em R$ 4,90 e, se perdido, R$ 3,77 — fundos anteriores que, se rompidos, reativariam projeções para a casa dos R$ 2,00.
O que observar nas próximas sessões
O prêmio para quem leu até aqui é a lista de verificação prática. Para validar a tese de recuperação sustentável, monitore três variáveis nas próximas duas semanas: volume comprador no rompimento de R$ 6,83/R$ 7,14, divulgação de dados operacionais de novembro (confirmando a aceleração de outubro) e curva de juros futura — qualquer alívio nas taxas longas remove o principal freio fundamentalista do papel. Sem volume e sem dados reais, o repique vira armadilha.