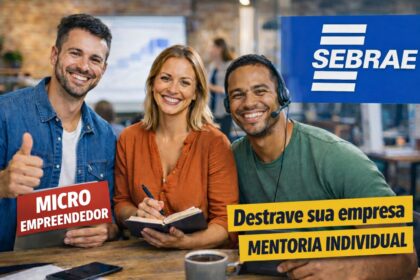
Sicoob e Sebrae acabam de lançar o Crédito MAE, uma linha que une taxas a partir de 2,9% ao mês a orientação técnica de gestão. O dinheiro barato chama a atenção, mas o verdadeiro diferencial está no suporte para não se perder no pagamento. Descubra por que essa combinação raro no mercado pode reorganizar seu fluxo de caixa.
Mais que capital: uma bússola para o empresário
Conseguir recurso é apenas metade do problema; saber aplicá-lo sem sufocar a operação é o desafio real. A parceria entende isso e condiciona o acesso ao crédito a um planejamento prévio. Consultores do Sebrae ajudam a responder: qual a prioridade agora? Quanto exatamente preciso? Como as parcelas cabem no orçamento dos próximos meses?
Essa mentoria evita o erro clássico de tomar emprestado para apagar incêndio e criar uma dívida impagável. O foco muda de “conseguir o dinheiro” para “fazer o dinheiro render”.
Para quem serve e quanto custa na prática
A abrangência é ampla: MEIs, micro, pequenas e médias empresas de qualquer região do Brasil. O único pré-requisito fixo é ser cooperado do Sicoob. As condições financeiras, no entanto, têm números concretos que valem a pena colocar na ponta do lápis:
- Taxa: a partir de 2,9% ao mês (pode variar conforme a cooperativa e análise de risco).
- Prazo: de 12 a 60 meses para pagamento.
- Destinação: capital de giro, compra de estoque, pagamento de fornecedores ou investimento em expansão.
A análise de crédito é individual, mas a transparência nas condições base evita surpresas na hora de assinar.
Garantias flexíveis e recorte para elas
Falta de garantia costuma travar o acesso ao crédito. O programa contorna isso aceitando o FAMPE (Fundo de Aval às Micro e Pequenas Empresas) como lastro, seguindo as regras do programa. Há ainda um braço específico: o FAMPE Mulher.
Essa modalidade oferece garantia complementar para empreendedoras que não possuem bens para caucionar a operação. Não é aprovação automática, mas amplia drasticamente as chances de quem historicamente tem mais dificuldade no sistema financeiro tradicional.
O caminho para contratar sem voltar atrás
O processo começa na cooperativa Sicoob mais próxima. Quem já é cooperado apresenta a necessidade e solicita a simulação. Quem não é, precisa se associar primeiro — o modelo cooperativo exige esse vínculo, mas garante participação nos resultados no fim do ano.
O atendimento é consultivo: o gerente analisa o momento do negócio, cruza com a orientação do Sebrae e monta a proposta. Não há “pacote fechado”; a estrutura se adapta ao ciclo de caixa da empresa.
O que observar daqui para frente
O mercado de crédito para PMEs costuma separar “dinheiro” de “conhecimento”. A fusão dos dois em um único produto muda a equação de risco para o pequeno empresário. Fique atento à adesão das cooperativas regionais: as taxas e a disponibilidade do FAMPE podem variar localmente. Procure sua agência, peça a simulação completa e, principalmente, leve as perguntas de planejamento para a mesa antes de assinar. O recurso certo, no tempo certo, com a estratégia certa, ainda é a melhor alavanca de crescimento.