O Tribunal de Justiça de São Paulo (TJ-SP) suspendeu todas as decisões judiciais que permitiam excluir a CBS e o IBS da base de cálculo do ICMS. A medida, concedida em caráter liminar pelo presidente da corte, Francisco Eduardo Loureiro, atende a um pedido da Procuradoria-Geral do Estado (PGE-SP) e vale para os dez processos já julgados — entre liminares e sentenças — e pode ser estendida a outros mediante aditamento.
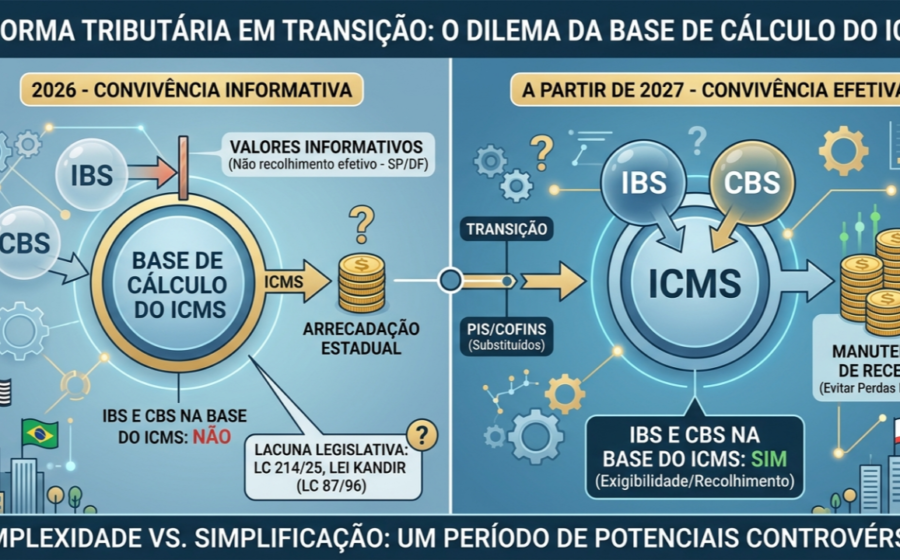
Na prática, a decisão mantém a regra atual: os novos tributos da Reforma Tributária, que começam a ser cobrados em 2027, continuam compondo o valor da operação sobre o qual incide o imposto estadual. Para o empresariado, o sinal é claro: o planejamento tributário para os próximos anos não deve contar com essa redução de base.
O tamanho do buraco que se fecha
Os números apresentados pela Secretaria da Fazenda e Planejamento de São Paulo dimensionam o risco evitado. Estudos técnicos estimavam uma perda de R$ 10,2 bilhões apenas para o caixa paulista em 2027, o que representa 3,8% da receita total do ICMS. O efeito cascata atinge diretamente os 645 municípios do estado, que deixariam de receber R$ 2,6 bilhões em repasses constitucionais.
O desembargador Loureiro destacou na decisão o “risco de grave lesão à economia pública” e o “potencial efeito multiplicador” caso as decisões favoráveis aos contribuintes fossem mantidas. A preservação da arrecadação, segundo ele, deve prevalecer até que a controvérsia seja julgada definitivamente pelas instâncias competentes.
Por que a tese dos contribuintes foi derrubada (por ora)
A argumentação da PGE-SP baseia-se em três pilares jurídicos que pesaram na concessão da liminar:
- Lei Kandir: Define a base de cálculo do ICMS como o valor da operação, que inclui todos os encargos suportados pelo adquirente — incluindo CBS e IBS.
- Precedente do STJ: A Corte Superior já firmou entendimento vinculante de que PIS e Cofins (tributos que a CBS e o IBS substituem) compõem a base do ICMS.
- Reserva de lei complementar: A redução de base de cálculo exige lei específica; a legislação da Reforma Tributária não trouxe essa previsão, deixando lacuna que o Congresso ainda debate via projeto de lei não votado.
Além disso, o magistrado citou o histórico legislativo da PEC da Reforma: houve tentativa explícita de vedar a inclusão dos novos tributos na base do ICMS e do ISS, mas o dispositivo foi suprimido do texto final. Para o TJ-SP, isso reforça a “plausibilidade jurídica da tese fazendária”.
O que muda para quem já ganhou na Justiça
Existem mais de 60 mandados de segurança tramitando com esse mesmo pedido. As decisões favoráveis já proferidas estão suspensas e não produzem efeitos. Quem obteve liminar para excluir CBS e IBS da base do ICMS a partir de 2027 deve considerar que a vitória é provisória e pode ser revertida a qualquer momento.
A PGE-SP informou que a extensão dos efeitos da suspensão a outros processos dependerá de pedido aditado, com a identificação nominal de cada ação. Ou seja: a blindagem não é automática para todos os 60 casos, mas o caminho está pavimentado.
O que observar daqui para frente
O cenário permanece fluido. Três frentes merecem monitoramento constante nos próximos meses:
- Congresso Nacional: A votação do projeto de lei que pode alterar a base de cálculo do ICMS para excluir CBS e IBS.
- STF e STJ: Eventual análise de recursos sobre a constitucionalidade da inclusão, especialmente sob a ótica da não-cumulatividade e da definição de “valor da operação”.
- Regulamentação estadual: Como São Paulo e outros estados ajustarão suas legislações e sistemas de apuração (EFD, GIA) para operacionalizar a inclusão dos novos tributos na base.
Para gestores financeiros e tributários, a recomendação prática é manter a parametrização dos sistemas considerando CBS e IBS dentro da base do ICMS em 2027, provisionando o impacto no fluxo de caixa. Apostar na exclusão judicial hoje representa um risco de contingência elevada e passivo tributário futuro.