A reforma tributária vai transformar a forma como o aluguel é taxado no Brasil a partir de 2027. Proprietários e investidores precisam entender as novas regras — pois o impacto no bolso pode ser significativo.
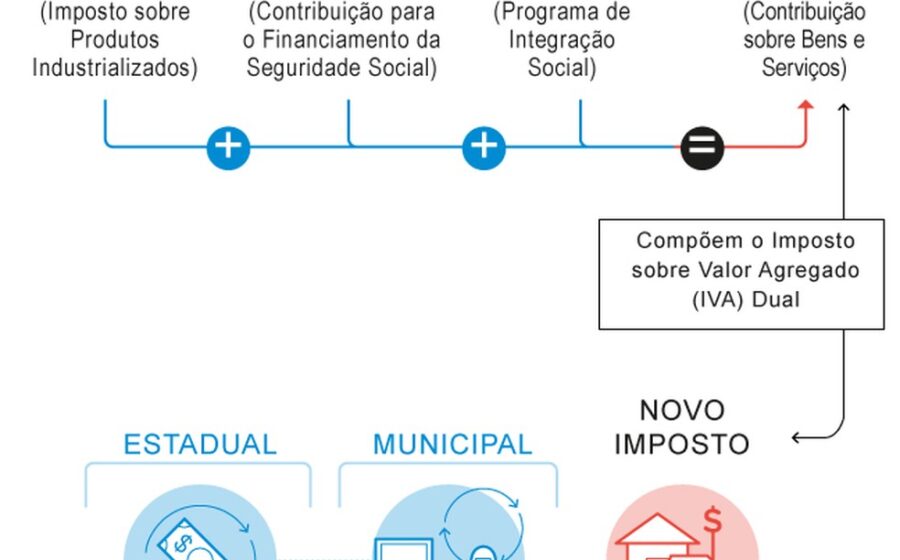
Atualmente, a renda de locação incide apenas no Imposto de Renda. Com a mudança, entram em cena a CBS (Contribuição sobre Bens e Serviços) e, depois, o IBS (Imposto sobre Bens e Serviços). A transição será escalonada e os critérios diferenciam pessoas físicas de jurídicas.
O que muda para quem aluga como pessoa física
Nem todo proprietário será atingido. A cobrança de CBS e IBS só valerá para quem atender a pelo menos um destes gatilhos:
- Receita anual com aluguéis superior a R$ 240 mil E locação de três ou mais imóveis;
- Receita anual superior a R$ 288 mil, independentemente da quantidade de imóveis.
Quem ficar abaixo desses limites continua tributado apenas pelo Imposto de Renda, nas regras atuais. A diferença é que, ao cruzar a linha, a carga tributária passa a ter um componente novo — e não cumulativo com o IR.
Pessoas jurídicas: carga adicional sobre a receita
Holdings patrimoniais, incorporadoras e empresas do setor imobiliário terão a receita de locação sujeita a CBS e IBS além do IRPJ e da CSLL que já pagam. Ou seja: a base de cálculo aumenta.
Há um alívio previsto: a reforma permite aproveitar créditos tributários sobre despesas vinculadas à atividade — manutenção, administração, condomínio, seguros. Na prática, o custo efetivo depende de quão bem o contribuinte estrutura esses créditos.
Imobiliárias: tributação só sobre o serviço
As administradoras não serão taxadas sobre o valor total dos aluguéis que recolhem dos inquilinos. A incidência de CBS e IBS recairá apenas sobre a receita própria: taxas de administração, comissões de corretagem e demais serviços prestados.
Isso evita duplicidade de tributação na cadeia — o imóvel é taxado no proprietário, o serviço na imobiliária.
Cronograma: dois tempos, uma transição
A implementação segue duas datas:
- 2027: entrada em vigor da CBS;
- 2029: início do IBS, substituindo gradualmente ICMS e ISS.
Entre 2027 e 2028, a CBS convive com os tributos atuais. A partir de 2029, o IBS assume a etapa estadual/municipal, enquanto a CBS permanece no âmbito federal. O desenho final da alíquota de referência — que deve girar em torno de 26,5% somados — ainda depende de regulamentação complementar.
O que observar daqui para frente
Três pontos merecem atenção imediata: a definição das alíquotas efetivas por lei complementar, as regras de creditamento para despesas de locação (especialmente para pessoas jurídicas) e o enquadramento de carteiras mistas — quem tem imóveis residenciais e comerciais no mesmo CNPJ ou CPF.
Proprietários perto dos limites de R$ 240 mil ou R$ 288 mil anuais devem simular cenários já em 2025. A decisão de consolidar imóveis em holding, vender ativos ou ajustar contratos de administração pode mudar a classificação tributária antes mesmo de 2027 chegar.
O segredo não está na alíquota nominal, mas na capacidade de gerar crédito sobre cada real gasto na manutenção do patrimônio. Quem organizar a documentação agora — notas de reforma, contratos de gestão, comprovantes de condomínio — chega na transição com vantagem mensurável.