A Petrobras fechou o terceiro trimestre com lucro líquido de R$ 39,8 bilhões, alta de 21,5% na comparação anual. O fluxo de caixa operacional somou R$ 61,8 bilhões, reforçando a geração de caixa robusta. Mas o verdadeiro sinal de alerta para o mercado veio das projeções operacionais e do calendário de pagamentos aos acionistas.
Produção surpreende e revisa meta para cima
A presidente Magda Chambriard revelou que a estimativa de produção média para 2026 saltou de 3,1 para algo entre 3,3 e 3,4 milhões de barris por dia. A companhia bateu recorde trimestral de óleo três vezes seguidas neste ano.
Onze plataformas receberam autorização para operar acima da capacidade nominal sem necessidade de aporte adicional. Esse ganho de eficiência “seco” — sem capex extra — é um diferencial competitivo raro no setor.
Refino bate recorde e impulsiona mercado interno
As vendas de derivados no Brasil atingiram 1,854 milhão de bpd, o maior volume desde o terceiro trimestre de 2021. O parque de refino atual entregou o melhor resultado de sua história recente.
- Diesel: produção recorde de 769 mil bpd no trimestre.
- Total de derivados: 1,873 milhão de bpd produzidos.
Esses números indicam aproveitamento máximo da capacidade instalada e demanda interna aquecida, reduzindo a dependência de importações.
Dividendos de R$ 15,3 bi: datas e valores que importam
Foram aprovados R$ 15,3 bilhões em dividendos e juros sobre capital próprio (JCP). O montante será dividido entre acionistas privados e a União, controladora majoritária.
O cronograma de pagamento está definido em duas parcelas:
- 1ª parcela: 22 de fevereiro de 2027.
- 2ª parcela: 22 de março de 2027.
A antecedência das datas permite planejamento tributário e de fluxo de caixa para investidores institucionais e pessoas físicas.
Investimentos pesados em E&P: para onde vai o dinheiro
O capex total do trimestre atingiu R$ 33 bilhões (US$ 6,4 bilhões). Desse total, R$ 27,5 bilhões foram alocados em exploração e produção (E&P).
Os recursos financiaram construção de novas plataformas e interligação de poços. O ritmo de investimento sinaliza que a companhia mantém o foco em reposição de reservas e expansão da capacidade offshore, mesmo com o cenário de transição energética no radar.
O que observar daqui para frente
A sustentabilidade da produção acima de 3,3 milhões bpd dependerá da performance dos novos sistemas (FPSOs) que entram em operação e da gestão do declínio natural dos campos maduros. No refino, o gargalo logístico de escoamento e a margem de derivados no mercado internacional ditam o teto de rentabilidade.
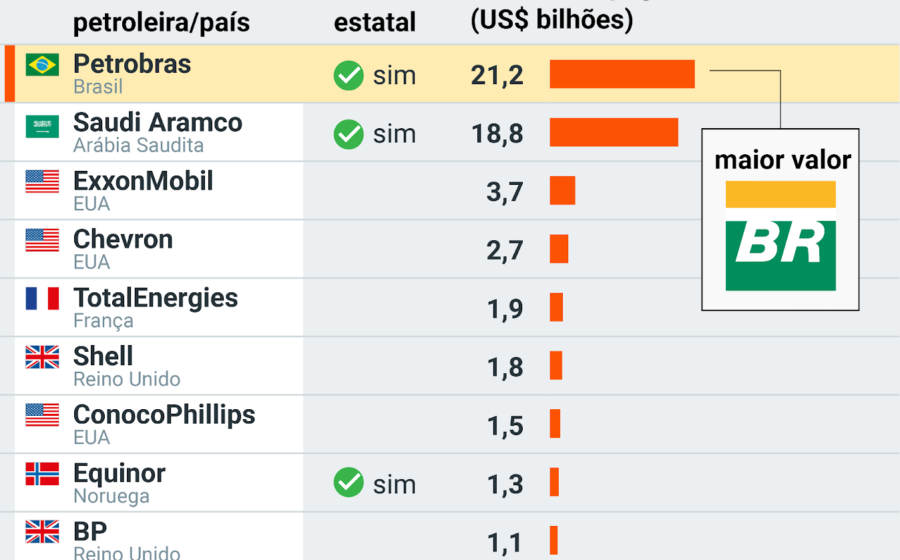
Para o acionista, o rendimento do dividendo (dividend yield) projeta-se atrativo frente aos pares globais, mas a volatilidade do câmbio e do preço do Brent seguem como as variáveis-chave para a precificação da ação nos próximos trimestres.